
※本記事は2026年10月24日時点の公開情報・市場データに基づき調査・執筆しています。
生成AIデータセンターへの巨額投資が加速する中、ブロードコム(AVGO)と並び「ハイパースケーラー向け特注AI半導体(カスタムASIC)」と「超高速光通信インターコネクト(PAM4 DSP)」の二大領域で爆発的な成長を遂げているのが、マーベル・テクノロジー(Marvell Technology, Inc. / NASDAQ: MRVL)です。
かつてはストレージ用コントローラーや企業向け通信チップの老舗として知られていた同社ですが、Inphi(インファイ)やInnovium(イノビウム)といった戦略的M&Aを経て、今や売上の7割以上をデータセンター向けが占める純粋なAIインフラ半導体企業へと完全変貌しました。2026年度通期の売上高は前年比42%増を記録し、2026年8月発表の2027年度第2四半期決算でもNon-GAAP希薄化後EPS 0.94ドルと過去最高のAI売上を更新しています(Marvell 2027年度Q2決算リリース)。本記事では、マーベルが握る光電融合・通信DSPの独占的シェアとカスタムASICの成長性、そして投資リスクを徹底解剖します。
この記事の結論(エグゼクティブ・サマリー)
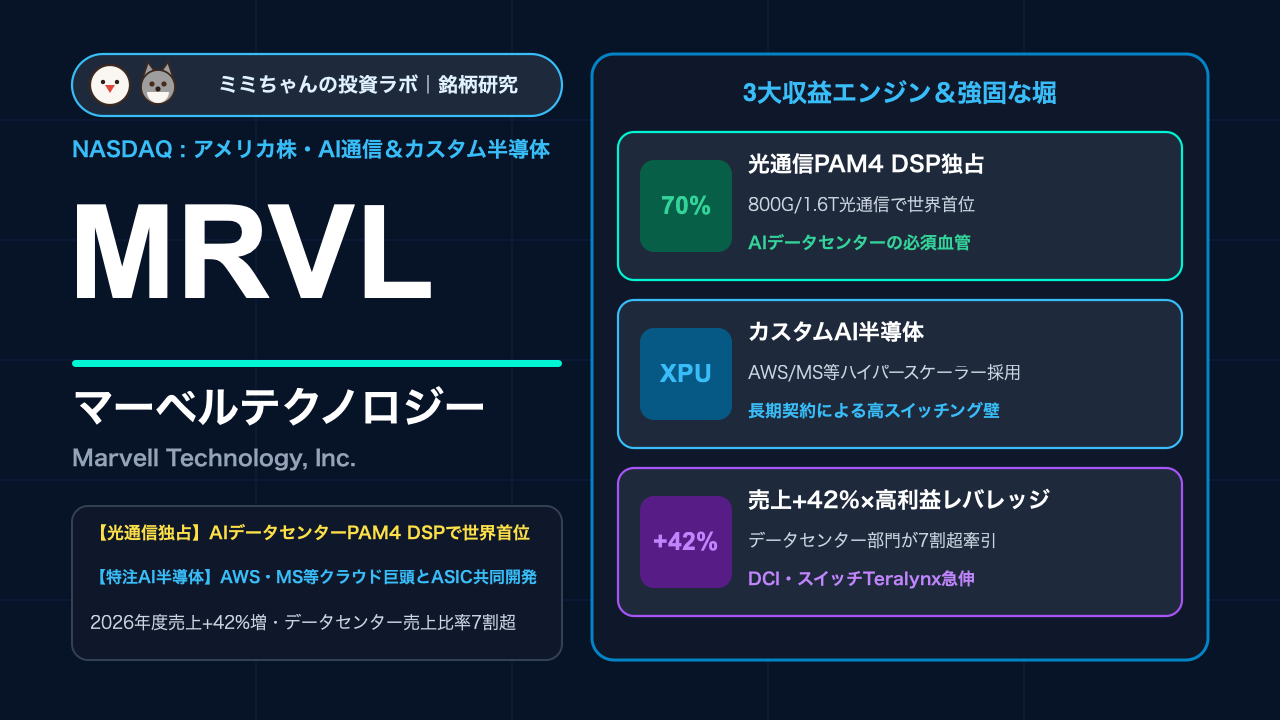
- 最大の強み(経済的な堀・モート):AIデータセンター内の光ファイバー通信を制御する「PAM4 DSP(デジタル信号処理半導体)」で世界シェア約70%前後を握る圧倒的独占力。さらに銅線から光通信への移行を支える1.6Tbps世代の光学技術と、大手クラウドとのカスタムASIC共同設計基盤が高い参入障壁を形成しています(SEC Filings Analysis)。
- 業績を牽引する成長要因:Amazon(AWSのTrainium / Inferentia)やMicrosoft、Google等のハイパースケーラー向けカスタムAIアクセラレータの本格量産立ち上げと、800G/1.6T光トランシーバー向けDSPおよびデータセンター間接続(DCI)モジュール「COLORZ」の需要急増がトップラインを牽引しています。
- 収益構造・財務の特徴:工場を持たないファブレスモデルにより、Non-GAAP売上総利益率は60%台前半を維持。2026年度通期に売上高+42%成長を達成したのに続き、2027年度もデータセンター部門が全社利益の拡大を牽引する営業レバレッジ局面にあります(Trefis MRVL分析)。
- 投資家が警戒すべき最大のリスク:カスタムAIチップ(ASIC)の売上比率上昇に伴う一時的な粗利率(グロスマージン)の希薄化懸念や、特定のクラウド巨頭(AWS等)の発注サイクルへの高い依存度、および株価急騰後の高いバリュエーションに伴うボラティリティに注意が必要です(TrendSpider Q2決算分析)。
株価チャートと直近のマーケットパフォーマンス
2026年10月時点におけるマーベル・テクノロジーの株価は223ドル前後で推移しており、過去12ヶ月間で+249%超という驚異的なパフォーマンスを記録した後、直近高値からは約17〜22%程度の健全なスピード調整をこなしています(Trefis 株価動向レポート)。同社株をトレード・長期保有する上では、以下の「3つの固有の値動きパターン」を把握しておくことが不可欠です。
- 決算発表時の反応パターン:マーベルの決算では、売上高とEPSのコンセンサスビート(予想超え)以上に「Non-GAAP売上総利益率(粗利率)のガイダンス」に市場が神経質に反応します。利益率70%超の光通信DSPに対して、特注AIチップ(カスタムASIC)は初期量産時の粗利率が相対的に低いため、ASIC売上が急増する四半期に会社側の粗利率見通しが横ばいになると、好決算であっても決算翌日に株価が5〜10%下落するクセがあります(TrendSpider Q2決算分析)。
- マクロ環境・金利・為替への感応度:将来の高成長を織り込むグロース半導体株であるため、米10年債利回りの上昇や半導体セクター全体のマルチプル調整局面ではベータ値(市場感応度)の高い値動きを示します。一方で、従来足を引っ張っていた通信キャリア向け(5G基地局)や法人ネットワーク部門の在庫調整が一巡したことで、業績のダウンサイドリスクは大幅に縮小しています。
- 連動するセクター・関連銘柄:カスタムASICの最大のライバルであるブロードコム(AVGO)や、光通信トランシーバー大手のコヒレント(COHR)、ルメンタム(LITE)と極めて強い連動性を持ちます。特にAmazon(AMZN)やMicrosoft(MSFT)が決算で「自社設計AIチップの導入拡大」を強調した際には、マーベル株が強く買われる傾向があります。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
AI通信&カスタム半導体主要企業との比較
| 企業名(ティッカー) | 主力領域・市場立ち位置 | 主力製品・技術 | 収益性・成長性目安 | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| マーベル・テクノロジー(MRVL) | 光通信DSP世界首位・カスタムAI ASIC第2極 | PAM4光DSP(Ara/Nova)、カスタムXPU、Teralynxスイッチ | 2026年度売上+42%増 / Non-GAAP粗利率 約61〜62% | 高速光通信DSPでの約70%シェア独占とクラウド大手とのASIC密着設計 |
| ブロードコム(AVGO) | カスタムAI ASIC首位・イーサネットスイッチ首位 | Google TPU/Meta MTIA特注チップ、Tomahawkスイッチ、VMware | Non-GAAP粗利率 77% / 営業利益率 67% | 超巨大顧客との長期ロックインとVMwareによる高収益ソフトウェア基盤 |
| エヌビディア(NVDA) | 汎用AI GPUの絶対的覇者・垂直統合インフラ | Blackwell/Rubin GPU、NVLink、InfiniBand/Spectrum-X | 粗利率 70%超 / 営業利益率 60%超 | CUDA開発環境による世界中のAIエンジニアの囲い込み |
| アリスタ・ネットワークス(ANET) | AIデータセンター向け高速スイッチ機器首位 | 800G Etherlinkスイッチ、単一ネットワークOS「EOS」 | 粗利率 約64% / 営業利益率 約48〜50% | マーベルやブロードコムのチップを搭載しEOSソフトでハイパースケーラーを支配 |
マーベルを支える「Inphi買収の遺産(光通信DSP独占)」とカスタムシリコンの相乗効果
マーベルがAI時代の勝ち組へと躍り出た最大の転機は、2021年に約100億ドルで買収した光通信半導体のリーダー企業「Inphi(インファイ)」の統合です。
AIデータセンターで数万〜数十万基のGPUやXPUを接続する際、従来の銅線ケーブルでは数メートルで信号が減衰してしまうため、光ファイバーを使った光トランシーバーが不可欠です。この光トランシーバーの心臓部として、データの変調とエラー訂正を担うのが「PAM4 DSP(デジタル信号処理チップ)」であり、マーベルはこの800Gbpsおよび次世代1.6TbpsのPAM4 DSP市場で世界シェア約70%を握る事実上の独占企業です(SEC Filings Analysis)。つまり、データセンター内がエヌビディアのGPUで組まれようと、クラウド各社の独自チップで組まれようと、光ケーブルが増えるほどマーベルのDSPが飛ぶように売れる構造になっています。
さらに、この世界最高峰の超高速通信IP(SerDesや光学インターフェース)を自社の設計資産として持っているからこそ、Amazon(AWS)のAI学習チップ「Trainium」や推論チップ「Inferentia」、Microsoftの独自AI半導体といった最先端5nm/3nm世代のカスタムASIC案件を次々と獲得できているのです。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. ハイパースケーラー向け「カスタムAIアクセラレータ(XPU)」の量産本格化
マーベルは現在、米国トップ4のハイパースケーラーのうち複数社(AWS、Microsoft、Google等)とカスタムシリコンの長期供給契約を結んでいます。2026年度から2027年度にかけて、既存のAI学習・推論アクセラレータの量産規模が拡大しているだけでなく、2028年度に向けて新たに獲得した超大型の次世代2nmカスタムXPU案件が控えており、カスタムAI半導体だけで年間数十億ドル規模の継続的な収益柱へと急成長しています。
2. 800Gから1.6Tbpsへの世代交代と光電融合(CPO)・DCI(データセンター間通信)の拡大
AIクラスターの巨大化に伴い、光通信の規格は400G/800Gから1.6Tbps(1秒間に1.6テラビット)へと急速に移行しています。マーベルはいち早く世界初の1.6T PAM4 DSP「Nova」や3nmプロセス採用の次世代DSP「Ara」を市場投入し、単価(ASP)の大幅な引き上げに成功しています。また、1つのデータセンターでは電力が足りなくなる問題から、数十〜数百キロ離れた複数のデータセンター同士を光ファイバーで直結して1つの巨大なAIクラスターとして動かす「DCI(Data Center Interconnect)」向けのコヒーレントDSP「COLORZ」が爆発的な需要を集めています。
3. AIクラウド向けイーサネットスイッチ「Teralynx」とPCIeリタイマーの浸透
2021年に買収したInnoviumの技術基盤を活かしたクラウド向け低遅延イーサネットスイッチチップ「Teralynx 10(51.2Tbps)」の採用が拡大しているほか、サーバー基板内でCPUとGPUの信号劣化を防ぐ「PCIe Gen 6 リタイマー」でもシェアを伸ばしており、データセンターの「演算・スイッチ・光通信・ボード内接続」のすべてをワンストップで供給する体制を確立しています。
主要セグメント別の市場シェアと今後のターゲット
| 事業セグメント | 売上構成比(目安) | 現在の市場立ち位置・シェア | 主要顧客・用途 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| データセンター(Data Center) | 約70%〜75% | 光通信PAM4 DSP世界首位(約70%)、カスタムASIC第2位 | AWS、Microsoft、Google、Meta、光トランシーバー各社 | 1.6T光DSPへの移行、カスタムAI XPUの量産拡大、DCI通信 |
| エンタープライズ・ネットワーキング | 約10%〜12% | 法人向けイーサネットPHY・スイッチで上位 | シスコ、HPE等の通信機器メーカー、一般企業社内網 | 在庫調整完了後のキャンパスネットワーク更新需要の回復 |
| キャリア・インフラ(通信基地局) | 約5%〜7% | 5G基地局向けベースバンド・プロセッサ大手 | サムスン、ノキア、エリクソン、世界の通信キャリア | 5G設備投資の底打ちと次世代通信規格への漸進的移行 |
| コンシューマー&オートモーティブ(車載・他) | 約8%〜10% | 車載イーサネット(Brightlane)で先進的地位 | 欧米・アジアの主要EV・自動車メーカー、ゲーム機 | 自動運転・SDV(ソフトウェア定義車両)向け車載高速通信の拡大 |
かつては売上の半分近くを占めていた非データセンター部門(法人網・通信基地局・コンシューマー)の在庫調整が2026年に入って底打ち反転したことで、主力のデータセンター部門(売上構成比7割超)の超高成長がそのまま全社の売上・利益成長に直結するフェーズへ突入しています。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | Strong Buy 〜 Buy(強気買い優勢) | ブロードコムと並ぶ「AIカスタムチップ&光通信の双璧」としてウォール街の機関投資家が強く支持 |
| 売上高成長率(YoY) | 2026年度実績:+42%増 / 2027年度も高成長継続 | データセンター部門の急伸により、従来のシリコンサイクルを超越した構造的な高成長を達成(Trefis分析) |
| 売上総利益率(粗利率) | Non-GAAP:約60.5%〜62.5% | カスタムASIC比率の上昇で60%台前半となるも、高粗利な光DSPが全体を下支え(TrendSpider分析) |
| 営業利益率・EPS | Non-GAAP営業利益率:約33%〜36%(Q2 FY27 EPS $0.94) | 研究開発費の固定費吸収が進み、売上増に伴って営業利益率が30%台半ばへと力強く向上(Marvell Q2 FY27決算) |
| PER(株価収益率) | Non-GAAP予想PER:約40倍〜48倍(株価 $223.55基準) | 表面的なPERは高めだが、来期以降のカスタムXPU量産によるEPS急拡大を織り込む成長プレミアム |
| 予想配当利回り・株主還元 | 配当利回り 約0.1%〜0.2%(四半期配当 $0.06)+自社株買い | 少額の安定配当を維持しつつ、創出したフリーキャッシュフローを自社株買いと先端R&Dへ重点配分 |
機関投資家によるバリュエーション評価の深掘り
2026年10月時点の株価(約223ドル)は、過去1年間で約3.5倍に急騰した後の調整局面にあり、予想PERで見ると40倍台と半導体セクター平均を上回るプレミアムが付与されています(Trefis 株価分析)。
しかし機関投資家がマーベルを手放さない理由は、「AIデータセンターのTAM(獲得可能市場規模)が2028年に向けて750億ドル規模へ膨張する中で、マーベルの市場シェアが10%から20%へ倍増する明確なパイプラインが見えているから」です。特にカスタムASICは一度設計に採用されれば複数年にわたって数千億円規模の売上が積み上がるため、2027〜2028年度の予想EPSをベースにすれば割高感は急速に解消されると評価されています。
投資における注意点・リスク要因
① バリュエーション・期待値剥落リスク
過去1年間で株価が2倍以上に上昇してきた高ベータ銘柄であるため、四半期決算でデータセンター売上や粗利率ガイダンスが市場の高い期待値にわずかでも届かなかった場合、短期的に15〜20%規模の急落が発生するリスクがあります(Trefis MRVLレポート)。
② 競合激化・技術革新リスク
カスタムAI ASIC市場では絶対王者ブロードコム(AVGO)や台湾の世芯電子(Alchip)、MediaTekとの案件獲得競争が激化しています。また光通信DSP領域でも、ブロードコムが低消費電力の光電融合(CPO)やLPO(Linear Pluggable Optics:DSPを省く技術)で攻勢をかけており、DSPの独占的地位が将来的に揺らぐリスクには注視が必要です。
③ 地政学・規制・マクロ環境リスク
最先端3nm/2nmチップの製造およびCoWoS先端パッケージングを台湾TSMCに全面委託しているため、台湾有事などの地政学リスクやTSMCの生産能力逼迫がサプライチェーンのボトルネックとなります。また、対中輸出規制の強化も光通信モジュール市場を通じて間接的な影響を及ぼす可能性があります。
④ 企業固有の財務・構造リスク
過去の大型買収(Inphi、Innovium、Cavium等)に伴い、GAAPベースでは無形資産の償却費や株式報酬費用(SBC)が多額に計上されており、GAAPベースの純利益とNon-GAAPベースの純利益に乖離がある点(およびカスタムASIC拡大による粗利率の押し下げ圧力)を理解しておく必要があります。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
マーベル・テクノロジー(MRVL)は、エヌビディアやブロードコムに続く「AIインフラ半導体の第3の柱」として、高いキャピタルゲインを狙える有力グロース銘柄です。
- コア・サテライト戦略における位置づけ:
ボラティリティの高いAI半導体グロース株であるため、新NISA(成長投資枠)や特定口座において「サテライト成長枠(ポートフォリオ全体の3%〜7%程度)」として組み入れるのが最適です。すでにエヌビディア(NVDA)を保有している投資家が、「汎用GPUからカスタムASIC&光通信への裾野拡大」を取り込む分散先としても非常に相性が良い銘柄です。
- 買い付けのタイミングと具体的な基準:
決算発表直後に「ASIC比率上昇による粗利率横ばい懸念」などで株価が一時的に売られた局面(200ドル〜215ドル前後のサポート帯)が絶好の押し目買い好機となります。一度に全額を投じず、2〜3回に分けて段階的にエントリーする時間分散を徹底しましょう。
- 次回決算で注目すべき最重要KPI(2点):
- データセンター部門の売上成長率とカスタムAIシリコンの量産進捗:AWSやMicrosoft向けの特注AIチップが計画通り出荷を伸ばし、1.6T光DSPの受注が加速しているか。
- Non-GAAP売上総利益率(61〜62%水準)と営業利益率の改善トレンド:カスタムASICの規模拡大によるコスト吸収が進み、営業利益率が35%超へ切り上がっているか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。