
※本記事は2026年10月21日時点の公開情報・市場データに基づき調査・執筆しています。
生成AIブームの本格化に伴い、エヌビディア(NVDA)のGPU需要に世界中の注目が集まる中、データセンターの「内部」で決定的なボトルネックとなっているのがネットワーク通信です。数十万個ものGPUを連結して超大規模な学習・推論モデルを構築する際、GPU同士が計算データをミリ秒以下の超低遅延でやり取りできなければ、どれほど高価なプロセッサを並べてもクラスタ全体の計算性能は頭打ちになってしまいます。
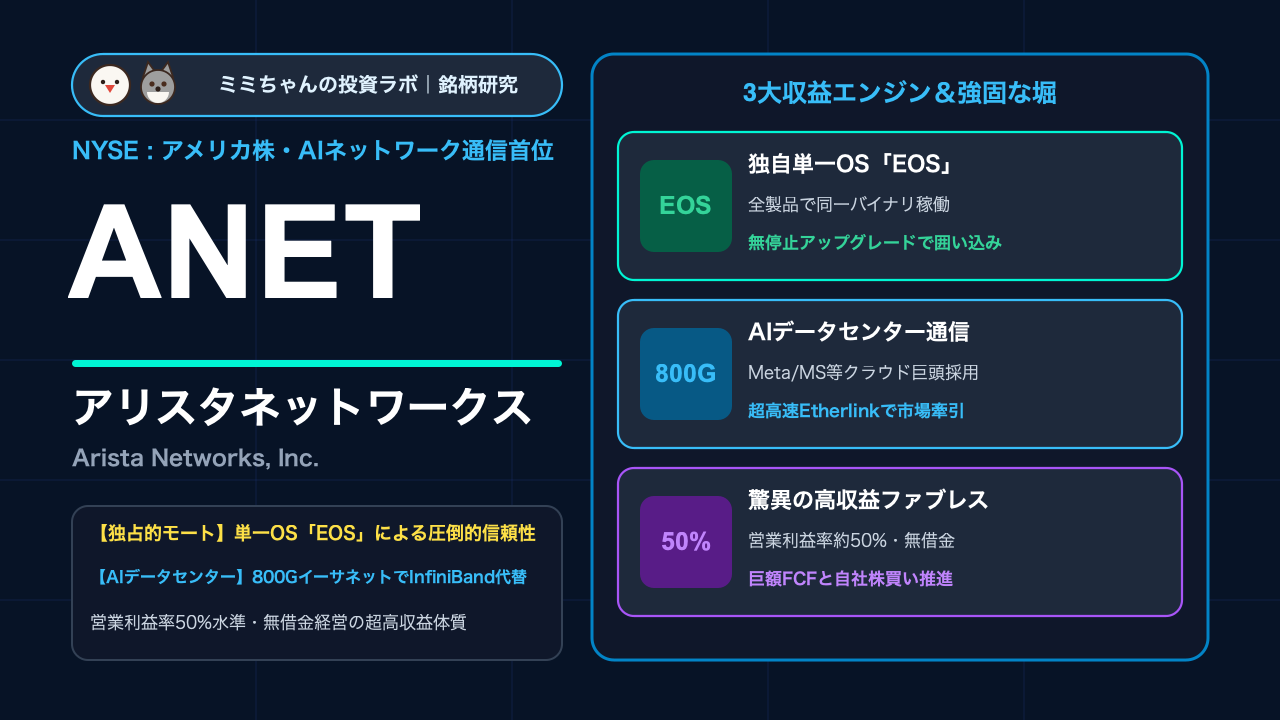
この「AIデータセンターの血管」とも言える高速スイッチング市場において、かつてのネットワーク絶対王者シスコシステムズ(CSCO)から圧倒的なスピードでシェアを奪取し、メタ・プラットフォームズ(META)やマイクロソフト(MSFT)といった「クラウド・タイタン(巨頭)」のインフラ中枢を掌握しているのが、アリスタ・ネットワークス(Arista Networks, Inc. / NYSE: ANET)です。自社で工場を持たないファブレス体制と、全製品で同一のLinuxバイナリが動く独自OS「EOS(Extensible Operating System)」を武器に、製造業の枠を超えた営業利益率50%前後の驚異的な収益性を誇る同社の実態と、今後の投資妙味について徹底的に解剖します。
この記事の結論(エグゼクティブ・サマリー)
- 最大の強み(経済的な堀・モート):全スイッチ製品で単一のバイナリコードが稼働する独自OS「EOS(Extensible Operating System)」の圧倒的な信頼性とプログラマビリティ。共有ステートデータベース(SysDB/NetDB)による「無停止(Hitless)ソフトウェア更新」を実現し、障害が致命的な損失につながるハイパースケーラーの運用基盤として代替不可能なスイッチングコストを築いています。
- 業績を牽引する成長要因:AIクラスタ接続における「InfiniBand(インフィニバンド)からイーサネット(Ethernet)への歴史的転換」。800G・1.6Tに対応した超高速スイッチ「Etherlinkシリーズ」の本格採用に加え、メタやマイクロソフトに続くTier2クラウドプロバイダーや大企業向けキャンパスネットワークへの顧客層拡大が急加速しています。
- 収益構造・財務の特徴:自社製造ラインを持たず汎用商用シリコン(Merchant Silicon)を活用する徹底したファブレスモデル。売上高営業利益率48〜50%水準というソフトウェア企業並みの超高収益構造を達成し、長期借入金ゼロの無借金経営と莫大なフリーキャッシュフローを誇ります。
- 投資家が警戒すべき最大のリスク:メタ・プラットフォームズやマイクロソフト等の上位特定クラウド顧客に対する高い売上集中度(上位顧客で売上の約3〜4割)。ハイパースケーラーの四半期設備投資サイクルの谷間における業績ブレや、エヌビディアによる垂直統合ネットワーク(Spectrum-X等)との激しい競合激化リスクが挙げられます。
株価チャートと直近のマーケットパフォーマンス
アリスタ・ネットワークスの株価は、2024年末に実施された1対4の株式分割を経てなお極めて堅調なアップトレンドを描いており、足元では180ドル台前半(52週レンジ:114.52ドル〜217.41ドル)で推移しています。AIインフラ向け需要の急伸を背景に、2026年通期の売上高見通しを約126億ドルへと大幅に上方修正するなど、四半期売上高が初めて30億ドルを突破した2026年第2四半期決算以降も、市場コンセンサスを上回る力強い業績ガイダンスが株価の下値を固めています。同社株へ投資する上では、以下の「3つの固有の値動きパターン」を理解しておくことが不可欠です。
- 決算発表時の反応パターン:アリスタは四半期売上高・EPS(1株当たり利益)のビート(市場予想超え)が常態化しているため、単なる前年同期比の増収率よりも「次四半期の売上高ガイダンス」および「Non-GAAP営業利益率の見通し」にアルゴリズム取引が激しく反応します。特に経営陣が営業利益率目標を保守的(44〜46%程度など)に見積もった場合、一時的に利食い売りに押される傾向がありますが、実態としては継続して48〜50%近辺で着地することが多く、決算直後の急落は優良な押し目買い場となってきた歴史があります。
- マクロ環境・金利・為替への感応度:PERが30倍台後半から40倍台前半とグロース株水準にあるため、米10年債利回りの急上昇局面では短期的なマルチプル圧縮(バリュエーション調整)を受けやすい側面があります。一方で、借入金が一切ない無借金企業であるため金利上昇による支払利息増加リスクは皆無であり、保有する数十億ドルの現預金から高水準の受取利息(純金融収益)が得られるディフェンシブな財務耐性を兼ね備えています。
- 連動するセクター・関連銘柄:フィラデルフィア半導体株指数(SOX)や主要半導体企業、とりわけ主要スイッチチップの供給パートナーであるブロードコム(AVGO)の業績動向と強い正の相関を示します。また、最大顧客であるメタ・プラットフォームズ(META)やマイクロソフト(MSFT)が決算発表で「AIインフラ向け設備投資(CapEx)の拡大」を言明した際には、翌営業日にアリスタ株が連れ高する傾向が極めて顕著です。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
主要ネットワーク・AI通信インフラ企業との比較
| 企業名(ティッカー) | 主力領域・市場立ち位置 | 収益モデル・製品アプローチ | 営業利益率水準 | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| **アリスタ・ネットワークス(ANET)** | ハイパースケールクラウド・AIデータセンター向け高速イーサネット | 汎用商用シリコン+独自単一OS「EOS」による完全ファブレス展開 | 約48%〜50%(Non-GAAP) | 全製品単一OSの無停止性、プログラマビリティ、オープン標準推進(UEC) |
| **シスコシステムズ(CSCO)** | エンタープライズ・官公庁・通信キャリア向け総合ネットワーク | 自社独自ASIC+独自ハードウェア統合販売(オンプレミス中心) | 約31%〜33% | 世界最大のエンタープライズ顧客網、手厚い保守サポート・SIerチャネル |
| **エヌビディア(NVDA / Mellanox)** | GPU直結型AIクラスタ通信(InfiniBandおよびSpectrum-X) | GPU・NIC・スイッチ・CUDAソフトの完全垂直統合型ソリューション | 約60%〜65% | GPUとの密結合による初期最適化、InfiniBand市場における圧倒的独占力 |
| **ブロードコム(AVGO)** | 通信シリコン(Tomahawk/Jericho)およびインフラソフトウェア | アリスタ等へ提供する世界最先端スイッチングASIC供給元 | 約58%〜61% | 超高速通信チップにおける絶対的な製造IP・特許、カスタムASIC設計力 |
アリスタの高収益を支える「EOSアーキテクチャ」とファブレス構造の真髄
アリスタ・ネットワークスが従来のハードウェア製造業と一線を画し、50%に迫る営業利益率を叩き出せる最大の理由は、同社の設計思想である「単一OS(EOS)」と「商用シリコン(Merchant Silicon)活用」の組み合わせにあります。
従来のシスコ製品などのネットワーク機器は、スイッチの世代や製品シリーズごとに異なるOSやコード体系が存在し、ファームウェアのアップデートを行うたびにネットワーク全体の再起動や予期せぬ通信遮断が発生することがハイパースケーラーの深刻な頭痛の種でした。これに対し、アリスタがゼロから開発した「EOS」は、創業以来すべての製品でまったく同じ1つのLinuxバイナリイメージが動作します。
さらに、EOSの中核には「SysDB(System Database)」および「NetDB」と呼ばれる共有状態エンジンが組み込まれており、プロトコルの処理プロセスと機器の状態データが完全に分離されています。これにより、あるプロセスで障害が発生してもスイッチ全体がクラッシュすることはなく、通信パケットの転送を1ミリ秒も途切れさせることなくバックグラウンドで該当ソフトウェアのみを修復・更新する「Hitless(無停止)アップグレード」が可能です。1分間の通信停止が数億円規模の損失を生むクラウド企業にとって、この運用の絶対的な安定性とプログラマビリティは他社製品へ乗り換えられない巨大な参入障壁(スイッチングコスト)となっています。
また、アリスタはチップ自体の自社製造を行わず、ブロードコムなどの最先端商用シリコン(TomahawkやJerichoチップセット)を柔軟に採用し、ハードウェアの組み立てはジェイビル(Jabil)やセレズティカ(Celestica)等のEMSに全面委託しています。莫大な半導体製造装置の減価償却費や工場維持費を一切持たず、経営資源をすべて高付加価値なソフトウェア開発とシステム統合アーキテクチャに集中させていることが、資本効率の極大化と高収益性の根源です。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. AIバックボーン(800G/1.6T Etherlink)とInfiniBandからのパラダイムシフト
現在、データセンターのAIファブリックス(GPU間を接続するネットワーク)では、エヌビディアが主導してきた独自規格「InfiniBand」から、オープンで拡張性の高い「イーサネット(Ethernet)」への大転換が起きています。アリスタは「Ultra Ethernet Consortium(UEC)」の中核メンバーとして、AIワークロードに最適化した超低遅延・パケットロスゼロの「Arista Etherlink」プラットフォーム(7060Xおよび7800シリーズ)を投入しています。GPUクラスタが数万基から数十万基へと巨大化するにつれて、ベンダーロックインを嫌うハイパースケーラーは標準技術であるイーサネットへの回帰を加速させており、アリスタはこの800Gbpsおよび次世代1.6Tbpsスイッチの普及によって最大の恩恵を享受しています。
2. クラウド・タイタンからTier2クラウド・エンタープライズへの水平展開
アリスタの急成長はメタ・プラットフォームズやマイクロソフトといった超巨大顧客(Cloud Titans)によって牽引されてきましたが、現在同社はオラクル・クラウド(OCI)をはじめとするTier2クラウド企業、さらには金融機関・ヘルスケア・製造業などの一般大手エンタープライズ市場への浸透を強力に進めています。企業の社内データセンターやオフィス網(キャンパスネットワーク)においても、複雑化したオンプレミス機器をクラウド型のシンプルな単一OSで統合管理したいという需要が高まっており、エンタープライズ部門の売上は前年比30%前後のペースで急伸しています。
3. クラウド運用自動化「CloudVision」とAIOpsによる経常収益(ARR)の拡大
ネットワーク管理ソフトウェア「CloudVision」を核としたサブスクリプションおよびサービス収入の拡大も重要な成長エンジンです。CloudVisionはネットワーク全体のテレメトリ(運用状態データ)をリアルタイムに収集・可視化し、AIによる異常検知や自動復旧を行うAIOps機能を提供します。機器の販売にとどまらず、ソフトウェアライセンスや長期保守契約(Service & Support)の比率を高めることで、景気循環によるハードウェア設備投資の波を吸収し、安定したストック型経常収益(ARR)の基盤を強化しています。
主要セグメント別の市場シェアと今後のターゲット
| 事業セグメント | 売上構成比(目安) | 現在の市場立ち位置・シェア | 主要顧客・用途 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| **クラウド・データセンター向けスイッチング** | 約65%〜70% | 100G/400G/800G高速データセンタースイッチ世界シェア首位級(約30〜40%) | メタ、マイクロソフト、オラクル等のAI・クラウドアクセラレータ接続 | 800G/1.6Tへの移行、GPUクラスタ向けEtherlink採用の本格拡大 |
| **エンタープライズ・キャンパスネットワーク** | 約15%〜20% | シスコの牙城を崩す成長株(シェア約10〜15%) | 大手金融機関、医療機関、政府機関、ハイテク企業の基幹社内網 | ゼロトラスト対応スイッチ、Wi-Fi 7対応アクセスポイントによるシスコ置換 |
| **ソフトウェア・保守サポート(CloudVision等)** | 約15%〜18% | 年平均成長率20%超の高粗利・経常収益セグメント | 全アリスタ導入企業、DevOps・ネットワーク運用チーム | AIOps機能の追加、セキュリティ監視・可視化のサブスクリプション拡張 |
事業ポートフォリオ全体を見ると、売上の約7割を占める「クラウド・データセンター向け」がAIバブルの牽引役として猛烈なトップライン拡大を生み出す一方、残りの3割を占める「エンタープライズおよびソフトウェア保守」が景気後退時にも安定したキャッシュフローを生み出す強固な安全弁として機能しています。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| **アナリスト総合レーティング** | Strong Buy 〜 Buy(平均目標株価:約240〜245ドル) | カバレッジアナリストの大半が強気判断を維持。AIイーサネット普及に伴う業績上振れ余地が評価 |
| **売上高成長率(YoY)** | 2026年通期予想:+25%〜+28%(売上約126億ドル見通し) | ネットワーク業界平均(一桁成長)を大きく凌駕する「4倍超の成長スピード」を達成中 |
| **売上総利益率(粗利率)** | 63.5%〜64.5%(Non-GAAP) | 高度なソフトウェア付加価値により、ハードウェアを含む製品群でありながら60%台半ばを安定維持 |
| **営業利益率** | 48.0%〜50.0%(Non-GAAP) | ファブレス体制の徹底と販管費の効率化により、メガテック企業に匹敵する最高峰の利益率 |
| **予想PER(株価収益率)** | 約38倍〜42倍(過去実績PER:約50〜55倍) | 過去平均対比ではフェア〜やや割安水準。25%超の利益成長率を加味したPEGレシオは約1.5倍で妥当 |
| **予想配当利回り・株主還元** | 無配(配当利回り 0.0%)/ 積極的な自社株買い | 成長投資優先のため配当は未実施だが、莫大なフリーキャッシュフローを原資とした自社株買い枠を継続拡充 |
機関投資家によるバリュエーション評価の深掘り
一般的な製造業やハードウェア銘柄のPERが15〜20倍程度で取引される中、アリスタに38〜42倍前後の高いバリュエーションプレミアムが付与されている理由は、その「利益の質の高さ」にあります。同社は売上高のほぼ半分を営業利益として残す驚異的な収益力を持ち、年間数十億ドル規模のフリーキャッシュフロー(FCF)を創出しています。また、バランスシートに有利子負債が一切存在しないため、景気変動に対するダウンサイドリスクが極めて低く抑えられています。
成長率を加味したPEGレシオ(PER ÷ 利益成長率)で見ると約1.5倍前後となり、市場平均(S&P 500の平均PEG約1.8〜2.0倍)と比較しても決して過熱感のあるバブル水準ではありません。ウォール街の機関投資家は、同社を単なる「通信機器メーカー」ではなく、「AIインフラのプラットフォームソフトウェア企業」として評価しているため、このプレミアム評価は構造的に正当化されています。
投資における注意点・リスク要因
① バリュエーション・期待値剥落リスク
予想PERが約40倍水準にあるため、市場からの期待値は非常に高くなっています。万が一、ハイパースケーラーのAI投資の一服やサプライチェーンの部品遅延などによって四半期売上高がガイダンスの下限に留まった場合、成長株特有の短期的な株価急落(15〜20%規模の調整)に見舞われるリスクを常に警戒する必要があります。
② 競合激化・技術革新リスク
AIデータセンター向けネットワーキング市場では、GPU市場を牛耳るエヌビディアが自社のイーサネット製品群「Spectrum-X」の普及を強力に推進しています。GPUと自社製スイッチ・NICをバンドルして顧客に提案するエヌビディアの垂直統合モデルに対し、アリスタがマルチベンダー対応の優位性をどこまで維持できるかが最大の長期競争リスクです。また、シスコシステムズの巻き返しにも注意が必要です。
③ 地政学・規制・マクロ環境リスク
米中対立に伴う先端半導体およびAIインフラの輸出規制強化は、間接的にアリスタのサプライチェーンやグローバル販売網に影響を及ぼす可能性があります。また、世界的な景気減速によって一般企業のIT設備投資予算が凍結された場合、成長ドライバーの一つであるエンタープライズ・キャンパス向け製品の販売が鈍化する懸念があります。
④ 企業固有の財務・構造リスク
アリスタの最大のアキレス腱は「主要顧客への高い依存度」です。メタ・プラットフォームズとマイクロソフトの2社だけで総売上の30〜40%近くを占めており、これら巨大テック企業のどちらか1社が設備投資方針を変更したり、スイッチの内製化(自社設計)に舵を切った場合、同社の業績に甚大なインパクトを与える構造的リスクが存在します。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
アリスタ・ネットワークス(ANET)は、生成AI革命における「最も確実性の高いインフラ勝者」の一角であり、エヌビディアに続く第2の柱としてポートフォリオに組み入れる価値が極めて高い銘柄です。
- コア・サテライト戦略における位置づけ:
無配のグロース株であるため、長期保有の配当インカムを狙うコア銘柄ではなく、「新NISA(成長投資枠)や特定口座におけるサテライト成長枠(資産全体の5%〜10%程度)」としての保有が最適です。S&P 500連動インデックスや高配当ETFをポートフォリオの軸としつつ、テクノロジー分野の超過リターン(アルファ)を獲得するための推進力として機能します。
- 買い付けのタイミングと具体的な基準:
成長期待から高値圏で推移しやすいため、一括集中投資は避け、時間分散を図るドルコスト平均法でのエントリーが推奨されます。具体的には、米金利上昇や市場全体の調整によって「予想PERが35倍近辺(株価160〜170ドル前後)」まで押し目を形成した局面、あるいは決算発表直後の保守的なガイダンス公表によって一時的に株価が急落したタイミングが絶好の買い場となります。
- 次回決算で注目すべき最重要KPI(2点):
- AIファブリック(Etherlinkシリーズ)の受注拡大ペースと2026年通期売上ガイダンスの再上方修正:エヌビディアのSpectrum-Xに対抗し、イーサネット陣営としてハイパースケーラーからの受注を着実に積み増せているか。
- Non-GAAP営業利益率が48%以上の水準をキープできているか:サプライチェーンコストの上昇やエンタープライズ営業の拡大に伴い、業界最高峰の利益率体質が希薄化していないか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。