
※本記事は2026年10月21日時点の公開情報・市場データに基づき調査・執筆しています。
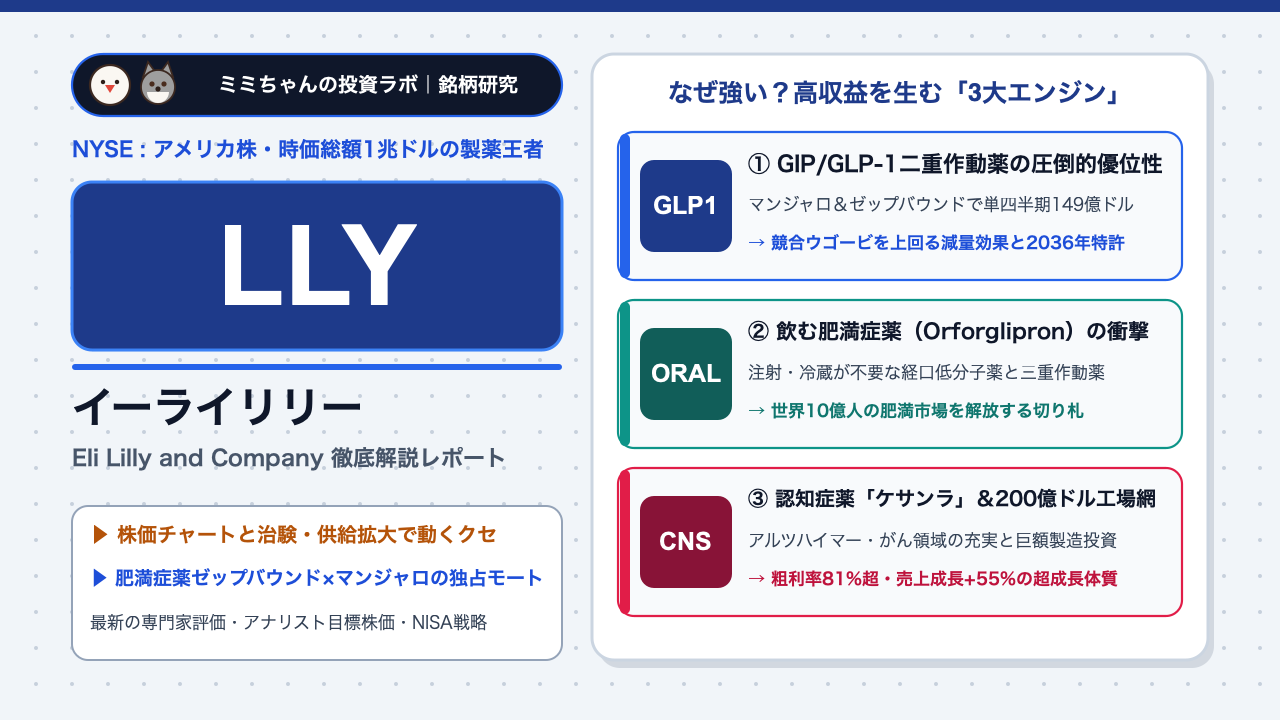
世界の医薬品業界150年の歴史において、かつてない革命が起きています。2型糖尿病治療薬「マンジャロ(Mounjaro)」と肥満症治療薬「ゼップバウンド(Zepbound)」という2つの画期的な新薬が世界中の医療と社会現象を塗り替え、製薬企業として人類史上初めて「時価総額1兆ドル(約150兆円)」の大台を突破したのがイーライリリー(Eli Lilly and Company / NYSE: LLY)です。
米国株や新NISA(成長投資枠)において、イーライリリーは「ヘルスケアの皮をかぶったエヌビディア並みのハイパーグロース株」として世界中の投資家から熱狂的な支持を集めています。しかし同時に、個人投資家からは次のような疑問も多く寄せられます。「ライバルであるノボノルディスクの『ウゴービ(オゼンピック)』と比べて、なぜイーライリリーの『ゼップバウンド(マンジャロ)』の方が圧倒的に痩せる効果が高いの?」「たった2つの薬だけで四半期売上149億ドル(年間換算約9兆円)も稼いでいるけれど、依存しすぎではないの?」「注射ではなく『飲む肥満症薬(オルフォルグリプロン)』や『アルツハイマー治療薬(ケサンラ)』はどこまで進んでいるの?」「PERが約40倍と製薬株としては高いけれど、今から買っても大丈夫?」
本記事では、イーライリリーが築き上げた「GIP/GLP-1二重作動薬の圧倒的臨床優位性×数兆円規模の製造工場独占×次世代経口薬・認知症パイプライン」による独自の経済的な堀(モート)から、株価チャートの値動きのクセ、今後の成長エンジン、機関投資家のバリュエーション評価、そして投資リスクまで徹底的に解剖します。
この記事の結論(エグゼクティブ・サマリー)
- 「世界最高の減量効果(GIP/GLP-1二重作用)×巨額製造設備」が築く圧倒的な堀(モート):競合ノボノルディスクのセマグルチド(GLP-1単一作用)に対し、イーライリリーの有効成分「チルゼパチド(Mounjaro / Zepbound)」はGIPとGLP-1の2つのホルモン受容体に同時に作用し、直接比較試験でも約1.5倍の減量効果(最大20%超の体重減少)を実証。さらに200億ドル以上を投じた無菌注射剤工場の増設により、他社が追いつけない供給能力の壁を築いています(イーライリリー公式IR)。
- 単四半期売上高230億ドル(前年比+55.5%)という製薬史上空前の爆発的成長:2026年第2四半期(Q2)の全社売上高は前年同期比55.5%増の230億ドルを達成。そのうちマンジャロとゼップバウンドの2剤だけで単四半期149億ドル(約2.2兆円)を叩き出し、ノボノルディスクを完全に抜き去って肥満症・代謝疾患市場の覇権を握っています(Trefis 2026年Q2売上分析)。
- 「注射から飲み薬へ」のゲームチェンジャー(Orforglipron)とアルツハイマー薬の多角化:冷蔵保存や注射針が不要で、大量生産が可能な「1日1回の経口(飲む)GLP-1低分子薬『オルフォルグリプロン(Orforglipron)』」および「減量効果24%超の三重作動薬『レタトルチド(Retatrutide)』」が最終治験で圧倒的な成果を記録。さらに早期アルツハイマー病治療薬「ケサンラ(Kisunla)」や乳がん薬「ベージニオ」など、肥満症以外の柱も盤石です(24/7 Wall St. LLY成長分析)。
- 実績PER約40倍の高バリュエーションと主成分「チルゼパチド」への売上集中に留意:全社売上の約65%をマンジャロ・ゼップバウンド(同一成分チルゼパチド)の2ブランドが占める集中構造にあります。米国における公的保険(メディケア・メディケイド)の適用範囲や薬価引き下げ交渉、あるいは万が一の未知の副作用リスクが生じた際の株価変動には注意が必要です。
株価チャートと直近のマーケットパフォーマンス
2026年10月21日時点におけるイーライリリー(LLY)の株価は1,050ドル前後(時価総額:約9,800億〜1兆ドル)で推移しています。2025年末に製薬企業として史上初めて時価総額1兆ドルの大台に到達して以降も、マンジャロ・ゼップバウンドの処方数急増と通期ガイダンスの連続上方修正を背景に、1,000ドル台での力強い上昇トレンドを維持しています(PR Newswire LLY 2026ガイダンス引き上げ)。
イーライリリーの株価には、メガファーマでありながらハイパーグロース株として取引される3つの明確な「値動きのクセ」があります。
- 決算発表時は「マンジャロ・ゼップバウンドの四半期売上」と「工場の生産供給能力」で大きく動く:四半期決算(2月・4月・8月・10月下旬発表)では、需要が常に供給を上回っているため、「新工場の稼働によってどれだけ多くのオートインジェクター(自己注射ペン)およびバイアルを出荷できたか」がそのまま売上高を決定します。2026年Q1・Q2のように通期売上見通しを数十億ドル単位で上方修正した際には、時価総額1兆ドル企業でありながら1日で5%〜8%急騰します。
- 「肥満症以外の適応拡大(心不全・睡眠時無呼吸症候群・脂肪肝・腎臓病)」の治験結果で急伸する:ゼップバウンドが単なる「美容ダイエット薬」ではなく、「睡眠時無呼吸症候群(OSA)や心不全(HFpEF)、代謝機能障害関連脂肪肝炎(MASH)による死亡・入院リスクを劇的に下げる命の薬」であることを証明する治験データが発表されるたびに、保険適用の義務化期待から株価が一段高となります。
- 競合(ノボノルディスク・アムジェン・ロシュ・ファイザー)の肥満症薬治験ニュースに対する敏感な反応:他社が開発中の次世代肥満症薬のフェーズ2・フェーズ3治験結果が発表された日には、一時的に「競争激化懸念」から2〜5%売られることがありますが、精査の結果「やはりイーライリリーの減量効果や安全性の壁は超えられない」と判明して買い戻されるパターンを繰り返しています。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
グローバル製薬(メガファーマ)および肥満症・代謝疾患市場におけるイーライリリー(LLY)の立ち位置を、宿命のライバルであるノボノルディスク(NVO)、免疫王者のアッヴィ(ABBV)、およびがん免疫首位のメルク(MRK)との比較表で整理します。
| 比較項目 | イーライリリー(LLY) | ノボノルディスク(NVO / デンマーク) | アッヴィ(ABBV) | メルク(MRK) |
|---|---|---|---|---|
| 株価・時価総額(2026/10/21時点) | 約$1,050 / 約9,800億〜1兆ドル(世界首位) | 約$95〜110 / 約4,500億ドル規模 | $284.50 / 約5,010億ドル | 約$110〜120 / 約2,800億ドル規模 |
| 主力領域・看板ブロックバスター | 肥満・糖尿病(Mounjaro, Zepbound)、認知症(Kisunla)、がん(Verzenio) | 肥満・糖尿病専業に近い構造(Ozempic, Wegovy, CagriSema) | 自己免疫疾患(Skyrizi, Rinvoq)、神経科学、美容ボトックス | がん免疫療法(Keytruda)、HPVワクチン(Gardasil) |
| 肥満症薬の作用機序・減量効果 | GIP/GLP-1二重作用(減量約21%)+次世代三重作用・経口低分子 | GLP-1単一作用(減量約15%)+アミリン併用薬を開発中 | 肥満症領域へは後発(ペプチド買収で参入) | 脂肪肝(MASH)領域等を中心に開発 |
| 売上成長率 / 粗利率(2026年) | 売上成長率 +55.5% / 粗利率 約81%〜82% | 売上成長率 約18%〜22% / 粗利率 約84% | 売上成長率 約7%〜8% / Non-GAAP粗利率 84% | 売上成長率 約6%〜8% / 粗利率 約74% |
| 最大の経済的な堀(モート) | デュアル作用の圧倒的有効性と200億ドル超の注射剤工場投資 | インスリン時代から続く糖尿病専門医との深いネットワーク | 免疫疾患の処方網と54年連続増配のFCF創出力 | キイトルーダによるがん標準治療の独占的地位 |
なぜこれほど儲かるのか?収益源の内訳と「3つの経済的な堀(モート)」
イーライリリー(LLY)の2026年通期売上高は約850億〜900億ドル規模へと倍増に近いペースで拡大しており、売上総利益率(粗利率)は約81%〜82%という驚異的な水準に達しています。他社が簡単に追いつけない3つの構造的モートを解説します。
- 「チルゼパチド(Mounjaro / Zepbound)」の圧倒的な臨床データと特許網(2036年以降まで保護):
肥満症治療薬において、患者と医師が最も重視するのは「どれだけ確実に体重が減り、かつ筋肉を落とさずに続けられるか」です。イーライリリーが実施したノボノルディスクの「ウゴービ」との直接対決(ヘッド・トゥ・ヘッド)臨床試験「SURMOUNT-5」において、ゼップバウンドはウゴービに対して統計的に有意かつ圧倒的な減量効果(平均20.2%減 vs 13.7%減)を叩き出しました。主要物質特許は2036年以降まで強固に守られており、今後10年以上にわたってバイオシミラー(後発薬)が参入できない独占期間が約束されています。
- 「200億ドル(約3兆円)超の工場先行投資」が生む物理的な参入障壁:
GLP-1ペプチド医薬品は、有効成分を合成するだけでなく、患者が自宅で簡単に打てる「無菌オートインジェクター(自動注射ペン)」に充填する工程に極めて高度な設備とFDAの厳格な工場認可が必要です。仮にバイオベンチャーが優れた新薬候補を見つけても、世界中の数千万人分の注射ペンを量産する工場を建てるには5年の歳月と数兆円の資金がかかります。イーライリリーは米ノースカロライナ州、インディアナ州、ドイツ、アイルランド等に200億ドル以上を投じて巨大工場群を建設し、さらに製造委託大手のキャタレント(ノボが買収)に依存しない自社一貫量産体制と直接販売サイト「LillyDirect」を構築しました。
- 「肥満は万病のもと」:適応症拡大による公的保険・企業健保カバーの拡大:
これまで肥満症薬は「美容目的」とみなされて保険が効かないケースが多くありました。しかしイーライリリーは大規模治験を通じて、チルゼパチドが「閉塞性睡眠時無呼吸症候群(OSA)の改善」「駆出率が保たれた心不全(HFpEF)の発症リスク38%低減」「糖尿病予備軍の2型糖尿病発症リスク94%低減」をもたらすことを次々と科学的に証明しました。これにより、米国メディケア(高齢者公的保険)や大企業の健康保険組合が「将来の心筋梗塞や透析の医療費を減らすために、ゼップバウンドに保険を適用する」動きが不可逆的に広がっています。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
「マンジャロとゼップバウンドの次」を見据え、イーライリリーが2030年代も王座を独占し続けるための3つの成長エンジンを解説します。
① 飲む肥満症薬「オルフォルグリプロン(Orforglipron)」による世界数十億人市場の解放
最大のゲームチェンジャーとして世界中が待望しているのが、1日1回飲むだけの経口GLP-1受容体作動薬「オルフォルグリプロン(Orforglipron)」です(日本の中外製薬(4519.T)が創製し、イーライリリーが全世界の開発・販売権を取得した歴史的パイプライン)。
従来の経口ペプチド薬(ノボのリベルサス等)は「起床直後の空腹時に少量の水で飲み、その後30分間は飲食禁止」という厳しい制限があり、製造コストも高い弱点がありました。しかしオルフォルグリプロンは「ペプチドではない低分子化合物(一般的な化学合成の飲み薬)」であるため、食事や水の制限が一切なくいつでも飲め、しかも注射ペンや冷蔵物流が不要で、世界中の工場で何十億錠でも安価に大量生産できます。注射を怖がる患者層や、冷蔵インフラが整っていない新興国市場を一気に開拓する最強の切り札です。
② 減量効果24%超の三重作動薬「レタトルチド(Retatrutide)」による重症肥満の制覇
第2のエンジンは、GIPとGLP-1に加えて、エネルギー消費(基礎代謝)を直接高める「グルカゴン受容体」まで合わせた3つのスイッチを同時に押す世界初のトリプル(三重)作動薬「レタトルチド(Retatrutide)」です。
臨床試験では、投与48週間で平均24.2%の体重減少という、外科的な胃切除手術に匹敵する驚異的な減量効果を記録しました。「軽度〜中等度の肥満には飲み薬のオルフォルグリプロン、重度の肥満や脂肪肝には注射のゼップバウンドおよびレタトルチド」という完璧な製品ラインナップで、競合の入り込む隙間を完全に塞ぐ戦略です。
③ アルツハイマー病治療薬「ケサンラ(Kisunla)」とがん・免疫領域の拡大
第3の柱は、中枢神経(認知症)およびオンコロジー(がん)・免疫領域です。
- アルツハイマー病治療薬「ケサンラ(Kisunla / 一般名:ドナネマブ)」:脳内に蓄積したアミロイドベータプラークを除去し、認知機能の低下を有意に遅らせる新薬として日米欧で承認を取得。エーザイ・バイオジェンの「レカネマブ」と異なり、「アミロイドが除去されたら投与を完了(終了)できる」という患者と医療財政に優しい特徴を持ちます。
- 乳がん治療薬「ベージニオ(Verzenio)」:早期乳がんの術後補助療法として年間売上50億〜60億ドル規模へ成長しているほか、潰瘍性大腸炎・クローン病治療薬「オンボー(Omvoh)」など、非肥満領域でもブロックバスターが多数育っています。
主要セグメント別の市場シェアと今後のターゲット
イーライリリーの主要疾患領域(主力製品群)別の売上構成比、現在の市場ポジション、および今後の成長余地を以下のMarkdownテーブルに整理します。
| 疾患領域・主力薬 | 売上構成比(目安) | 現在の市場立ち位置・シェア | 主力製品名 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| 糖尿病・代謝疾患(Diabetes) | 約42%〜45% | 新規処方シェアで世界首位へ躍進 | マンジャロ(Mounjaro)、トルリシティ、ジャディアンス | マンジャロの世界各国での発売拡大、2型糖尿病の第一選択薬化、心血管イベント抑制適応 |
| 肥満症(Obesity) | 約22%〜26% | 米国新規処方でウゴービを抜き首位 | ゼップバウンド(Zepbound)、次世代Orforglipron・Retatrutide | 睡眠時無呼吸・心不全・MASH適応による保険適用拡大、経口薬Orforglipronの投入 |
| オンコロジー(がん領域) | 約14%〜16% | HR陽性乳がん標準治療でトップ層 | ベージニオ(Verzenio)、レットヴィモ、ジェムペルリ | 早期乳がんの高リスク患者への浸透、放射性医薬品(POINT社買収)パイプラインの育成 |
| 免疫疾患(Immunology) | 約8%〜10% | 乾癬・アトピー・IBDでシェア拡大中 | トルツ(Taltz)、オルミエント、オンボー(Omvoh)、イブグリース | アトピー性皮膚炎新薬(Ebglyss)と炎症性腸疾患薬(Omvoh)のグローバル展開 |
| 神経科学(Neuroscience) | 約5%〜7% | アルツハイマー病根本治療の双璧 | ケサンラ(Kisunla / ドナネマブ)、エムガルティ(片頭痛) | ケサンラの血液バイオマーカー診断普及に伴う早期認知症患者への処方拡大 |
マンジャロとゼップバウンドの2剤で売上の約65%(単四半期149億ドル)を稼ぎ出す圧倒的な集中力を見せつつ、そこで得た莫大なキャッシュフローを使ってがん・免疫・認知症の次世代パイプラインを次々と買収・開発しています(Trefis セグメント分析)。
最新の専門家評価(アナリストコンセンサス)と業績指標
ウォール街のアナリスト評価と、個人投資家がイーライリリーを分析するうえで確認すべき主要財務指標を以下の3列テーブルにまとめます。
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | 「Strong Buy(強い買い)」(目標株価平均:約$1,120〜$1,250) | 製薬株の中で群を抜く成長力を評価し、ウォール街の圧倒的多数が「買い」推奨を維持(Markets.com 2026-2030予測)。 |
| 売上高成長率(前年比) | 2026年Q2実績:+55.5%増(単四半期 $23.0B) | 時価総額1兆ドルの製薬会社が前年比55%増で成長するという、バイオ医薬品史上前例のないブーム。 |
| 売上総利益率(粗利率) | 約81.0%〜82.5% | 工場の稼働率上昇と高単価なチルゼパチドの構成比拡大により、80%を超える極めて高い粗利率を実現。 |
| 営業利益率(マージン) | Non-GAAP営業利益率:約38.0%〜42.0% | 年間100億ドル超の巨額R&D(研究開発費)を投じながらも、売上急増のレバレッジで営業利益率が40%超へ急拡大。 |
| 予想PER(株価収益率) | 実績PER:約39.5倍 / 予想PER:約30.0倍〜34.0倍 | S&P500平均(21.9倍)や他製薬株(18〜20倍)より高いが、年率40%超のEPS成長によりPEGレシオは1倍割れ(Trefis バリュエーション比較)。 |
| 予想配当利回り・連続増配 | 配当利回り:約0.6%〜0.7%(10年連続で年率15%前後の大幅増配) | 株価が10倍以上に上がったため見かけの利回りは低いが、毎年15%ペースで配当金を引き上げる高増配グロース株。 |
現在のバリュエーション(割高・割安)を機関投資家はどう評価しているか?
イーライリリーの実績PERは約39.5倍、来期予想PERは約30〜34倍で推移しています。一般的な製薬株(PER 15〜20倍)のモノサシで見れば「2倍割高」に見えますが、機関投資家はイーライリリーを「伝統的な製薬株」ではなく「2036年まで特許で守られた、年率30%〜40%で利益が伸びるハイテク・グロース株」として評価しています。
機関投資家がこのプレミアムを正当化する理由は以下の2点です。
- 肥満症市場(TAM 1,500億ドル超)の複占と長期特許:世界の肥満人口は10億人を超えており、まだ治療を受けている患者はほんの数パーセントに過ぎません。さらに今後「飲む肥満症薬(Orforglipron)」が登場すれば市場規模がさらに数倍に広がり、2030年代半ばまで特許切れの心配がないこと。
- EPSの急拡大による急速なPER低下:売上が年率30%〜50%で伸びる一方、販管費はそこまで増えないため、1株あたり利益(EPS)が爆発的に伸びており、2028年予想EPS基準ではPER 20倍前後まで急速に低下すること。
投資における注意点・リスク要因
歴史的な快進撃を続けるイーライリリーですが、投資にあたっては以下の4つのリスク(死角)を把握しておく必要があります。
① 単一成分「チルゼパチド(Mounjaro / Zepbound)」への極端な売上集中リスク
2026年Q2時点で、全社売上230億ドルのうち149億ドル(約65%)をマンジャロとゼップバウンドの2ブランドが占めています(どちらも有効成分は同じチルゼパチドです)。万が一、数千万人が長期服用するなかで未知の重篤な副作用(膵炎や甲状腺疾患、眼疾患など)が確認されてFDAから処方制限が課された場合、業績と株価に甚大な影響が及ぶ集中リスクがあります(Trefis 2剤依存リスク分析)。
② 米国政府・政治家からの「薬価引き下げ圧力」と保険償還の制限リスク
ゼップバウンドの米国での定価は月額約1,000ドル(リベート後やLillyDirectのバイアル提供では月額400〜550ドル程度)と高額であるため、米議会やインフレ抑制法(IRA)の薬価交渉において「米国の医療財政を圧迫する」として政治的な値下げ圧力の標的になりやすい側面があります。
③ 次世代経口薬「オルフォルグリプロン」の肝機能安全性および製造立ち上げリスク
低分子の経口GLP-1薬は、過去にファイザー等の競合他社が「肝酵素の上昇(肝毒性)」によって開発中止に追い込まれた難易度の高い領域です。イーライリリーのオルフォルグリプロンはこれまでの大規模治験で良好な安全性を示していますが、承認審査や市販後の安全性モニタリングには常に高い注目が集まります。
④ 競合メガファーマ(ノボノルディスク・アムジェン・ロシュ・アストラゼネカ)の猛追
ノボノルディスクの次世代配合薬「CagriSema(カグリセマ)」や、アムジェンの月1回注射薬「MariTide」、さらにはロシュやアストラゼネカが買収した経口肥満症薬パイプラインが2027〜2030年にかけて市場に参入してくるため、将来的な価格競争によるマージン低下リスクには目配りが必要です。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
ミミちゃんアカアカ新NISA(成長投資枠)や特定口座において、イーライリリー(LLY)を活用した実践的な投資アプローチを整理します。
- コア・サテライト戦略における位置づけと配分目安:
イーライリリーは、ポートフォリオ全体の成長力を牽引する「ヘルスケア・メガグロース枠(主力サテライト〜成長コア)」として位置づけるのが最適です。エヌビディア(NVDA)やマイクロソフト(MSFT)といったAI・IT銘柄と、このイーライリリーを組み合わせることで、「デジタル(AI)とバイオ(GLP-1)の2大メガトレンド」を同時に捕捉しつつ、景気サイクルのリスクを分散できます。ポートフォリオ全体の5%〜8%程度を目安に組み入れることを推奨します。
- 買い付けのタイミング(押し目買いの基準):
1株あたり約1,050ドルと値がさ株であるため、高値追いの一括購入は避け、以下の押し目を狙いましょう:
- 競合他社の治験ヘッドラインや、米国の薬価に関する政治的発言によって株価が一時的に8%〜15%調整した局面(920〜980ドル近辺の100日移動平均線サポート)
- 四半期決算発表時、卸売業者の在庫調整など一時的な要因で売上がコンセンサスをわずかに下回って売られた絶好の拾い場
- 次回決算(および学会発表)で注目すべき最重要KPI(2点):
- マンジャロおよびゼップバウンドの四半期合算売上高(150億ドル超への拡大)と米国外での発売国拡大ペース:新工場の稼働に伴って供給量と処方数が計画通り伸びているか。
- 経口薬「オルフォルグリプロン(Orforglipron)」の承認申請・上市スケジュール:注射から飲み薬へのパラダイムシフトが予定通り進んでいるか。
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。