
※本記事は2026年10月21日時点の公開情報・市場データに基づき調査・執筆しています。
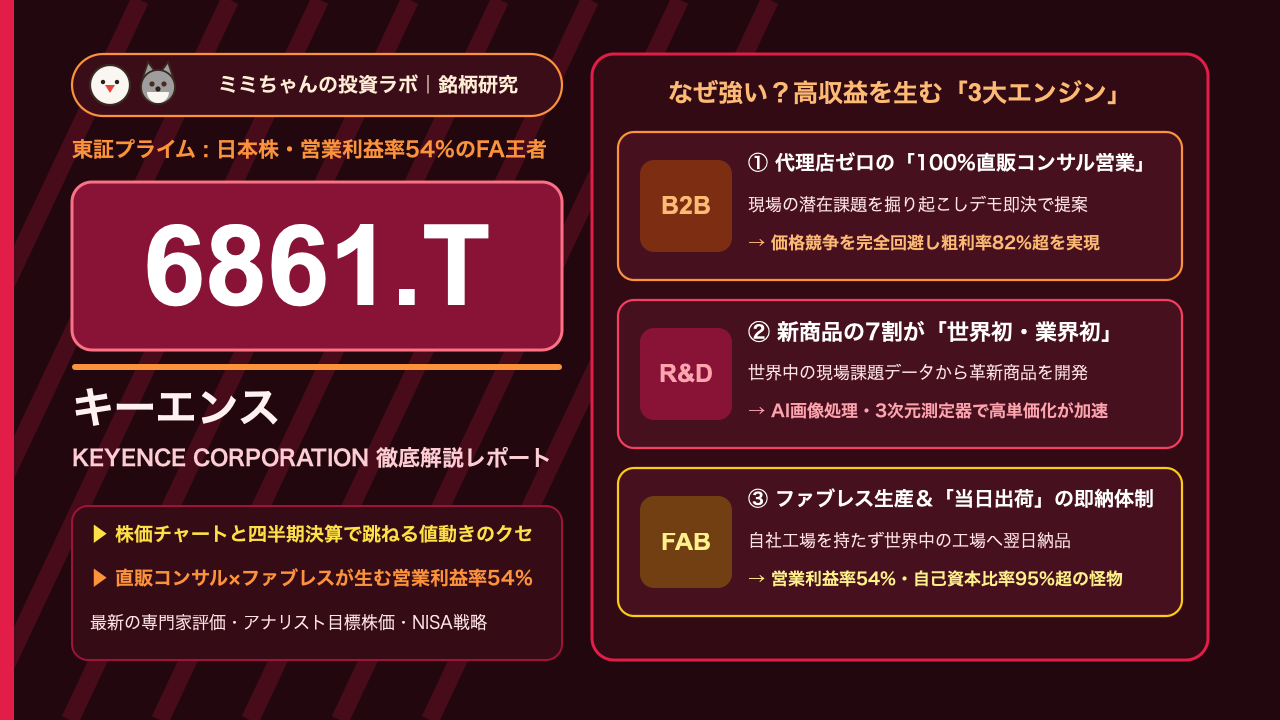
日本の全上場企業約4,000社のなかで、「最も異次元な収益力を持つ企業はどこか?」と問われれば、すべての機関投資家とアナリストが口を揃えて挙げる会社があります。製造業でありながら自社工場を1つも持たないファブレス体制を貫き、売上高1兆円超の巨大規模で「売上総利益率(粗利率)82%超・営業利益率54%」というソフトウェア企業すら凌駕する驚異の利益率を叩き出すFA(ファクトリーオートメーション)センサーの絶対王者がキーエンス(6861.T / KEYENCE CORPORATION)です。
時価総額は約19.1兆円(東証プライム上位)に達し、社員の平均年収が2,000万円を超えることでも有名な同社ですが、新NISAや日本株で投資を検討する個人投資家からは次のような疑問がよく寄せられます。「工場で使われるセンサーや測定器を作っている会社なのに、なぜ粗利率が8割を超え、売上の半分以上がそのまま営業利益として残るの?」「代理店を一切使わない『コンサルティング直販営業』は他社と何が違うの?」「海外売上比率が6割を超えているけれど、世界でも同じビジネスモデルが通用しているの?」「1株7万円〜8万円と超高額だけど、個人投資家はどうやって投資すればいい?」
本記事では、キーエンスが半世紀にわたって磨き上げた「直販コンサル営業×世界初・業界初7割の新商品開発×ファブレス当日出荷」による独自の経済的な堀(モート)から、株価チャートの値動きのクセ、今後の成長ドライバー、機関投資家のバリュエーション評価、そして投資リスクまで徹底的に解剖します。
この記事の結論(エグゼクティブ・サマリー)
- 「潜在ニーズを掘り起こす直販体制×ファブレス」が築く無敵の経済的な堀(モート):商社や代理店を一切介さず、高度な技術知識を持つ営業エンジニアが世界中の工場の生産現場へ直接入り込み、「顧客自身も気づいていない工程の課題」を解決する高付加価値センサーを提案。他社との価格競争を完全に回避することで、粗利率82%超・営業利益率54%という製造業の常識を覆す収益構造を確立しています(キーエンス公式IR)。
- 売上高1兆円突破・5期連続の過去最高益更新と2026年度の利益急拡大:2026年3月期通期決算で売上高1兆円の大台を突破し、純利益4,451億円と5期連続で過去最高益を更新。続く2027年3月期第1四半期(2026年4〜6月期)も純利益が前年同期比+51%増と市場予想を大きく上回るサプライズを達成し、世界的な省人化・自動化投資の波を独占しています(note 2026年決算解説)。
- 自己資本比率95%超・実質無借金の鉄壁バランスシートと海外成長余地:工場を持たないファブレス経営のため設備投資負担が極めて軽く、稼いだ利益がそのまま現預金として積み上がり、自己資本比率は95%超に到達。北米・欧州・アジアでの直販網拡大により海外売上比率は65%を超え、グローバルでの成長余地が依然として広大に残されています(株予報Pro 6861分析)。
- 会社側が「通期業績予想を開示しない」慣行と中国の設備投資サイクルに留意:キーエンスは「短期的な予算達成のための押し込み営業を防ぐ」という経営哲学から、通期の業績予想(ガイダンス)を一切開示しません。そのため四半期決算の実績数値に対する市場コンセンサスの反応が大きくなりやすい点や、中国・欧州の設備投資減速リスクには注意が必要です。
株価チャートと直近のマーケットパフォーマンス
2026年10月21日時点におけるキーエンス(6861.T)の株価は78,500円前後(時価総額:約19兆1,000億円)で推移しています。2026年夏には第1四半期決算の純利益51%増というポジティブサプライズを受けて株価が急伸し、大手証券会社から目標株価100,000円への引き上げが相次ぐなど、再び上場来高値を目指す強いトレンドに入っています(note 2026年1Q決算分析)。
キーエンスの株価には、日本を代表する超優良グロース株特有の3つの明確な「値動きのクセ」があります。
- 会社予想(ガイダンス)が非開示のため、四半期決算の「営業利益率(50%超)」と「海外売上成長率」で株価が跳ねる:キーエンスの四半期決算(7月下旬・10月下旬・1月下旬・4月下旬発表)では、会社側からの来期見通しが出ないため、機関投資家は「四半期ごとの売上成長率(前年同期比+10%〜20%)」と「営業利益率が52%〜55%の高水準を維持しているか」に全神経を集中させます。市場の慎重な事前予想を5%以上上回る着地を見せると、翌営業日に5%〜8%規模の窓を開けて急騰するクセがあります。
- 米国のISM製造業景況感指数およびグローバル長期金利との連動性:世界中の工場の設備投資(CapEx)意欲を敏感に反映するため、米国のISM製造業景況感指数が好不況の境目である「50」を上回って回復する局面では、海外年金基金やグローバルファンドからの買いが真っ先に入ります。一方、無配に近い低配当グロース株(予想PER 35〜40倍)であるため、米長期金利が急上昇する局面ではバリュエーション調整の売りが出やすい特徴があります。
- ファナック(6954.T)・SMC(6273.T)等のFA関連銘柄とのセクター連動:日々の値動きは、同じく日本のファクトリーオートメーション世界四天王と呼ばれるファナック、SMC、安川電機と連動しやすいですが、キーエンスは特定業界(自動車やスマホ)への依存度が低く食品・医薬品・半導体まで顧客が分散しているため、不況期でも最も業績の落ち込みが浅く、株価の回復が一番早いという際立った強さがあります。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
ファクトリーオートメーション(FA)および産業用制御・計測機器市場におけるキーエンス(6861.T)の立ち位置を、主要競合であるコグネックス(CGNX / 米国)、ファナック(6954.T)、オムロン(6645.T)との比較表で整理します。
| 比較項目 | キーエンス(6861.T) | ファナック(6954.T) | コグネックス(CGNX / 米国) | オムロン(6645.T) |
|---|---|---|---|---|
| 株価・時価総額(2026/10/21時点) | 約78,500円 / 約19.1兆円 | 約4,300円 / 約4.2兆円規模 | 約$40〜45 / 約75億ドル(約1.1兆円) | 約5,500円 / 約1.1兆円規模 |
| 主力製品・強み領域 | FA用センサー、画像処理システム、3次元測定器、マイクロスコープ | 工作機械用CNC(世界首位)、産業用ロボット、ロボマシン | 産業用マシンビジョン(画像処理・バーコード読取)専業 | 制御機器(PLC・リレー・センサー)、ヘルスケア |
| 製造・販売モデル | ファブレス(工場なし)+100%直販コンサル営業+当日出荷 | 富士山麓での完全自社一貫生産(高内製化)+直販・代理店 | ファブレス+直販・パートナー併用 | 自社工場生産+特約店・代理店経由の販売が中心 |
| 収益性(粗利率 / 営業利益率) | 粗利率 約82%〜83% / 営業利益率 約52%〜54% | 粗利率 約40% / 営業利益率 約20%〜25% | 粗利率 約70% / 営業利益率 約15%〜20% | 粗利率 約45% / 営業利益率 約6%〜10% |
| 最大の経済的な堀(モート) | 世界の工場現場に入り込む直販網と「世界初7割」の企画開発力 | CNC制御装置のデファクトスタンダードと黄色い工場の量産力 | 画像認識アルゴリズムと物流・EV向けビジョン技術 | 幅広い制御機器ラインナップ(約20万点)の品揃え |
なぜこれほど儲かるのか?収益源の内訳と「3つの経済的な堀(モート)」
キーエンス(6861.T)の売上高は年間1兆1,000億〜1兆2,000億円規模に達し、そのうち82%以上が粗利益、54%が営業利益として残ります(つまり1万円の商品を売ると、原価はわずか1,800円で、5,400円が営業利益になる計算です)。他社が絶対に真似できないこの超高収益構造は、以下の3つのモートから生まれています。
- 代理店を一切使わない「100%直販コンサルティング営業」による中抜き排除と情報独占:
一般的な電機メーカーは、製品を商社や代理店に卸して販売してもらうため、中間マージン(20%〜30%)を取られるうえ、「現場の顧客が本当は何に困っているか」が見えません。一方、キーエンスは世界中すべての拠点を自社の直販営業マンで固めています。営業マンはカタログを配るのではなく、デモ機を持って工場の製造ラインへ直接入り、その場でセンサーを取り付けて「ほら、これまで目視で見逃していた傷が0.1秒で検知できますよ」と実演(デモ即決)します。代理店マージンがゼロになるだけでなく、現場の生きた課題が毎日社内の開発部門へフィードバックされる仕組みが完成しています。
- 「顧客の言った通りのものは作らない(新商品の7割が世界初・業界初)」企画開発力:
キーエンスには「顧客が欲しいと言ったものをそのまま作ると、他社と同じスペック競争・価格競争になる」という鉄則があります。世界中の営業マンが集めた「現場の不満カード」をもとに、企画開発部門が「顧客すら思いつかなかった解決策」を汎用商品として設計します。その結果、発売される新商品の約70%が「世界初」または「業界初」の独自機能を持ち、最初から比較対象(ライバル)が存在しないため、キーエンスが決めた高い価格(顧客が得られるコスト削減効果から逆算した価値価格)で飛ぶように売れていきます。
- 「カスタム品を作らず標準品を当日出荷(即納)する」ファブレス・ロジスティクス:
通常、産業用機器は受注生産で納期に1〜3ヶ月かかりますが、キーエンスはどんな工場でも使える「汎用標準品」として設計し、協力工場で量産して自社の物流センターに在庫を持っています。工場のラインが止まって困っている顧客が午後4時までに注文すれば、その日のうちに発送(当日出荷)され、翌朝には工場に届くという圧倒的なスピードを誇ります。「今すぐラインを直したい工場」にとって、3ヶ月待つ他社製より明日届くキーエンス製を選ぶのは当然であり、これが究極のスイッチングコストとなっています。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
国内市場ですでに圧倒的な地位を築いたキーエンスが、今後売上高2兆円、3兆円へと成長を続けるためのドライバーは、以下の3つのエンジンに集約されます。
① 海外売上比率(現在約65%)のさらなる拡大と欧米・アジア深耕
最大の成長エンジンは、日本国内で完成させた「直販コンサル営業×当日出荷モデル」のグローバル横展開です。すでに海外売上高比率は約65%に達していますが、北米、欧州、中国、インド、東南アジアの製造業市場の規模は日本国内の10倍以上あります。
海外の競合メーカー(シーメンスやロックウェル等)は依然として代理店販売や長い納期が一般的であるため、キーエンスの営業マンがデモ機を持って即日提案・翌日納品するスタイルは欧米やアジアの工場で驚異的な勝率を誇っており、海外現地採用の営業エンジニア増員がそのまま売上増に直結しています。
② AI搭載マシンビジョン(画像処理センサー)と3次元測定器の爆発的普及
第2のエンジンは、工場の「目」となるAI搭載マシンビジョン(画像処理システム)と、プログラミング不要で複雑な部品の寸法を一瞬で測る3次元測定器・マイクロスコープです。
従来のセンサーは「部品があるかないか」しか判別できませんでしたが、最新のキーエンス製ビジョンシステムはAI(ディープラーニング)を内蔵しており、熟練の検査員にしか見分けられなかった微細な塗装ムラ、半導体の配線欠陥、医薬品の異物混入をフルオートで判別します。これらは1台数百万円〜数千万円と単価が高く、顧客単価(ARPU)を大きく押し上げています。
③ 半導体・EVバッテリー・医薬品・物流自動化への裾野拡大
第3の柱は、世界的な構造変化に伴う新規需要の取り込みです。
- 先端半導体・HBM製造:ウエハーの反りやナノレベルの厚みを非接触で測る超高精度変位センサーが不可欠。
- EV・二次電池製造:リチウムイオン電池の電極シートの塗布ムラや溶接不良を高速検査する需要。
- 食品・医薬品・EC物流:深刻な人手不足を背景に、これまで自動化が遅れていた食品工場の検品や物流倉庫の高速バーコード読み取りへと顧客層が無限に広がっています。
主要セグメント別の市場シェアと今後のターゲット
キーエンスは単一セグメント(FA・計測機器事業)を開示していますが、地域別および主要製品群別の売上構成目安、市場ポジション、今後の成長余地を以下のMarkdownテーブルに整理します。
| 地域・製品カテゴリー | 売上構成比(目安) | 現在の市場立ち位置・シェア | 主力製品・特徴 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| 日本国内市場 | 約34%〜36% | 国内FAセンサー・画像処理で圧倒的1位 | 全製品群(自動車・半導体・電機・食品・薬品まで網羅) | 深刻な労働力不足に伴う中小工場の自動化、3次元測定器やAIビジョンの追加導入 |
| 米州市場(北米・中南米) | 約22%〜24% | 高成長(年率二桁成長を継続する最大牽引役) | マシンビジョン、レーザーマーカー、高精度測定器 | 米国の製造業国内回帰(リショアリング)、半導体・EV・医療機器工場の建設ラッシュ |
| アジア・中国市場 | 約28%〜30% | 先端製造ラインの品質管理でデファクト化 | 変位センサー、画像処理、マイクロスコープ | インド・ベトナム・東南アジアへの世界の工場シフトに伴う新規ライン立ち上げ需要 |
| 欧州市場 | 約11%〜13% | ドイツ・イタリア等の製造強国でシェア奪取 | 安全機器、センサー、自動測定システム | 高い人件費・エネルギーコストに悩む欧州工場の省人化・歩留まり改善ニーズ |
特定の1社に対する売上依存度が極めて低く、世界中の数十万社の工場・研究所に分散して製品を納入しているため、特定の業界が不況になっても別の業界の自動化需要でカバーできる強靭なポートフォリオを持っています。
最新の専門家評価(アナリストコンセンサス)と業績指標
国内外の証券アナリスト評価と、個人投資家がキーエンスを分析するうえで確認すべき主要財務指標を以下の3列テーブルにまとめます。
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | 「買い(Strong Buy)」(目標株価:93,000円〜100,000円) | 2026年1Qの純利益51%増サプライズを受け、大手証券が目標株価を10万円の大台へ引き上げ(note 決算解説)。 |
| 売上高・純利益規模 | 売上高:1兆1,000億円超 / 純利益:4,500億〜5,200億円規模 | 5期連続で過去最高益を更新。1兆円企業でありながら2桁の利益成長を続ける日本屈指のグロース株。 |
| 売上総利益率(粗利率) | 約82.0%〜83.5% | 製造業でありながら原価率はわずか17%前後。ブランド品やソフトウェア企業並みの圧倒的な価格決定力。 |
| 営業利益率(マージン) | 約52.0%〜54.0% | 社員に日本最高の給与を支払った後でも、売上の半分以上が営業利益として残る世界最高峰の収益体質(note 企業分析)。 |
| 予想PER(株価収益率) | 予想PER:約36.0倍〜40.0倍(2026年10月時点) | 過去10年平均(PER 35〜45倍)のレンジ中央。高い参入障壁と自己資本比率95%超の安全性に対する常時プレミアム。 |
| 予想配当利回り・財務健全性 | 配当利回り:約0.4%〜0.5%(年間配当:300〜350円) / 自己資本比率:95%超 | 内部留保が2兆円以上に積み上がっており、東証の資本効率要請を受けて段階的な増配を実施中。 |
現在のバリュエーション(割高・割安)を機関投資家はどう評価しているか?
キーエンスの予想PERは約36〜40倍、PBR(株価純資産倍率)は約6倍前後で推移しています。日本株の平均(PER 15倍)と比べれば常に2倍以上の高い倍率がついていますが、世界中の機関投資家(ブラックロックやバンガード等の海外長期ファンド)にとって、キーエンスは「日本株の中で最もワイドモート(広大な経済的な堀)を持つ別格のクオリティ株」として位置づけられています。
機関投資家がPER 30倍台後半を「妥当〜割安」と判断する理由は以下の2点です。
- 営業利益率54%・ファブレス構造がもたらす不況耐性:固定費(工場設備)を持たないため、万が一世界的な不況で売上が一時的に10%減っても、営業利益率は50%近くを維持でき、絶対に赤字にならないこと。
- 2兆円超のキャッシュ・金融資産の山と将来の株主還元余地:バランスシート上に積み上がった莫大な現預金・有価証券を背景に、今後配当性向の引き上げや自社株買いに舵を切った際のアップサイド(株価上昇余地)が極めて大きいこと。
投資における注意点・リスク要因
無敵に見えるキーエンスですが、投資にあたっては以下の4つのリスク(死角)を把握しておく必要があります。
① 1単元(100株)あたり約785万円という超高額な最低投資金額
1株あたり約78,500円であるため、通常の100株単位で購入するには約785万円もの資金が必要となります。新NISAの成長投資枠(年間240万円・生涯1,200万円)では100株を買うことすらできないため、個人投資家は単元未満株(1株単位)を利用する必要があります。
② 過剰な現預金蓄積によるROEの低下圧力と株主還元への市場の不満
稼ぐ力が強すぎる一方で配当性向が15%〜20%程度と低く、自社株買いもほとんど行わないため、自己資本が毎年積み上がって分母が大きくなり、ROE(自己資本利益率:現在約15%〜16%)が自然に低下しやすい構造にあります。海外投資家からは「もっと配当や自社株買いでキャッシュを吐き出すべきだ」とのプレッシャーが常にかけられています。
③ 中国および欧州の製造業景気悪化に伴う短期的な受注減速リスク
海外売上のうち中国および欧州が約4割を占めています。中国の不動産不況長期化やEV過剰生産の調整、あるいはドイツをはじめとする欧州自動車メーカーの設備投資凍結が起きた場合、四半期の売上成長率が一桁台へ減速して株価が調整するリスクがあります。
④ 創業者一族の保有株動向と高PERグロース株特有の金利感応度
創業者である滝崎武光名誉会長および関連資産管理会社が大株主となっています。経営体制はすでに完全にシステム化・仕組み化されていますが、世界的なインフレ再燃で米欧日の長期金利が急騰した局面では、配当利回りが低い高PER株として機械的な売りに晒されやすい性質があります。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
ミミちゃんアカアカ新NISA(成長投資枠)や特定口座において、キーエンス(6861.T)を活用した実践的な投資アプローチを整理します。
- コア・サテライト戦略における位置づけと配分目安:
キーエンスは、日本株ポートフォリオにおける「最高峰クオリティ・グロース枠(長期複利成長エンジン)」として位置づけるのが理想的です。配当利回りは低いものの、10年・20年単位での事業価値の増大スピードが群を抜いているため、単元未満株(1株〜10株程度)を活用して資産全体の5%〜8%程度を目安に組み入れることを推奨します。
- 買い付けのタイミング(1株投資での押し目買い基準):
キーエンス株は、全体相場のリスクオフや米長期金利上昇局面で一時的にPER 30倍〜33倍近辺まで売られた後、好決算で一気に最高値を奪還するサイクルを繰り返しています。
- 日経平均の急落や金利上昇時に、75日・200日移動平均線(株価68,000円〜73,000円ゾーン)まで押し目を作った局面
- 1株単位(約7.8万円)で時期を3〜4回に分けて買い下がる時間分散アプローチ
- 次回決算で注目すべき最重要KPI(2点):
- 四半期売上高の前年同期比成長率(+15%超)と海外(特に米州・アジア)の伸び:グローバル直販網の拡大によって海外市場でのシェア奪取が加速しているか。
- 営業利益率(52%〜54%超)の維持と増配アナウンスの有無:高い粗利率を維持しつつ、余剰キャッシュの株主還元(増配)にさらなる前進が見られるか。
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。