
※本記事は2026年10月21日時点の公開情報・市場データに基づき調査・執筆しています。
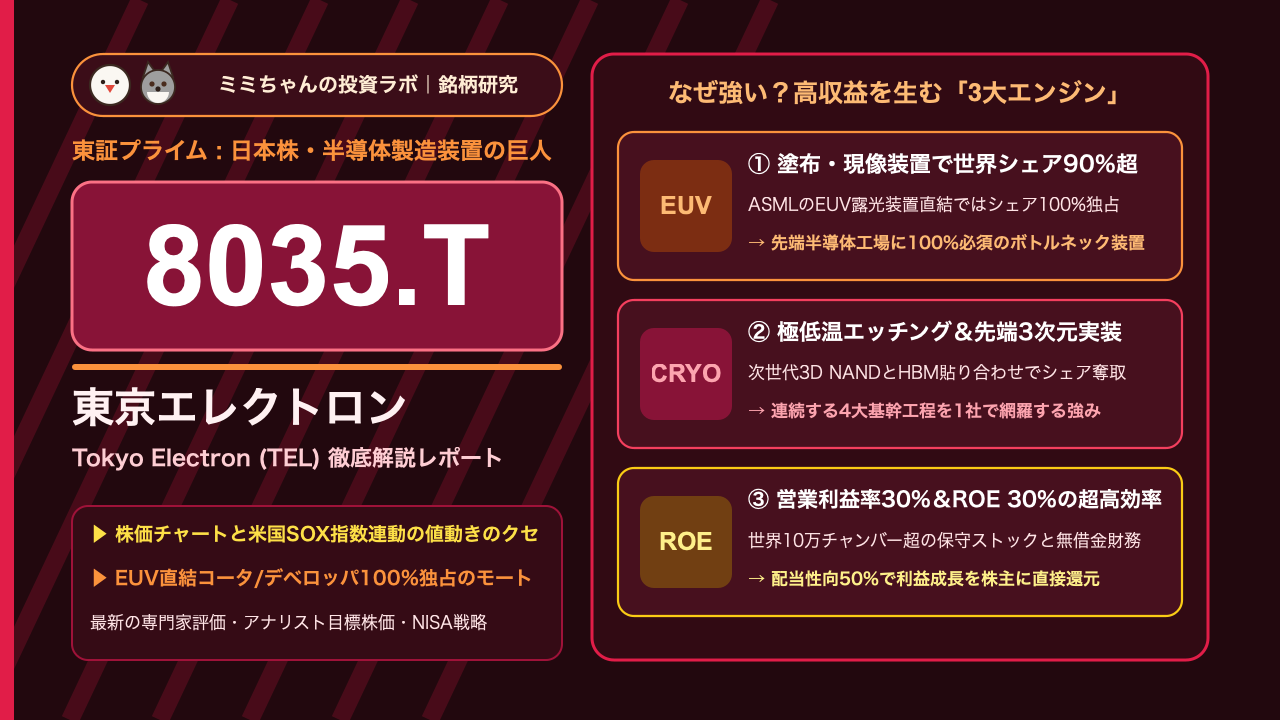
日本の株式市場において、半導体関連株の象徴(ベルウェザー銘柄)として圧倒的な存在感を放ち、世界トップ3の半導体製造装置メーカーとして時価総額約24.2兆円(高値時31兆円超)を誇る超優良企業が東京エレクトロン(8035.T / Tokyo Electron Limited:TEL)です。
新NISAの成長投資枠や日本株の主力銘柄として個人投資家からも絶大な人気を集めていますが、同時に次のような疑問も多く聞かれます。「社名に『東京』とついているけれど、具体的に半導体のどの工程の装置を作っているの?」「オランダのASMLが独占するEUV露光装置の隣には、必ず東京エレクトロンの装置が100%セットで置かれているって本当?」「AIメモリ(HBM)や次世代2ナノ半導体の普及で、なぜ東京エレクトロンの利益率がさらに跳ね上がるの?」「株価のボラティリティが大きいけれど、どこで押し目買いを狙えばいい?」
本記事では、東京エレクトロンが築き上げた「コータ・デベロッパ世界シェア90%(EUV向け100%)×4大基幹工程網羅×極低温エッチング技術」による独自の経済的な堀(モート)から、株価チャートの値動きのクセ、今後の成長エンジン、証券アナリストのバリュエーション評価、そして投資リスクまで徹底的に解剖します。
この記事の結論(エグゼクティブ・サマリー)
- 「コータ/デベロッパ世界シェア90%(EUV向け100%)」を筆頭とする4大連続工程の独占的モート:半導体ウエハーに感光材(レジスト)を塗り、露光後に現像する「コータ/デベロッパ(塗布・現像装置)」で世界シェア約90%、最先端のASML(ASML)製EUV露光装置と直結するインライン工程では世界シェア100%を完全独占。さらに成膜・エッチング・洗浄の4大前工程すべてで世界トップクラスのシェアを持つ唯一無二の装置メーカーです(東京エレクトロン公式IR)。
- 先端ロジック(2nm)とAIメモリ(HBM)の設備投資爆発で大幅増収増益へ:2026年3月期(FY2026)に続き、2027年3月期(FY2027)に向けてAIサーバー向けの先端ロジック(TSMC 2nm等)および広帯域メモリ(HBM・先端DRAM)の増産投資が本格化。売上高は前年比30%超増の2兆8,000億〜3兆円規模、営業利益も同40%超増へと急拡大する力強い成長局面に突入しています(楽天証券 トウシル決算レポート)。
- 営業利益率28%〜30%・ROE 30%超・実質無借金の圧倒的な財務クオリティ:日本の製造業としては異次元となる売上総利益率(粗利率)約47%、営業利益率約28%〜30%、自己資本利益率(ROE)約30%前後を達成。世界中に出荷した約10万チャンバー以上の納入済み装置から得られる保守・改造・パーツ売上(フィールドソリューション)が安定キャッシュフローを生み、配当性向50%の株主還元を支えています(note 決算短信分析)。
- 中国市場の成熟半導体投資の一巡と米国の対中輸出規制強化に要警戒:2024〜2025年に売上高の40%以上を占めた中国の新興半導体メーカーによるレガシー(旧世代)装置特需が一巡するなか、米商務省および日本政府による先端半導体製造装置の対中輸出規制の動向が株価の短期的なボラティリティ要因となる点には注意が必要です。
株価チャートと直近のマーケットパフォーマンス
2026年10月21日時点における東京エレクトロン(8035.T)の株価は52,000円前後(時価総額:約24.2兆円)で推移しています。2026年7月にはAI半導体需要の過熱とともに6万円台(時価総額31兆円超)の上場来高値圏を記録した後、夏場以降の米国半導体株の調整や為替の変動を織り込みながら5万円台前半で値固めを行う展開となっています(TradingView 8035目標株価予測)。
東京エレクトロンの株価には、日経平均株価への寄与度が極めて高い主力半導体株としての3つの明確な「値動きのクセ」があります。
- 前夜の米国「SOX指数(フィラデルフィア半導体株指数)」およびASML・AMATの株価に直結して寄り付く:東京エレクトロンは海外機関投資家の売買代金比率が極めて高く、前夜の米国市場でエヌビディア、TSMC、アプライド・マテリアルズ(AMAT)、ラムリサーチ(LRCX)が買われた翌朝は、高い相関性をもってギャップアップ(窓開け上昇)して始まります。また、日経平均先物の裁定取引(インデックス売買)の主戦場となるため、指数全体の需給に振らされやすい特徴があります。
- 決算発表時は「WFE(半導体前工程製造装置)市場見通し」と「先端向け売上比率」で動く:四半期決算(5月・8月・11月・2月上旬発表)において、市場が最も注目するのは経営陣が示す「世界のWFE(Wafer Fab Equipment)市場規模の年間予測(1,100億〜1,200億ドル超への拡大見通し)」と、自社の「売上総利益率(粗利率47%超)」です。中国向けの旧世代装置比率が下がり、高採算な先端ロジック・HBM向け比率が上昇して粗利率が改善すると、株価は強く買われます。
- 「半導体サイクルの先行指標」として、業績ピークの半年〜1年前に株価が動き出す:半導体製造装置株には「PERが最も高く見える不況底入れ期に株価が上がり始め、業績が過去最高を更新してPERが低く見える時期に、翌年の設備投資減速を織り込んで株価が調整する」というシクリカル(循環)特性があります。現在はAIインフラ需要によって従来の3〜4年サイクルが長期化(スーパーサイクル化)しているかが最大の注目点です。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
世界の半導体製造装置(前工程WFE)市場における東京エレクトロン(8035.T)の立ち位置を、世界トップ5を争うアプライド・マテリアルズ(AMAT)、ASML(ASML)、ラムリサーチ(LRCX)との比較表で整理します。
| 比較項目 | 東京エレクトロン(8035.T) | アプライド・マテリアルズ(AMAT) | ASML(ASML) | ラムリサーチ(LRCX) |
|---|---|---|---|---|
| 株価・時価総額(2026/10/21時点) | 約52,000円 / 約24.2兆円 | 約$210〜230 / 約1,800億ドル(約27兆円) | 約$1,080 / 約4,300億ドル(約64兆円) | 約$95〜105 / 約1,300億ドル(約19.5兆円) |
| 主力領域・世界シェア1位工程 | コータ/デベロッパ(90%・EUV向け100%)、ガスケミカルエッチング | 成膜(CVD/PVD)、CMP(研磨)、イオン注入、計測 | EUV露光装置(100%)、ArF液浸露光(90%超) | エッチング装置(世界首位)、導電膜形成 |
| カバーする工程の広さ | 唯一の「連続する4大基幹工程(塗布・成膜・削り・洗浄)」網羅 | 露光・塗布現像を除くほぼ全工程を網羅 | リソグラフィ(露光)と関連計測に完全特化 | エッチングと成膜・洗浄の3領域に特化 |
| 収益性(粗利率 / 営業利益率) | 粗利率 約47% / 営業利益率 約28%〜30% | 粗利率 約47.5% / 営業利益率 約29% | 粗利率 約52% / 営業利益率 約38% | 粗利率 約48% / 営業利益率 約30% |
| 最大の経済的な堀(モート) | 露光直結の塗布現像独占と工程間すり合わせ(インテグレーション) | 世界最大の装置ラインナップとパッケージング統合力 | EUV光源・光学系の完全独占と高いスイッチングコスト | 3D NANDの深い穴を掘るエッチング技術の蓄積 |
なぜこれほど儲かるのか?収益源の内訳と「3つの経済的な堀(モート)」
東京エレクトロン(8035.T)の売上高は年間2兆5,000億〜3兆円規模に達し、日本企業の中でトップクラスのROE(約30%)と営業利益率(約30%)を誇ります。競合の米国メーカーと互角以上の高収益を叩き出せる背景には、以下の3つの構造的モートが存在します。
- EUV露光装置と物理的に直結する「コータ/デベロッパ」のシェア100%独占:
半導体の回路を焼き付ける際、ASML(ASML)の露光装置単体では処理ができません。露光の直前にシリコンウエハーへ均一に感光剤(フォトレジスト)を塗り、露光が終わった瞬間にウエハーを受け取って現像する「コータ/デベロッパ」という装置と物理的にドッキング(インライン接続)させる必要があります。特に1台数百億円のEUV露光装置に直結できる認定を受けているのは、世界中で東京エレクトロンの主力機「CLEAN TRACK LITHIUS Pro Z」シリーズただ1つ(世界シェア100%)です。つまり、世界でEUV露光装置が1台売れるごとに、必ず東京エレクトロンのコータ/デベロッパも1台売れる構造になっています。
- 「成膜・塗布現像・エッチング・洗浄」の連続する4大工程を1社で持つすり合わせ力:
半導体の製造は「薄膜を塗る(成膜)→感光剤を塗って現像する(塗布現像)→不要な部分を削り取る(エッチング)→ナノレベルのゴミを洗い流す(洗浄)」という4つの工程を何十回も繰り返します。2nm世代やGAA(ナノシート)構造では、1つの工程のわずかな誤差が次の工程の不良に直結するため、東京エレクトロンのように連続する4工程すべてを自社内に持ち、装置間の相性を事前にすり合わせて提案できる能力が、TSMC等の顧客にとって計り知れない価値(モート)となっています。
- 世界10万チャンバー超の納入基盤から生まれる「フィールドソリューション(FS)事業」:
東京エレクトロンがこれまで世界中の半導体工場へ納入し、現在も稼働している装置は延べ10万チャンバー(処理室)を超えています。これらの稼働中装置に対する消耗部品の交換、延命改造、ソフトウェアアップグレードを提供する「フィールドソリューション事業」が全社売上の約20%〜25%(年間5,000億〜6,000億円超)を占めており、利益率を下支えする強力なストック収益源となっています。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
2030年に世界半導体市場が1兆ドル(約150兆円)へ倍増するなか、東京エレクトロンが中期経営計画で掲げる「売上高3兆円超・営業利益率35%以上・ROE 30%以上」を牽引する3つの成長エンジンを解説します。
① 3D NAND・先端DRAMを革新する「極低温(クライオ)エッチング」でのシェア奪取
最大の技術的ブレークスルーとして世界中から注目を集めているのが、東京エレクトロンが開発した「極低温(クライオ)エッチング技術」です。
データを保存する3D NANDフラッシュメモリは現在、マンションのように200層から300層、400層へと縦に積み上げる高層化が進んでいます。その際、上から下まで真っ直ぐで深い穴(高アスペクト比の孔)を掘るエッチング工程はこれまで米ラムリサーチ(LRCX)の独壇場でした。しかし東京エレクトロンは、ウエハーをマイナス60度〜マイナス70度以下の極低温に冷やし、特殊なガスを使って従来の3倍以上の速度で正確に穴を掘る革新装置を開発。これにより、長年ラムリサーチが握っていたメモリの最重要エッチング工程で急速に採用枠を奪取しています。
② AI半導体の性能を決める「先端パッケージング(3次元実装・ウエハーボンダー)」の急拡大
第2のエンジンは、前工程の微細化限界を補う「後工程(先端パッケージング)」への本格展開です。生成AI向けのHBM(広帯域メモリ)は、DRAMの薄いウエハーを8枚・12枚・16枚と垂直に貼り合わせて作られます。また、2nm以降のロジック半導体では、電力供給配線をチップの裏側に配置する「裏面電源供給(BSPDN)」のために2枚のウエハーをナノレベルの精度で貼り合わせる工程が必須となります。
東京エレクトロンは、このウエハー貼り合わせ装置(ウエハーボンダー / デボンダー)やプローバ(検査装置)で世界トップシェアを握っており、CoWoSやHBMの増産に伴って売上が倍増ペースで伸びています(トウシル 先端パッケージング解説)。
③ 次世代2nm(GAA構造)と裏面電源供給(BSPDN)による装置単価(TAM)の拡大
第3の柱は、トランジスタ構造がFinFETからGAA(Gate-All-Around:ナノシート)へ変わる2nm世代での工程数増加です。ナノシートを立体的に削り出し、隙間なく原子層レベルの膜を塗る(ALD:原子層堆積)工程や、繊細なシートを壊さずに洗う超臨界乾燥洗浄装置の需要が急増します。1工場あたりの製造装置投資額(WFE)が3nm世代に比べて20%〜30%増加するため、東京エレクトロンの成膜・洗浄装置の出荷単価が大きく引き上がります。
主要セグメント別の市場シェアと今後のターゲット
東京エレクトロンの主要装置カテゴリーおよび用途別の構成比、市場シェア、今後の成長余地を以下のMarkdownテーブルに整理します。
| 装置カテゴリー・領域 | 売上構成比(目安) | 現在の市場立ち位置・シェア | 主力製品・特徴 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| エッチング装置(Etch) | 約30%〜33% | 世界シェア第2位(メモリ・ロジック双方で拡大) | ガスケミカルエッチング、極低温(クライオ)エッチング | 400層超の次世代3D NANDでのラムリサーチからのシェア奪取、GAAナノシート加工 |
| 成膜装置(Deposition) | 約26%〜29% | バッチ式成膜で世界1位・枚葉式でも上位 | 縦型熱処理成膜装置、ALD(原子層堆積)、CVD | 2nm世代のGAA・裏面電源供給(BSPDN)に伴う微細成膜工程の急増 |
| コータ/デベロッパ(塗布現像) | 約16%〜18% | 世界シェア約90%(EUV直結は100%独占) | CLEAN TRACK LITHIUS Pro Z(EUV・High-NA対応) | ASMLのEUVおよびHigh-NA EUV出荷増との完全連動、先端HBM向け需要 |
| 洗浄装置・ボンダー他 | 約8%〜10% | 枚葉式洗浄・ウエハーボンダーでトップ級 | 超臨界乾燥洗浄装置、ウエハーボンダー、プローバ | 3次元積層(HBM・SoIC)におけるウエハー接合・薄化工程の爆発的拡大 |
| フィールドソリューション(FS) | 約20%〜23% | 世界10万チャンバー超の稼働基盤 | 消耗パーツ供給、装置延命改造、稼働監視ソフト | 世界の新工場稼働に伴う保守ストック収益の持続的積み上がり |
用途別(新規装置売上内)では、AIサーバー需要を背景に「先端ロジック・ファウンドリ向け(約55%〜60%)」と「DRAM / HBM向け(約25%〜30%)」の2大領域が力強く牽引しており、これまで停滞していたNANDフラッシュメモリ向け(約10%〜15%)も大容量SSD需要とクライオエッチング導入によって回復フェーズに入っています。
最新の専門家評価(アナリストコンセンサス)と業績指標
国内および海外証券アナリストによる評価と、個人投資家が東京エレクトロンを分析するうえで確認すべき主要財務指標を以下の3列テーブルにまとめます。
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | 「買い(Strong Buy)」(目標株価平均:約62,000円〜65,000円) | 先端ロジックとHBM向けの受注再加速を受け、楽天証券など主要証券が目標株価65,000円を維持・引き上げ(トウシル レポート)。 |
| 売上高・営業利益成長率 | 2027年3月期予想:売上+30%超増 / 営業利益+40%超増 | 中国レガシー特需の反動を先端AI向け需要が完全に凌駕し、再び過去最高益を更新する成長軌道へ。 |
| 売上総利益率(粗利率) | 約46.5%〜48.0%(中期目標:49%〜50%超) | 高付加価値なEUV向け装置やクライオエッチングの比率上昇に伴い、日本の製造業として突出した粗利率を実現。 |
| 営業利益率・ROE | 営業利益率:約28%〜30% / ROE(自己資本利益率):約30% | 巨額の研究開発費(5年間で1.5兆円計画)を投じながら営業利益率30%・ROE 30%を叩き出す超高効率経営。 |
| 予想PER(株価収益率) | 予想PER:約22.0倍〜25.0倍(2026年10月時点) | 2026年夏の調整により、過熱圏(PER 35倍超)から過去平均レンジ(20〜25倍)へと大きく割安感が改善。 |
| 予想配当利回り・株主還元 | 配当利回り:約2.0%〜2.3%(基本方針:連結配当性向50%) | 「純利益の50%を配当として還元する」明確な方針に加え、機動的な大規模自社株買いを実施する株主重視姿勢。 |
現在のバリュエーション(割高・割安)を機関投資家はどう評価しているか?
東京エレクトロンの予想PERは約22〜25倍で推移しています。2026年7月に株価が6万円を超えていた局面ではPER 32〜35倍まで買われていましたが、その後の株価調整と来期(FY2027)に向けたEPS(1株利益)の大幅増益予想があいまって、バリュエーションは急速に引き締まっています。
機関投資家が現在の5万円台前半の株価水準を「中長期の妙味が高い仕込み場」と評価する理由は以下の2点です。
- ASML(PER 32倍)に対する割安感とEUV連動性:同じくEUV工程の恩恵を100%受けるにもかかわらず、ASMLと比較してPERが約3割低い水準で放置されており、2nm量産本格化に伴うリレーティング余地が大きいこと。
- 配当性向50%がもたらすインカムの急増:業績連動型の配当方針(配当性向50%)をとっているため、営業利益が4割増えれば1株あたり配当金も連動して大幅増配となり、取得価格に対する実質利回り(YOC)が急速に高まること。
投資における注意点・リスク要因
世界トップクラスの競争力を誇る東京エレクトロンですが、投資にあたっては以下の4つのリスク(死角)を把握しておく必要があります。
① 日米政府による対中半導体製造装置の輸出規制強化リスク
東京エレクトロンの売上高のうち約35%〜45%は中国市場が占めています。現在は規制対象外の成熟世代(28nm以降)の装置を中心に合法的に出荷していますが、今後米国政府が同盟国(日本・オランダ)に対して規制対象の拡大や保守サービスの制限を強く求めた場合、中国向け売上が急減する地政学リスクを抱えています。
② 半導体設備投資サイクル(シリコンサイクル)に伴う業績・株価の激しい変動
半導体製造装置は顧客(TSMC、サムスン、マイクロン等)の設備投資計画に100%依存するBtoBビジネスです。メモリ市況の悪化やAI投資の一服によって顧客が設備投資を20%削減すると、装置メーカーの受注と株価は真っ先に大きく下落するシクリカル性があります。
③ 米アプライド・マテリアルズ(AMAT)・ラムリサーチ(LRCX)との激しい開発競争
成膜やエッチング、先端パッケージング領域では、米国の巨大装置メーカー2社および国内のSCREENホールディングス(洗浄)、KOKUSAI ELECTRIC(バッチ成膜)との熾烈な技術開発競争が続いており、5年間で1.5兆円規模の研究開発費を継続的に投じ続ける必要があります。
④ 1単元(100株)あたりの最低投資金額の大きさ(約520万円)
株式分割を実施したものの、1株あたり52,000円前後であるため、通常の100株単位で購入するには約520万円の資金が必要となり、個人投資家がNISA成長投資枠(年間上限240万円)で100株を購入することができません(単元未満株制度の活用が必須となります)。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
ミミちゃんアカアカ新NISA(成長投資枠)や特定口座において、東京エレクトロン(8035.T)を活用した実践的な投資アプローチを整理します。
- コア・サテライト戦略における位置づけと配分目安:
東京エレクトロンは、日本株ポートフォリオにおける「半導体・ハイテク成長枠の主力銘柄」として位置づけるのが最適です。日立製作所(6501.T)のようなインフラ・DX株や高配当バリュー株をコアに据えつつ、資産全体の5%〜10%程度を東京エレクトロンに配分することで、世界のAI半導体ブームと高い配当還元(配当性向50%)の両方を日本円建てで取り込むことができます。
- 買い付けのタイミングと単元未満株(1株投資)の活用法:
NISA成長投資枠では「単元未満株(1株単位=約5.2万円)」を活用し、以下の押し目局面で1株〜数株ずつ段階的に拾う戦略が極めて有効です:
- 米国SOX指数の調整や輸出規制ニュースに連れ安し、予想PERが20〜22倍近辺(株価48,000円〜51,000円ゾーン)まで低下した局面
- 200日移動平均線や75日移動平均線のサポートライン付近での反発確認時
- 次回決算で注目すべき最重要KPI(2点):
- 先端DRAM(HBM)および先端ロジック(2nm)向けの新規装置売上比率:中国レガシー向けの比率低下を補い、高採算なAI関連向けの構成比が拡大しているか。
- 売上総利益率(粗利率47%〜48%超)と通期WFE市場成長見通しの引き上げ有無:極低温エッチングやボンダー等の高付加価値製品の寄与によって利益率が向上しているか。
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。