
※本記事は2026年10月21日時点の公開情報・市場データに基づき調査・執筆しています。
企業の業務環境がクラウド化し、AIを悪用したサイバー攻撃が秒単位で進化する現代において、「エンドポイント(PC・サーバー・クラウド端末)保護」の絶対的王者として君臨し、パロアルトネットワークス(PANW)と並んで世界のサイバーセキュリティ市場を牽引する双璧がクラウドストライク・ホールディングス(CrowdStrike Holdings, Inc. / NASDAQ: CRWD)です。
米国株や新NISA(成長投資枠)でハイテク・セキュリティ銘柄を検討する投資家から、クラウドストライクには常に熱い視線が注がれています。しかし同時に、次のような疑問も多く聞かれます。「2024年7月に起きた世界的なWindowsシステム障害の後、顧客離れは起きなかったの?どうやって見事に復活したの?」「年間経常収益(ARR)が58億ドルを超え、新契約モデル『Falcon Flex』が前年比+101%も急増している秘密は何?」「パロアルトネットワークスやマイクロソフトのセキュリティと何が違うの?」
本記事では、クラウドストライクが築き上げた「単一軽量エージェント(Falcon)×AI脅威グラフ(Threat Graph)×Falcon Flex契約モデル」による独自の経済的な堀(モート)から、決算発表時の株価のクセ、今後の成長ドライバー、機関投資家のバリュエーション評価、そして投資リスクまで徹底的に解剖します。
この記事の結論(エグゼクティブ・サマリー)
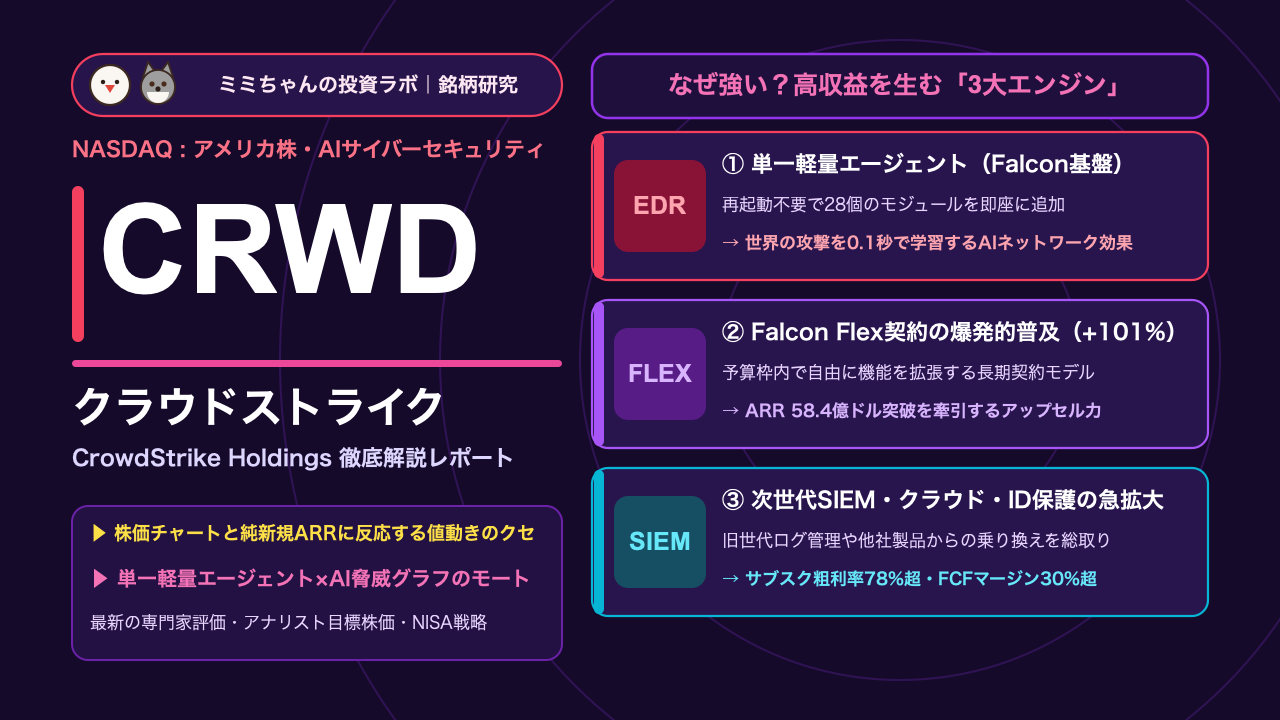
- 「単一軽量エージェント×クラウドAI脅威グラフ」が築く強固な経済的な堀(モート):パソコンやサーバーを重くしないわずか1つの超軽量センサー(Falconエージェント)を入れるだけで、28種類以上のセキュリティ機能をクラウド側から追加可能。世界中の端末から毎日数兆件の攻撃データを学習するAI(Threat Graph)のネットワーク効果により、顧客が増えるほど防御精度が高まる模倣困難なモートを確立しています(クラウドストライク公式IR)。
- ARR(年間経常収益)58.4億ドル突破と「Falcon Flex」の前年比+101%成長:2027会計年度第2四半期(2026年5〜7月期)決算では、売上高が前年同期比26%増と力強い成長を続け、最重要指標であるARRは58億4,000万ドル(約8,760億円)へ拡大。予算枠内で自由にモジュールを使い分けられる新契約方式「Falcon Flex」の採用が前年比+101%増と爆発的に普及し、2024年の障害影響を完全に克服して過去最高水準の顧客ロイヤルティを証明しています(Seeking Alpha CRWD決算分析)。
- サブスク粗利率78%超・単四半期FCF 3.77億ドルを生む高収益SaaSモデル:売上の94%以上が継続課金(サブスクリプション)であり、Non-GAAPサブスク粗利率は約78%〜80%、通期のフリーキャッシュフロー(FCF)マージンは30%超を達成。5個以上のモジュールを同時契約する顧客が全体の65%以上に達し、営業コストをかけずに顧客単価(ARPU)が上がり続ける構造を誇ります(2027年度第2四半期決算発表)。
- 高いバリュエーション水準とマイクロソフト・パロアルトとのプラットフォーム競争に留意:高い成長性と収益性を背景に、株価は常に高いPER・PSRプレミアムで取引されているため、四半期決算の純新規ARR(Net New ARR)が市場期待をわずかに下回った際の急落リスクや、大企業向け統合案件での値引き競争には注意が必要です。
株価チャートと直近のマーケットパフォーマンス
2026年10月21日時点におけるクラウドストライク(CRWD)の株価は227.39ドル(時価総額:約2,328億ドル)で推移しています。2024年7月の世界的IT障害直後には一時大きく下落する試練を経験しましたが、ジョージ・カーツCEOによる迅速な再発防止策と「カスタマー・コミットメント・パッケージ(無償モジュール提供による補償)」が奏功して解約率をわずか2%未満に抑え込み、2025年から2026年にかけて劇的なV字回復と高値更新を達成しました(Barchart アナリスト評価)。
クラウドストライクの株価には、高成長サイバーセキュリティ株特有の3つの明確な「値動きのクセ」があります。
- 決算発表時は「売上高」ではなく「純新規ARR(Net New ARR)の増減」で株価が10%〜15%動く:クラウドストライクの四半期決算(3月・6月・8月下旬・12月上旬発表)において、ウォール街の機関投資家が最も重視する単一指標は「当四半期に新しく積み上がった年間経常収益(Net New ARR)」です。この純新規ARRの前年同期比成長率がプラス転換・加速していることが確認されると猛烈な買いが入る一方、次四半期のARR見通しが少しでも保守的だとアルゴリズム売りが出やすい特徴があります。
- 「モジュール採用率(5個・6個・7個以上の同時契約比率)」と「Falcon Flex契約額」への高い注目度:新規顧客の獲得以上に、既存顧客が「エンドポイント保護だけでなく、クラウド保護、ID保護、次世代SIEM(LogScale)までまとめ買いしているか」を示すモジュール採用率が株価の中長期トレンドを決定づけます。
- パロアルト(PANW)・ゼットスケーラー(ZS)との決算連動とAIセキュリティ需要の追い風:決算発表時期が近いパロアルトネットワークス(PANW)と強い相関を持ちます。また、企業が自律型AIエージェントを導入するにつれて「AIエージェント自身の乗っ取りや機密データ流出を防ぐセキュリティ需要」が急増しており、AIソフトウェア関連のポジティブなニュースに強く反応します(Motley Fool AIセキュリティ分析)。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
サイバーセキュリティ市場におけるクラウドストライク(CRWD)の立ち位置を、主要競合であるパロアルトネットワークス(PANW)、マイクロソフト(MSFT / Defender)、センチネルワン(S)との比較表で整理します。
| 比較項目 | クラウドストライク(CRWD) | パロアルトネットワークス(PANW) | マイクロソフト(Microsoft Defender) | センチネルワン(S) |
|---|---|---|---|---|
| 株価・時価総額(2026/10/21時点) | $227.39 / 約2,328億ドル | $342.00 / 約2,798億ドル | 約$541 / 約4.0兆ドル(全社) | 約$25〜30 / 約85億ドル規模 |
| 出自・最強のコア領域 | エンドポイント(EDR/XDR)世界首位+クラウド・ID・次世代SIEM | ネットワーク(次世代ファイアウォール)首位+クラウドSASE・AI運用 | Windows OS標準統合+Office 365 E5バンドル提供 | エンドポイント自律AI防御(中堅企業・MSPに強み) |
| 導入・アーキテクチャの優位性 | 100%クラウドネイティブ・単一軽量エージェント(再起動不要) | ハードウェア+複数の買収技術を3大基盤へ統合中 | Windowsには標準搭載だが、Mac/Linuxや他社クラウド管理が複雑 | 軽量エージェントで追随するが、周辺モジュール数でCRWDが圧倒 |
| 成長性・収益性(2026年) | ARR 58.4億ドル(売上+26%)/ FCFマージン 30%超 | NGS ARR 91億ドル / 調整後FCFマージン 38.4% | セキュリティ部門売上250億ドル超 | 売上成長率 約25% / FCF黒字化達成フェーズ |
| 最大の経済的な堀(モート) | AI脅威グラフのネットワーク効果と28モジュール即時有効化 | ネットワークからクラウドまで全社統合するスイッチングコスト | Officeライセンスへの抱き合わせ(バンドル)による価格競争力 | 端末側でのローカルAI検知スピード |
なぜこれほど儲かるのか?収益源の内訳と「3つの経済的な堀(モート)」
クラウドストライク(CRWD)のARR(年間経常収益)は58.4億ドルに達し、2030年までにARR 100億ドルという明確なマイルストーンに向けて邁進しています。同社が78%超のサブスク粗利率と30%超のFCFマージンを生み出し続けられる背景には、以下の3つの構造的モートがあります。
- 「単一軽量エージェント(Single Lightweight Agent)」による摩擦ゼロのクロスセル構造:
通常、企業が新しいセキュリティ機能(例えばUSBメモリの制御や、クラウド設定ミスの監視、IDパスワードの保護など)を導入しようとすると、新しいソフトを全社員の数万台のPCに再インストールし、PCを再起動させる膨大な手間がかかります。しかしクラウドストライクは、最初に導入した「たった1つの軽量センサー(CPU負荷1%未満)」がすでにPCに入っているため、管理者がクラウド画面でスイッチをONにするだけで、追加インストールも再起動も一切なしで28個の別モジュールを即日使い始めることができます。この「追加導入の手間がゼロ」という設計が、驚異的なクロスセル率を生んでいます。
- 「Threat Graph(脅威グラフ)」が持つ強力なデータのネットワーク効果:
クラウドストライクのクラウド脳である「Threat Graph」は、世界中の数千万台のエンドポイントから毎日数兆件のイベント(ファイル実行、通信、ログイン挙動)をリアルタイムで収集・分析しています。ある金融機関で発生した未知のハッキング手法は、その瞬間にAIによって解析され、1秒後には世界中の小売業や製造業の顧客すべてに防御ルールとして自動反映されます。「顧客が増えるほどデータが増え、データが増えるほどAIが賢くなり、さらに新規顧客が集まる」という、後発企業が絶対に追いつけないデータモートが存在します。
- 新契約モデル「Falcon Flex」による大口顧客の長期ロックイン:
2024年の障害後にクラウドストライクが急速に普及させたのが「Falcon Flex」という柔軟なサブスクリプション契約です。顧客は個別のモジュールを毎回稟議にかけて買うのではなく、最初に「年間数百万ドルの利用枠(プール)」をまとめて契約し、その枠内で必要なモジュールをいつでも自由に入れ替え・追加できます。障害のお詫びとして無償提供した新モジュール(Charlotte AIや次世代SIEM)の便利さを実感した顧客が、そのままFalcon Flexの大型複数年契約へと移行しており、これが前年比+101%の急成長を生む最大の原動力となっています。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
エンドポイント(EDR)市場で首位を固めたクラウドストライクは、現在「エンドポイント以外の3つの巨大市場(Emerging Products)」を爆発的に伸ばすことで、ARR 100億ドルへの道を切り拓いています。
① 次世代SIEM「Falcon Next-Gen SIEM(LogScale)」によるレガシー勢の置き換え
現在最も成長が加速しているのが、企業内のあらゆるセキュリティログを高速収集・分析する「次世代SIEM(LogScale)」です。従来、大企業はSplunk(シスコが買収)やIBM QRadarといった古いSIEM製品を使っていましたが、「データ量が増えると利用料が天文学的に高くなる」「検索が遅い」という強い不満を抱えていました。
クラウドストライクは、すでにPCやサーバーに入っているFalconエージェントのデータをそのまま高速処理できるため、従来製品に比べてコストを最大50%削減しつつ、検索速度を100倍以上高速化します。この圧倒的な優位性により、レガシーSIEMからの乗り換え需要を総取りし、前年比100%超の成長を続けています。
② クラウドセキュリティ(CNAPP)とアイデンティティ(ID)保護の標準化
第2のエンジンは、AWSやAzureなどのクラウド環境そのものを守る「Falcon Cloud Security」と、ハッカーの最大の侵入口である「盗まれた正規社員のID・パスワード(Active Directory等)」の不正利用を阻止する「Falcon Identity Protection」です。
現代のサイバー攻撃の約80%は「マルウェア(ウイルス)」を使わず、盗んだ正規IDで堂々とログインする手法(Living off the Land攻撃)をとります。クラウドストライクは端末(エンドポイント)とID認証、クラウド設定を1つの画面で追跡できるため、これら3領域をセットで導入する大企業が急増しています。
③ 生成AIセキュリティアナリスト「Charlotte AI」による運用の完全自動化
第3の柱は、自社の脅威インテリジェンスを学習した生成AIアシスタント「Charlotte AI(シャーロットAI)」です。深刻なセキュリティ人材不足に悩む企業において、Charlotte AIは「新人のセキュリティ担当者でも、自然言語で質問するだけで熟練のホワイトハッカー並みの原因調査と封じ込め作業ができる」環境を提供します。これまで数時間かかっていたインシデント調査を数分に短縮することで、顧客の運用コストを劇的に下げ、上位ライセンスへのアップセルを牽引しています。
主要セグメント別の市場シェアと今後のターゲット
クラウドストライクの主要モジュール群(ワークロード領域)別の売上・ARR構成目安、市場ポジション、および今後の成長余地を以下のMarkdownテーブルに整理します。
| モジュール領域 | ARR構成比(目安) | 現在の市場立ち位置・シェア | 主力製品・機能 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| エンドポイント保護(EDR / XDR) | 約55%〜58% | 世界シェア圧倒的1位(Gartner最高評価) | Falcon Prevent、Falcon Insight XDR、デバイス制御 | レガシーウイルス対策(Symantec/McAfee)からの移行、中堅・中小企業(SMB)層の開拓 |
| クラウドセキュリティ(Cloud) | 約14%〜16% | エージェント型クラウド保護で首位級 | Falcon Cloud Security(CNAPP、コンテナ・サーバー保護) | マルチクラウド環境・AIワークロード保護の急増、単体クラウドセキュリティ企業からの奪取 |
| アイデンティティ保護(Identity) | 約10%〜12% | ID脅威検知(ITDR)のリーダー | Falcon Identity Threat Protection | パスワード・認証情報を狙う攻撃の激増に伴う、全既存EDR顧客への標準クロスセル |
| 次世代SIEM・ログ管理(LogScale) | 約8%〜10% | 急成長(前年比倍増ペースでシェア奪取) | Falcon Next-Gen SIEM、Falcon LogScale | SplunkやQRadar等の高コストな旧世代SIEMからの大規模リプレイス需要 |
| AI・脆弱性管理・脅威情報他 | 約8%〜10% | 業界最高峰の脅威インテリジェンス | Charlotte AI、Falcon Exposure Management、Falcon Shield | 生成AIアシスタントの有償アドオン普及、SaaSアプリ自体の設定監視(SSPM) |
現在の全社ARR 58.4億ドルのうち、クラウド・ID・次世代SIEMの「新興3分野」だけで年間15億〜20億ドル規模へと急成長しており、もはや単なるウイルス対策会社ではなく「総合AIデータプラットフォーム」へと変貌しています。
最新の専門家評価(アナリストコンセンサス)と業績指標
ウォール街のアナリスト評価と、個人投資家がクラウドストライクを分析するうえで確認すべき主要財務指標を以下の3列テーブルにまとめます。
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | 「Strong Buy(強い買い)」(目標株価:$280〜$335) | ウェドブッシュ証券のダン・アイブス氏らが「2027年に向けたトップAIテック銘柄」に選定し、目標株価335ドルを提示(Barchart 記事)。 |
| 売上高・ARR成長率 | 2027年度Q2売上:+26%増 / ARR:$5.84B(約8,760億円) | Falcon Flexが前年比+101%増と爆発し、2024年の障害による一時的な減速から再び20%台後半の成長軌道へ回復。 |
| 売上総利益率(粗利率) | Non-GAAPサブスク粗利率:約78.0%〜80.0% | 膨大なクラウドデータを処理しながらも約80%の極めて高い粗利率を維持。 |
| 営業利益率・FCFマージン | Non-GAAP営業利益率:約22%〜25% / FCFマージン:約30%〜32% | 2027年度Q2単四半期で3.77億ドルのFCFを創出。売上成長率26%+FCFマージン31%=「Rule of 57」の優良体質。 |
| 予想PER・PSR(バリュエーション) | Non-GAAP予想PER:約55倍〜65倍(PSR:約18倍〜22倍) | ソフトウェア業界全体の中でも常に高いプレミアムが付与される銘柄。高成長と2030年ARR 100億ドルへの確度が根拠。 |
| 予想配当利回り・財務健全性 | 無配(0%) / 手元現金:約40億ドル超(実質無借金経営) | 配当は出さずR&Dと有望なAIセキュリティ新興企業の買収へ投資。キャッシュリッチで財務リスクは極めて低い。 |
現在のバリュエーション(割高・割安)を機関投資家はどう評価しているか?
クラウドストライクのNon-GAAP予想PERは約55〜65倍、株価売上高倍率(PSR)は約20倍前後で推移しており、パロアルトネットワークス(PANW)(予想PER約38〜42倍)と比較しても高いバリュエーションプレミアムがついています。
機関投資家がこの高バリュエーションを許容している理由は以下の3点です。
- 「2024年7月の史上最大の危機を生き残り、解約されなかった」という究極のモート証明:あれほど世界的なニュースになったIT障害を起こしたにもかかわらず、大企業のほとんどがクラウドストライクを解約しなかった(代替できるほど優秀な競合が存在しなかった)という事実が、スイッチングコストの絶対的な強さを市場に証明したこと。
- Falcon Flexによる2027〜2028年の売上再加速の確実性:補償期間に無料トライアルとして配った新モジュールが、契約更新時にそのまま有償の大型Flex契約へと転換する「アップセルの波」が2027会計年度後半から本格化すること。
投資における注意点・リスク要因
極めて強い競争力を持つクラウドストライクですが、投資にあたっては以下の4つのリスク(死角)を把握しておく必要があります。
① 高バリュエーション(PER 60倍・PSR 20倍圏)に伴う決算時の急落リスク
株価に高い成長期待が織り込まれているため、四半期決算において純新規ARR(Net New ARR)や次四半期ガイダンスが市場の楽観的なコンセンサスにわずかでも届かなかった場合、1日で10%〜20%規模の急落に見舞われるリスクが常にあります(Seeking Alpha バリュエーション警鐘)。
② パロアルトネットワークスおよびマイクロソフトとの「統合(バンドル)競争」
パロアルトネットワークス(PANW)がネットワークからエンドポイント(Cortex XDR)までを無償移行期間付きで統合する「プラットフォーマイゼーション」を推し進めているほか、マイクロソフト(MSFT)もOffice 365のE5ライセンスにセキュリティ機能をバンドルして価格攻勢をかけています。大口案件における値引き圧力や営業サイクルの長期化には注意が必要です。
③ ソフトウェアアップデート等に起因する大規模システム障害の再発・訴訟リスク
2024年7月の障害を受け、段階的なロールアウト(順次配信)やテスト体制は抜本的に強化されましたが、OSのカーネル(深部)に近い領域で動くセキュリティソフトの宿命として、万が一再び大規模なシステム障害や重大なセキュリティ侵害を許した場合、ブランド毀損や損害賠償訴訟が再燃するリスクがあります。
④ 株式報酬費用(SBC)の高さによるGAAPベース純利益の圧迫
優秀なAI・セキュリティエンジニアを維持するため、売上高の約18%〜20%に相当する株式報酬(SBC)を計上しています。Non-GAAP利益やフリーキャッシュフローは非常に潤沢ですが、GAAP(米国会計基準)ベースのPERが見かけ上極めて高くなる要因となっています。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
ミミちゃんアカアカ新NISA(成長投資枠)や特定口座において、クラウドストライク(CRWD)を活用した実践的な投資アプローチを整理します。
- コア・サテライト戦略における位置づけと配分目安:
クラウドストライクは、ポートフォリオの成長力を牽引する「高成長サテライト銘柄(AI・サイバーセキュリティ枠)」として位置づけるのが最適です。パロアルトネットワークス(PANW)と併せて「セキュリティ2強バスケット」として保有するのも有効であり、ポートフォリオ全体の4%〜7%程度を目安に組み入れることを推奨します。
- 買い付けのタイミング(押し目買いの基準):
予想PERが高いグロース株であるため、モメンタムが過熱している高値圏での一括買いは避け、以下の押し目を狙いましょう:
- 四半期決算発表後、ガイダンスに対する短期筋の利食い売りで株価が8%〜15%調整した局面
- 米長期金利の上昇によって高PERハイテク株全体が売られ、50日または200日移動平均線にタッチした局面(200〜215ドル近辺)
資金を3〜4回に分けて段階的にエントリーする時間分散が鉄則です。
- 次回決算で注目すべき最重要KPI(2点):
- 純新規ARR(Net New ARR)の前年同期比成長率と通期ARR 60億ドル突破のペース:Falcon Flexの普及によって、新規ARRの積み上がりペースが再加速しているか。
- 次世代SIEM・クラウド・IDの「新興3分野」の成長率とFCFマージン(30%超)の維持:エンドポイント以外の成長エンジンが全社売上を力強く牽引しているか。
🇺🇸 CRWDの新NISA・米国株投資におすすめのネット証券
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。