
※本記事は2026年10月21日時点の公開情報・市場データに基づき調査・執筆しています。
生成AI革命を支える半導体サプライチェーンのピラミッドにおいて、頂点に君臨するエヌビディア(NVDA)やTSMC(TSM)でさえ、このオランダの1社から装置を供給されなければ、最先端のAI半導体を1個たりとも製造することはできません。シリコンウエハー上にナノメートル(10億分の1メートル)単位の微細な回路を焼き付ける「EUV(極端紫外線)露光装置」で世界シェア100%(完全独占)を握り、時価総額約4,300億ドル(約3,950億ユーロ)を誇る欧州最大のテクノロジー企業がASMLホールディング(ASML Holding N.V. / NASDAQ: ASML)です。
米国株(NASDAQ上場ADR)や新NISAの成長投資枠で半導体銘柄を研究する投資家にとって、ASMLは「究極の独占企業」として憧れの対象です。しかし同時に、個人投資家からは次のような疑問も多く寄せられます。「なぜ日本のキヤノンやニコンは露光装置でASMLに勝てなくなったの?」「1台500億円以上もする次世代機『High-NA EUV(高開口数EUV)』とは一体どんな装置?」「2025年には一時株価が調整していたのに、なぜ2026年に入って株価が年初来+78%も急騰しているの?」「対中輸出規制の影響はもう織り込み済みなの?」
本記事では、ASMLが30年以上の歳月をかけて構築した「EUVリソグラフィ100%独占×サプライチェーン垂直統合×保守ストック収益」による独自の経済的な堀(モート)から、決算発表時の株価のクセ、今後の成長ドライバー、機関投資家のバリュエーション評価、そして投資リスクまで徹底的に解剖します。
この記事の結論(エグゼクティブ・サマリー)
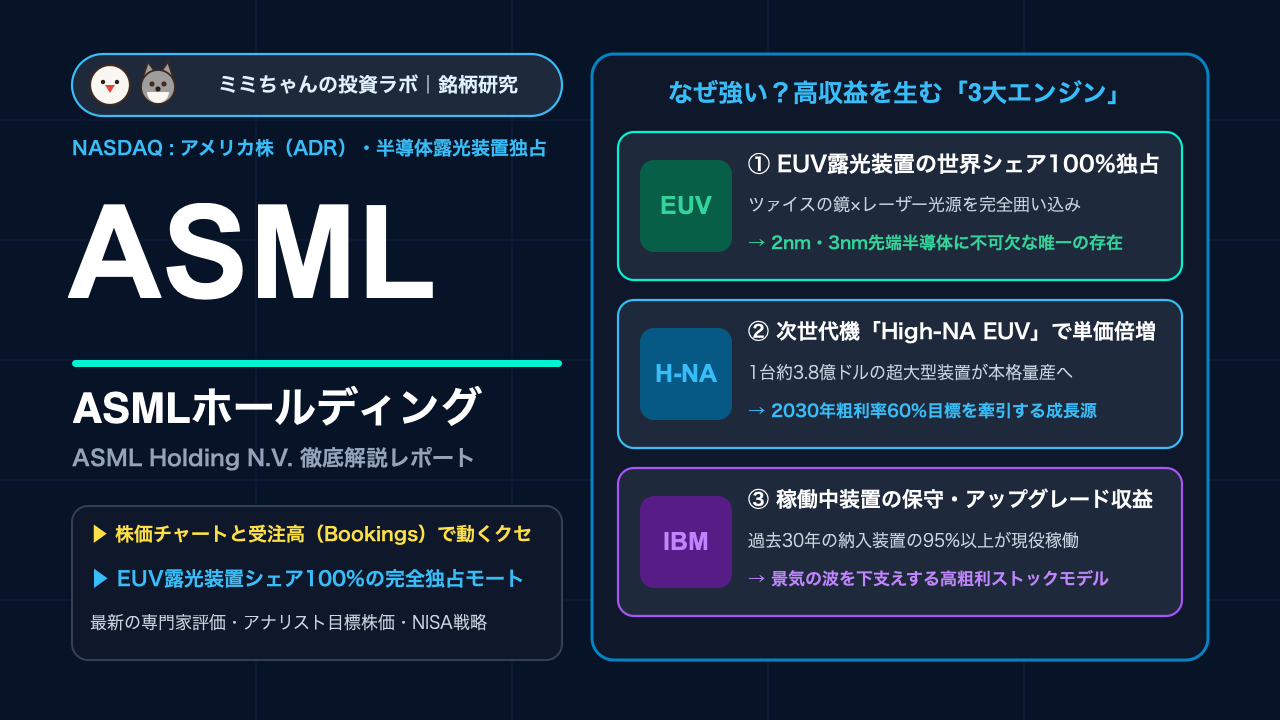
- 人類史上最も複雑な機械「EUV露光装置」の世界シェア100%独占という絶対的な堀(モート):7nm・5nm・3nm・2nmといった最先端半導体の製造に不可欠なEUV露光装置を世界で唯一製造・販売できる完全独占企業です。ドイツの光学メーカー「カール・ツァイス(Carl Zeiss)」の超高精度ミラー技術や米サイマー(Cymer)のレーザー光源技術を資本・買収で完全に囲い込み、他社が今後20年かけても模倣不可能な参入障壁を築いています(ASML公式IR)。
- 2nm・1.4nm世代のAIチップ需要爆発により2026年Q3純利益50億ユーロへ急拡大:2026年第3四半期(7〜9月期)の売上高は117億ユーロ、純利益は50億ユーロ(利益率約42.7%)と市場予想を大きく上回る好決算を達成。TSMCを筆頭に2028〜2030年に向けたAIデータセンター用チップの増産発注が殺到しており、2026年の株価は年初来+78%の大相場を演じています(StockTitan ASML Q3決算速報)。
- 1台約3.5億〜4億ドルの次世代「High-NA EUV」量産移行と保守売上の安定性:従来のEUV装置(1台約2億ドル)から、さらに微細な回路を描ける次世代機「High-NA EUV(EXE:5000 / EXE:5200)」への移行が本格化しており、装置単価(ASP)が約2倍へ跳ね上がる構造的追い風が吹いています。さらに過去の納入済み装置から毎年得られる保守・アップグレード売上(Installed Base Management)が全社売上の約20%〜25%を下支えしています(INDmoney ASML分析)。
- 四半期ごとの受注高(Net Bookings)の波と対中輸出規制リスクに要警戒:1台数百億円の超大型装置ビジネスであるため、TSMC・インテル・サムスンの発注タイミングによって四半期ごとの新規受注高(Net Bookings)が大きく振れやすく、決算発表日に株価が乱高下しやすい特性があります。また、米国・オランダ政府による中国向けDUV装置・保守サービスの輸出規制強化には継続的な注意が必要です。
株価チャートと直近のマーケットパフォーマンス
2026年10月21日時点におけるASMLホールディング(NASDAQ: ASML)の株価は1,080ドル前後(時価総額:約4,300億ドル)で推移しています。2024年後半から2025年にかけてはインテルやサムスン電子の設備投資先送り懸念から700ドル割れまで調整する局面もありましたが、2026年に入るとTSMC(TSM)の2nm量産加速とAIメモリ(HBM)需要の爆発を受けて年初来+78%の猛烈な上昇を記録し、1,000ドルの大台を奪還しています(Morningstar ASML株価評価)。
ASMLの株価には、半導体製造装置の頂点に立つ企業特有の3つの明確な「値動きのクセ」があります。
- 決算発表時は「当期の売上高」ではなく「四半期の新規受注高(Net Bookings)」だけで株価が決まる:ASMLの四半期決算(1月・4月・7月・10月中旬発表)において、機関投資家やアルゴリズムが真っ先に反応するのは、損益計算書の売上高ではなく「当四半期に獲得した新規受注額(Net Bookings:特にその中のEUV受注額)」です。装置の製造には1年〜1年半かかるため、新規受注額が市場コンセンサス(例:50億〜70億ユーロ)を上回れば将来の増収が確定して急騰し、逆に大口顧客の契約締結が翌四半期にズレ込んで受注額が少なく見えると、一時的に5〜10%売られるクセがあります。
- 最大顧客である「TSMCの設備投資額(CapEx)引き上げ」に完全連動する:ASMLの最先端EUV装置の最大の買い手はTSMCです。そのため、2026年のようにTSMCが年間設備投資計画を640億ドルへと大幅に引き上げた局面では、「その増額分のかなりの割合がASMLのEUV装置購入に回る」との連想から、TSMCの決算発表日にASML株も大きく連れ高します。
- ユーロ建て決算とドル建てADRの「為替換算効果」および米中規制ニュースへの感応度:オランダ本社のASMLはユーロ建てで会計処理を行うため、ユーロ高・ドル安局面ではNASDAQ上場のドル建てADR株価にプラスの換算効果が働きます。また、米商務省やオランダ政府による対中半導体規制のニュースが出た際には、旧世代のDUV(深紫外線)装置の中国向け売上減少が懸念されて反射的に売られやすいものの、先端EUV需要がそれを補って余りあることが確認されると急速に買い戻されるパターンを繰り返しています。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
世界の半導体製造装置(前工程)市場におけるASML(ASML)の立ち位置を、主要装置メーカーであるアプライド・マテリアルズ(AMAT)、ラムリサーチ(LRCX)、および日本の東京エレクトロン(8035.T)との比較表で整理します。
| 比較項目 | ASMLホールディング(ASML) | アプライド・マテリアルズ(AMAT) | 東京エレクトロン(8035.T) | ラムリサーチ(LRCX) |
|---|---|---|---|---|
| 株価・時価総額(2026/10/21時点) | 約$1,080 / 約4,300億ドル | 約$210〜230 / 約1,800億ドル規模 | 約52,000円 / 約24.2兆円(約1,600億ドル) | 約$95〜105 / 約1,300億ドル規模 |
| 主力工程・世界シェア | EUV露光装置(シェア100%独占)、ArF液浸露光(90%超) | 成膜(CVD/PVD)・イオン注入・CMP等で広範に首位級 | コータ/デベロッパ(シェア90%・EUV向け100%)・エッチング | エッチング(削り出し)・成膜装置(3D NANDに強み) |
| 1台あたりの装置単価目安 | 標準EUV:約2億ドル / High-NA EUV:約3.5億〜4億ドル | 数百万ドル〜数千万ドル規模 | 数億円〜数十億円規模 | 数百万ドル〜数千万ドル規模 |
| 収益性(粗利率 / 営業利益率) | 粗利率 51%〜53% / 営業利益率 約35%〜42% | 粗利率 約47%〜48% / 営業利益率 約29% | 粗利率 約47% / 営業利益率 約28%〜30% | 粗利率 約48% / 営業利益率 約30% |
| 最大の経済的な堀(モート) | EUV光源(Cymer)と光学ミラー(Zeiss)の完全独占網 | 幅広い工程を網羅する総合力と先端パッケージング技術 | ASMLの露光装置と直結する塗布・現像工程の事実上独占 | 高アスペクト比(深い溝を掘る)極低温エッチング技術 |
なぜこれほど儲かるのか?収益源の内訳と「3つの経済的な堀(モート)」
ASML(ASML)の売上高は年間約340億〜400億ユーロ(約5.5兆〜6.5兆円)に達し、その約75%〜80%が新規装置の販売(Net System Sales)、残りの約20%〜25%が納入済み装置の保守・アップグレード(Installed Base Management)で構成されています。同社が完全独占を維持し、52%超の高い粗利率を生み出し続けられる背景には、以下の3つの強固なモートが存在します。
- 「秒間5万回のスズ液滴へのレーザー照射」と「ツァイスの鏡」による物理的参入障壁:
EUV(波長13.5ナノメートル)の光を発生させるため、ASMLの装置内部では、真空中で溶かしたスズ(錫)の微小な水滴を毎秒5万回滴下し、そこに高出力レーザーを1滴につき2回ずつ正確に命中させてプラズマ化させるという神業のような処理を行っています。さらにその光を反射させるドイツ・カール・ツァイス社製の多層膜ミラーは、「鏡をドイツ国土の大きさに拡大しても、表面の凹凸がわずか0.1ミリメートル以下」という人類最高峰の平坦度を誇ります。ASMLは光源メーカーの米Cymerを買収し、ツァイスの半導体光学部門の株式を保有して独占供給契約を結んでいるため、競合他社は部品すら調達することができません。
- 「システムインテグレーター(ファブレスに近い水平分業)」としての高い資本効率:
1台180トン・部品点数10万点を超えるEUV装置ですが、実はASML自身は部品の約85%〜90%を外部の超一流サプライヤー網(約5,000社)に製造委託し、自社工場では最終組み立てと精密調整、および制御ソフトウェアの開発に特化しています。これにより、半導体不況期でも固定費負担を最小限に抑え、高いROIC(投下資本利益率)と潤沢なフリーキャッシュフローを維持できる構造になっています。
- 「売った装置の95%以上が30年間稼働し続ける」保守・アップグレードのストック収益:
ASMLが過去30年間に世界中の工場へ納入した露光装置は、その95%以上が現在も現役で稼働しています。半導体工場では、EUV装置が1時間止まるだけで数千万円〜数億円の機会損失が発生するため、顧客はASMLと高額な24時間保守契約を結びます。さらに、稼働中の装置のソフトウェアや光学部品を交換して生産性を10〜20%高める「フィールド・アップグレード」は非常に粗利率が高く、景気の波に左右されない安定収益源となっています。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
2030年に向けて年間売上高440億〜600億ユーロ(粗利率56%〜60%)という壮大な長期目標を掲げるASMLの成長は、以下の3つのエンジンによって牽引されます。
① 次世代機「High-NA EUV(EXE:5000 / 5200)」の本格普及による単価倍増
最大の成長ドライバーは、開口数(NA:レンズの集光能力)を従来の0.33から0.55へと高めた次世代機「High-NA EUV(Twinscan EXEシリーズ)」の量産出荷です。
従来のEUV装置では、2nmや1.4nm(A14)世代の極小回路を描く際に複数回に分けて露光する「マルチパターニング」が必要となり、工程が複雑化して歩留まりが落ちる課題がありました。High-NA EUVを使えば、1回の露光で従来の1.7倍細かい回路を描き、トランジスタ密度を約2.9倍に高めることができます。1台あたりの価格は約3.5億〜4億ドル(約520億〜600億円)と従来機の約2倍に達し、インテル、TSMC、サムスンへの納入本格化に伴ってASMLの売上と粗利率を劇的に押し上げます。
② AIメモリ「HBM(広帯域メモリ)」と先端DRAM向けのEUV採用拡大
第2のエンジンは、ロジック半導体(GPUやCPU)だけでなく、先端メモリ(DRAM / HBM)製造におけるEUV露光工程の急増です。生成AIサーバーでは、エヌビディアのGPUの横に大量のHBM(SKハイニックス、マイクロン、サムスンが製造)を搭載するため、先端DRAMの需要が爆発しています。
回路の微細化が進む最新世代のDRAM(1b / 1cナノ世代以降)では、EUV露光を使用するレイヤー(層)数が1枚あたり1層から5〜6層以上へと急増しており、メモリメーカーからのEUV装置発注が第2の巨大な柱として成長しています。
③ 2030年に向けた「グローバル・メガファブ建設ラッシュ」の総取り
米国(アリゾナ・オハイオ・テキサス)、日本(熊本・北海道ラピダス)、欧州(ドイツ)、そして台湾国内において、各国政府の補助金を背景とした最先端半導体工場(メガファブ)の建設ラッシュが2026年から2030年にかけてピークを迎えます。建物が完成した工場に最初搬入される最重要装置がASMLのEUVおよびArF液浸露光装置であり、2029〜2030年までの長期受注パイプラインがすでに積み上がっています(Morningstar 2029-2030受注分析)。
主要セグメント別の市場シェアと今後のターゲット
ASMLの製品カテゴリー別の売上構成比、現在の市場シェア、主要顧客・用途、および今後の成長余地を以下のMarkdownテーブルに整理します。
| 製品・事業セグメント | 売上構成比(目安) | 現在の市場立ち位置・シェア | 主力製品・単価目安 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| EUV露光装置(Low-NA / High-NA) | 約42%〜48% | 世界シェア100%(完全独占) | Twinscan NXE(約2億ドル)、EXE High-NA(約3.8億ドル) | 2nm・1.4nmロジック量産、HBM/先端DRAMのEUV層数増加、High-NAによる単価倍増 |
| ArF液浸露光装置(DUV主力) | 約22%〜26% | 世界シェア約90%超の圧倒的首位 | Twinscan NXTシリーズ(1台約7,000万〜9,000万ドル) | 先端チップの非EUV層(中間層)の露光需要増、3D NAND・車載・パワー半導体の増産 |
| KrF・i線露光&計測・検査装置 | 約5%〜8% | 高シェア(EUVとセット導入) | Twinscan XT、YieldStar(光学計測)、HMI(電子ビーム検査) | 回路の微細化に伴うウエハー欠陥検査・重ね合わせ計測(ホリスティック・リソグラフィ)の需要増 |
| 保守・アップグレード(IBM部門) | 約20%〜25% | 納入済み装置の100%をロックイン | 稼働中装置の保守、フィールド・アップグレードソフト | 世界のEUV 누적稼働台数の増加に伴う高粗利ストック収益の毎年の積み上がり |
新規装置販売(EUV+DUV)で世界の最先端工場を独占的に押さえ、納入後はその装置が寿命を迎えるまでの20〜30年間にわたってIBM(Installed Base Management)部門がチャリンチャリンと保守・アップグレード収益を回収し続ける完璧な2段階収益モデルとなっています。
最新の専門家評価(アナリストコンセンサス)と業績指標
ウォール街および欧州のアナリスト評価と、個人投資家がASMLを分析するうえで確認すべき主要財務指標を以下の3列テーブルにまとめます。
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | 「Strong Buy / Buy」(目標株価平均:約$1,150〜$1,250) | 2026年Q3の好決算(純利益50億ユーロ)と2028〜2030年に向けたAI需要の長期化を受け、強気評価が圧倒的多数。 |
| 売上高成長率・規模 | 2026年Q3実績:117億ユーロ / 通期見通し:340億〜390億ユーロ超 | 2025年の踊り場(327億ユーロ)を完全に抜け出し、2026年後半から2027年にかけて再び力強い二桁成長トレンドへ加速。 |
| 売上総利益率(粗利率) | 約51.5%〜53.0%(2030年目標:56.0%〜60.0%) | High-NA EUVの初期立ち上げコストを吸収しながら52%超を維持。今後High-NAの量産効果とソフト比率上昇で60%を目指す。 |
| 営業利益率・純利益率 | 営業利益率:約35%〜42% / Q3純利益:50億ユーロ(利益率42.7%) | 研究開発費(年間40億ユーロ超)を投じながらも、独占価格決定権により売上の約4割が利益として残る超高収益構造。 |
| 予想PER(株価収益率) | 予想PER:約30.0倍〜34.0倍(2026年10月時点) | 過去10年平均(PER 32〜38倍)のレンジ内。世界唯一の完全独占企業としての「モート・プレミアム」が常時付与されている。 |
| 予想配当利回り・株主還元 | 配当利回り:約0.7%〜0.9% + 継続的な大規模自社株買い | 半期ごとの配当(増配基調)に加え、余剰フリーキャッシュフローの大部分を自社株買いによる1株価値向上へ還元。 |
現在のバリュエーション(割高・割安)を機関投資家はどう評価しているか?
ASMLの予想PERは約30〜34倍であり、TSMC(TSM)(PER 21〜24倍)やアプライド・マテリアルズ(AMAT)(PER 20〜22倍)と比較すると、常に約30%〜50%高いプレミアム(割高な倍率)で取引されています。
それでも世界中の長期機関投資家がASMLをコア銘柄として手放さない理由は以下の3点です。
- 「競合が存在しない(シェア100%)」ことへの絶対的安心感:他の半導体装置メーカーは常に2〜3社でのシェア争いに晒されていますが、EUV露光に関してはASML以外に選択肢がゼロであるため、技術的な陳腐化リスクが極めて低いこと。
- 2030年までの長期利益目標の信頼性:ASML経営陣がInvestor Dayで掲げる「2030年売上440億〜600億ユーロ、粗利率56〜60%」という目標に照らせば、2028〜2030年基準の予想PERは18〜20倍程度まで低下する計算になり、長期保有での上値余地が大きいこと。
投資における注意点・リスク要因
完全独占を誇るASMLですが、投資にあたっては以下の4つのリスク(死角)を把握しておく必要があります。
① 米国・オランダ政府による対中輸出規制のさらなる厳格化リスク
安全保障上の理由から、EUV装置は当初から中国への輸出が禁止されており、さらに先端のArF液浸露光装置(DUV)や中国国内の既存装置に対する保守・修理サービスにも規制の網が広がっています。今後さらにレガシー世代のDUV装置まで全面禁輸となった場合、中国市場向けの売上が減少するリスクがあります。
② 上位3大顧客(TSMC・サムスン・インテル)への極端な依存と発注時期のブレ
1台数百億円のEUV装置を購入できる顧客は、事実上TSMC、サムスン電子、インテル(およびメモリ大手のSKハイニックス、マイクロン)の数社に限られています。特定の大口顧客(例:インテルやサムスン)が業績不振で工場の稼働を1年延期した場合、四半期ごとの受注高が大きく変動し、株価が急落するリスクがあります。
③ 次世代「High-NA EUV」の超高価格に伴う顧客側の導入慎重姿勢
High-NA EUVは1台約3.5億〜4億ドルと極めて高額であるため、顧客であるファウンドリ各社は「既存の標準EUV(Low-NA)のマルチパターニングでどこまで延命できるか」をシビアに計算しています。顧客のHigh-NAへの全面移行ペースが想定より緩やかになった場合、装置単価の上昇ペースが鈍化する可能性があります。
④ 特殊なサプライチェーン(ツァイス等)の生産能力ボトルネック
ASMLがどれだけ多くの注文を獲得しても、カール・ツァイスの超高精度ミラーや特殊光学部品の製造には物理的な限界があり、急激に生産台数を2倍・3倍に増やすことはできません。サプライヤーの工場火災や部材不足が発生した場合、売上計上がそのまま翌期へ遅れるボトルネックを抱えています。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
ミミちゃんアカアカ新NISA(成長投資枠)や特定口座において、ASMLホールディング(ASML)を活用した実践的な投資アプローチを整理します。
- コア・サテライト戦略における位置づけと配分目安:
ASMLは、半導体・テクノロジー投資における「長期ワイドモート・コア銘柄(独占インフラ枠)」として位置づけるのが理想的です。1株あたりの株価が約1,080ドル(約16万円)と値がさ株であるため、ポートフォリオ全体の5%〜8%程度を目安に、TSMCやエヌビディアと組み合わせて半導体バリューチェーンの上流(装置)から中流(製造)・下流(設計)までを網羅する配分が効果的です。
- 買い付けのタイミング(押し目買いの基準):
2026年は年初来+78%と大きく上昇しているため、以下の押し目局面を待つ戦略が有効です:
- 四半期決算発表時、見かけの新規受注高(Net Bookings)の期ズレによって株価が一時的に8%〜12%ギャップダウンした押し目
- 対中輸出規制に関するヘッドラインニュースで半導体製造装置セクター全体が連れ安した局面(950〜1,000ドル近辺の移動平均線サポート)
- 次回決算で注目すべき最重要KPI(2点):
- 四半期の新規受注高(Net Bookings)とEUV受注比率:四半期あたり50億〜70億ユーロ以上の受注ペースを維持し、受注残高(バックログ:約350億〜400億ユーロ規模)が堅調に積み上がっているか。
- High-NA EUVの収益貢献と売上総利益率(粗利率52%超)の推移:次世代機の量産出荷に伴い、2027〜2030年に向けた粗利率拡大トレンドが確認できるか。
🇺🇸 ASMLの新NISA・米国株投資におすすめのネット証券
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。