
※本記事は2026年11月8日時点の公開情報・市場データに基づき調査・執筆しています。
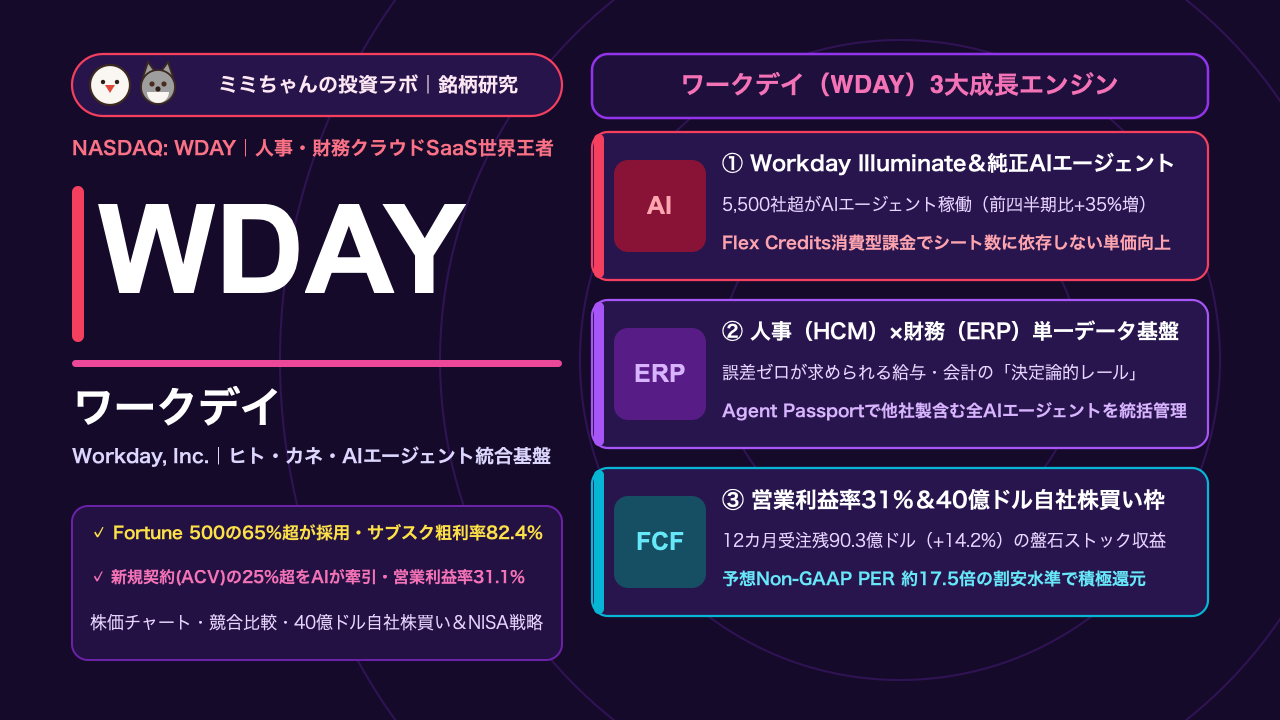
フォーチュン500企業の65%以上を含む世界11,500社以上の組織で採用され、大企業の「ヒト(人事・給与:HCM)」と「カネ(財務・会計:Financial Management)」の基幹データを単一クラウド上で統合管理するエンタープライズSaaSの絶対王者、ワークデイ(Workday, Inc. / ティッカー:WDAY)。2026年8月27日に発表された2027年度第2四半期(Q2 FY27)決算では、サブスクリプション売上高が前年同期比+13.9%増の24.71億ドルへ伸長し、Non-GAAP営業利益率は過去最高水準の31.1%に到達しました。
個人投資家の間では「2026年春に『AIがSaaSを代替する(SaaSの死)』という懸念で株価が110ドル台まで急落したけれど、なぜその後190ドル台へとV字回復したの?」「セールスフォースやサービスナウと比べて、ワークデイのAIエージェントは何が違うの?」という疑問が多く聞かれます。本記事では、共同創業者兼CEOのアニール・ブスリ(Aneel Bhusri)氏が掲げる「間違いが許されない人事・財務の決定論的レール(Deterministic Rails)×自律型AI『Workday Illuminate』」の競争優位性と、最新の財務データ・NISA投資戦略を徹底解説します。
この記事の結論(エグゼクティブ・サマリー)
- 最大の強み(経済的な堀・モート):フォーチュン500の65%超が依存する人事(HCM)・財務(ERP)の「システム・オブ・レコード(業務記録の原簿)」を握っており、1度導入すると全従業員の給与・評価・コンプライアンス規定・会計元帳が深く組み込まれるため、他社システムへの乗り換えが事実上不可能な超高スイッチングコスト(顧客維持率95%超)を誇ります。
- 業績を牽引する成長要因:Q2 FY27時点で新規ACV(年間契約額)の25%以上をAI製品が牽引し、5,500社以上の顧客(前四半期比+35%超増)が純正AIエージェントを稼働させています。採用AIのParadoxや学習AIのSana買収統合、財務監査エージェントの一般提供により、「シート数課金」から「AIトークン・消費型課金(Flex Credits)」へのアップセルが加速しています。
- 収益構造・財務の特徴:売上高の93.3%を占めるサブスクリプション事業の売上総利益率は約82.4%に達し、FY2027通期のNon-GAAP営業利益率見通しを31.0%へ上方修正。年間約28億ドルのフリーキャッシュフロー(FCF)を背景に、Q2に追加40億ドルの自社株買い枠を承認するなど株主還元も強化しています。
- 投資家が警戒すべき最大のリスク:顧客企業のホワイトカラー採用抑制(ヘッドカウント伸び悩み)による既存シート拡大ペースの鈍化(通期サブスク成長率13%見通し)や、売上高の約17%を占める株式報酬費用(SBC)、およびSAP・Oracle・ServiceNowとのエンタープライズAI覇権競争には注視が必要です。
株価チャートと直近のマーケットパフォーマンス
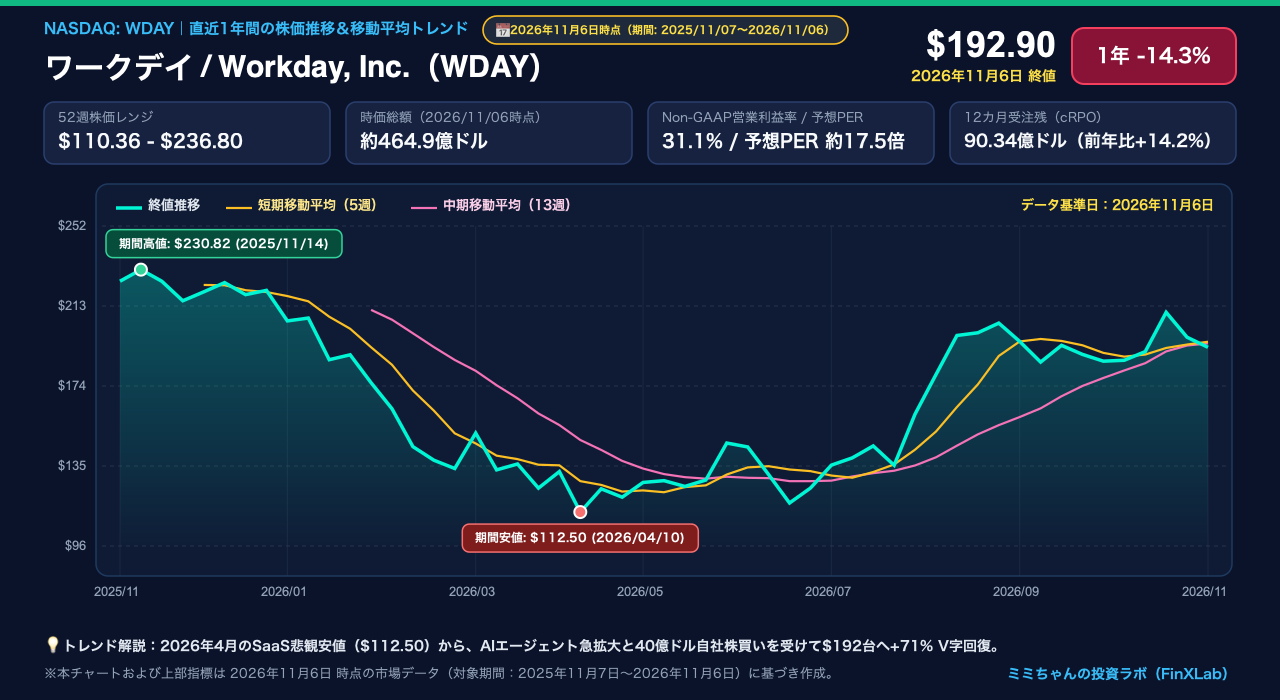
Google Financeの市場データ(2026年11月6日米国市場終値時点)によると、ワークデイ(NASDAQ: WDAY)の株価は192.90ドル、時価総額は約464.9億ドル(約7.1兆円)です。直近1年間の株価騰落率は-14.33%(52週安値110.36ドル〜52週高値236.80ドル)となっていますが、過去半年間のチャート形状は劇的な「V字回復」を描いています。
2026年1月から4月にかけて、米国株式市場全体で「生成AIによって企業の従業員数(シート数)が減り、従業員数ベースで課金するSaaS企業の成長が止まるのではないか」という悲観論が広がり、株価は4月10日に終値ベースの期間安値112.50ドル(52週安値110.36ドル)まで売り込まれました。しかしその後、5月のQ1決算および8月27日のQ2 FY27決算発表(Non-GAAP営業利益率31.1%、40億ドル自社株買い追加)において、「AIがワークデイを代替するどころか、新規契約(ACV)の25%超をAIが牽引し利益率を押し上げている」ことが証明されると機関投資家の買い戻しが殺到し、4月安値から約+71%反発して190〜200ドル台を回復しています。
ワークデイ株の特有の値動きのクセとして、以下の3点を押さえておくことが重要です。
- 決算発表時の反応パターン(「12カ月受注残:cRPO」と「翌四半期サブスクガイダンス」が最重要):ワークデイは売上の93%以上が長期契約のサブスクリプションであるため、当四半期の売上・EPSがコンセンサスを上回るのは当然視されます。株価が最も敏感に反応するのは、今後1年間に売上計上される確定契約額を示す「12カ月サブスクリプション受注残(12-month subscription revenue backlog:cRPO)」の成長率(Q2 FY27は+14.2%の90.34億ドル)と、経営陣が出す翌四半期のサブスク成長ガイダンスです。
- マクロ環境・雇用統計・金利への感応度:ワークデイの基本契約は「顧客企業の従業員数(Worker count)」に応じた課金体系がベースとなっているため、米雇用統計やJOLTS(求人件数)、大企業のレイオフ動向に敏感に反応します。また、将来のキャッシュフロー成長を織り込むグロース株として、米長期金利(10年債利回り)の低下局面ではバリュエーションが拡大しやすい傾向があります。
- 連動するセクター・関連銘柄:iShares Expanded Tech-Software Sector ETF(IGV)の主要銘柄であり、セールスフォース(CRM)やサービスナウ(NOW)、SAP、オラクル(ORCL)、イントゥイット(INTU)の決算発表やAIエージェントのマネタイズ進捗と強く連動します。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
エンタープライズ業務ソフト(HCM・ERP・ワークフロー)の主要プレイヤーであるSAP、オラクル(Oracle)、サービスナウ(ServiceNow)とワークデイの立ち位置を比較してみましょう。
| 比較項目 | ワークデイ(WDAY) | SAP(SAP) | オラクル(ORCL) | サービスナウ(NOW) |
|---|---|---|---|---|
| 主力領域・強み | クラウドネイティブ人事(HCM)世界首位・サービス業向けクラウド財務(ERP)首位級 | 製造業・サプライチェーン向け基幹ERP世界首位(S/4HANA Cloud移行中) | データベース世界首位・大規模財務ERP(Fusion Cloud)&AIクラウド(OCI) | ITサービス管理(ITSM)世界首位・全社業務ワークフロー自動化 |
| アーキテクチャの特徴 | 創業時から単一コード・単一データモデル(ヒトとカネをリアルタイム統合) | オンプレミス資産からのクラウド移行(RISE with SAP)が中心 | 買収製品群の統合と自社クラウドインフラ(OCI)の垂直統合 | 単一プラットフォーム(Now Platform)による部門横断オーケストレーション |
| 粗利率 / 営業利益率 | サブスク粗利率 約82.4% / Non-GAAP営業利益率 31.1% | クラウド粗利率 約73% / Non-GAAP営業利益率 約28% | 営業利益率 約43%(高採算DBライセンス+クラウドインフラ) | サブスク粗利率 約81% / Non-GAAP営業利益率 約30% |
| 最大の強み(モート) | Fortune 500の65%超の人事・給与・スキル原簿と「ハルシネーションを防ぐ決定論的レール」 | 製造・物流の複雑な商習慣に食い込んだグローバルERP基盤 | ミッションクリティカルなDBロックインとハイパースケーラー連携 | 企業のIT・人事・顧客対応を繋ぐ「System of Action」の地位 |
なぜワークデイの「人事×財務データ」は他社が絶対に奪えないのか?
ワークデイは、かつてオラクルに敵対的買収された人事ソフト大手ピープルソフト(PeopleSoft)の創業者デイブ・ダフィールド氏とアニール・ブスリ氏が2005年に創業した企業です。同社のビジネスモデルには、他社が模倣できない3つの構造的優位性があります。
- 「ヒト(People)」と「カネ(Money)」を単一データモデルで統合した唯一無二の設計
従来の企業システムでは、人事システム(採用・評価・給与)と財務会計システム(予算・経費・総勘定元帳)が別々のデータベースに分断されており、「来期に営業部門を50名増員したら、人件費と社会保険料、オフィス費用、全社営業利益にどう影響するか?」をシミュレーションするだけで数週間の手作業が必要でした。ワークデイは創業時から人事(HCM)と財務(Financials)を完全に同一のインメモリ・データモデル(単一コードベース)上で構築しているため、組織変更や人員配置が即座に財務予測へ反映されます。これにより、ガートナー社の2026年マジック・クアドラントにおいて「サービス中心企業向けクラウドERP(5年連続)」「クラウドERPファイナンス」「人材獲得(リクルーティング)スイート」のすべてでリーダーに選出されています。
- 「マージン・フォー・エラー・ゼロ(誤差ゼロ)」が求められる業務の決定論的レール
アニール・ブスリCEOがQ2決算で強調した通り、人事・給与や財務監査は「だいたい合っている」では済まされない、誤差許容度がゼロの領域です。汎用LLM(大規模言語モデル)をそのまま業務に繋ぐと、権限のない従業員に役員報酬を開示してしまったり、労働基準法や会計基準に違反する処理を行ったりするリスクがあります。ワークデイは過去20年間にわたり世界の巨大企業の職務権限・承認ワークフロー・各国の法規制(ガードレール)を「決定論的レール(Deterministic Rails)」としてシステム内に構築しているため、その安全なレールの上でAIエージェントを走らせることで、企業は初めてAIに実務を任せることができます。
- サブスクリプション粗利率82.4%が生み出す強烈な営業レバレッジ
Q2 FY27の損益計算書を見ると、サブスクリプション売上高24.71億ドルに対して原価はわずか4.36億ドルであり、サブスクリプション売上総利益率は82.4%に達します。一方、顧客企業の初期導入を支援するプロフェッショナルサービス部門(売上1.78億ドル、原価2.16億ドル)は、あえて利益を追わずアクセンチュアやKPMG等のパートナー企業へ移管を進めることで、全社のNon-GAAP営業利益率は前年同期の29.0%から31.1%へと2.1ポイント急改善しています。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
ワークデイは2027年1月期(FY27)に総売上高100億ドルの大台を突破し、さらなる高収益化を実現するため、以下の4つの成長エンジンを推進しています。
① 自律型AIプラットフォーム「Workday Illuminate™」と消費型課金(Flex Credits)
年間17億回以上のAIアクションを処理する次世代AI基盤「Workday Illuminate」の上で、単なるチャットボットではなく業務を自律完結する「ロールベースAIエージェント」を次々と投入しています。
- Recruiting Agent(Paradox買収統合):応募者との24時間チャット面接調整や選考を自動化し、採用までの期間を数週間から数日へ短縮。
- Financial Audit Agent(2026年Q2一般提供開始):財務監査に必要な証憑パッケージの作成時間を劇的に削減。
- Workday Learning powered by Sana(Sana買収統合):従業員のスキルデータとAIネイティブな学習体験を統合。
- Adaptive Decision Intelligence:財務・経営企画チームが自然言語で質問するだけで数分で経営シナリオをモデリングし即座に実行へ移せる新AI機能。
これらにより、Q2 FY27時点で5,500社以上の顧客(前四半期比+35%超増)が純正AIエージェントを利用し、新規年間契約額(New ACV)の25%以上をAIが牽引しています。さらに、従来の従業員数(シート)課金だけでなく、AIエージェントの稼働量に応じて消費する「Workday Flex Credits」を導入したことで、顧客の従業員数が増えない環境下でもARPU(1顧客あたり平均売上)を引き上げる仕組みを確立しました。
② 「Agent System of Record(Agent Passport)」によるマルチベンダーAI統括
企業内でワークデイ製だけでなくMicrosoft CopilotやGoogle Gemini、各種サードパーティ製のAIエージェントが乱立するなか、「どのAIエージェントにどのデータへのアクセス権限を与え、暴走していないか監視する仕組み」が不可欠になっています。ワークデイはQ2に「Agent Passport(エージェント・パスポート)」および自然言語開発ツール「Developer Agent」を発表しました。人間の従業員を入社時に人事システムへ登録して権限管理するのと同じように、社内のあらゆるAIエージェントを本番稼働前にテスト・認証し、稼働後も常時モニタリングする「AIエージェントの人事台帳」としてのポジションを確立しています。また、AWSとのゼロコピー双方向連携(Workday Data Cloud)やGoogle Cloud(Gemini Enterprise)との統合により、クラウド横断のAIハブとなっています。
③ 「Workday Financial Management(財務ERP)」のクロスセルとFull Suite化
ワークデイは長らく「人事(HCM)の会社」と見られてきましたが、現在の最大の成長ドライバーは既存HCM顧客に対する財務・会計システム(Financials)および計画管理(Adaptive Planning)、調達・外部人材管理(VNDLY:6年連続リーダー選出)のセット販売(Full Suite化)です。財務システムをオンプレミスからクラウドへ移行する大企業はまだ全体の半分以下にとどまっており、HCMと財務を統合導入することで契約単価が2倍以上に跳ね上がるアップセル余地が膨大に残されています。
④ 中堅企業向け「Workday GO」と欧州ソブリンクラウド等の海外展開
大企業(Fortune 500の65%超)での圧倒的シェアに続き、従業員数1,000名以下の中堅・成長企業(Mid-market)向けに導入期間を劇的に短縮するパッケージ「Workday GO」(AIによる導入自動化Deployment Agentとグローバル給与計算を統合)を展開しています。また、売上高の約4分の1にとどまる米国外(国際市場)の開拓を加速するため、「Workday EU Sovereign Cloud(欧州ソブリンクラウド)」の立ち上げやEU給与透明性指令に対応する「Pay Transparency Analyzer」を投入し、欧州・アジア太平洋・日本市場でのシェア拡大を進めています。
主要セグメント別の市場シェアと今後のターゲット
ワークデイの収益源および主要ソリューション領域別の立ち位置は以下の通りです(数値はFY2026通期およびFY2027第2四半期決算資料に基づく実績)。
| 事業区分 / ソリューション領域 | 売上構成比(Q2 FY27) | 現在の市場立ち位置・収益性 | 主要導入企業・ターゲット層 | 今後の成長余地・成長ドライバー |
|---|---|---|---|---|
| サブスクリプション事業(全体) | 約93.3%(24.71億ドル / YoY +13.9%) | サブスク粗利率 82.4% 12カ月受注残 90.34億ドル(+14.2%) |
世界11,500社超(Fortune 500の65%超:Caterpillar、Merck、Novartis、KPMG等) | FY27通期サブスク売上99.4〜99.5億ドル(+13%)、AIアップセルで利益率31%へ |
| └ コアHCM(人的資本管理・給与・採用) | サブスクの中核キャッシュカウ | クラウドHCM・人材獲得スイートで世界シェア首位(Gartner Leader) | グローバル大企業の人事・労務・採用部門、現場従業員(Frontline workers) | Paradox(採用AI)やSana(学習AI)のクロスセル、中堅向け「Workday GO」拡大 |
| └ ファイナンシャルズ(財務会計・計画・調達) | サブスクの高成長牽引役 | サービス中心企業向けクラウドERPで5年連続Gartner Leader | 金融、ヘルスケア、小売、ITサービス、政府・教育機関のCFO・財務部門 | レガシーERPからのリプレイス、Financial Audit Agent、Adaptive Decision Intelligence |
| └ Workday Illuminate & Agentic AI | 新規ACVの25%以上を牽引 | 5,500社超が純正AIエージェントを稼働(前四半期比+35%超増) | 既存のHCM・財務顧客基盤へのアドオンおよび新規開発者(Workday Build) | Flex Creditsによる消費型マネタイズ、Agent Passportによる全社AIエージェント統括 |
| プロフェッショナルサービス事業 | 約6.7%(1.78億ドル / YoY -0.6%) | 導入支援・コンサルティング(戦略的にパートナーへ移管中) | 新規導入企業および大型モジュール追加顧客 | アクセンチュア等パートナー網の活用とAI Deployment Agentによる導入期間短縮 |
このように、ワークデイは利益率の低い導入支援サービス(プロフェッショナルサービス)の比率を全体の6.7%まで引き下げ、粗利率82.4%のサブスクリプション収益が売上の93.3%を占める純度の高いストック型収益モデルを完成させています。
最新の専門家評価(アナリストコンセンサス)と業績指標
ウォール街のアナリスト評価およびFY2027第2四半期決算発表・会社ガイダンス・Google Finance市場データに基づく主要指標は以下の通りです。
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | 買い優勢(Moderate Buy / Buy中心) 目標株価コンセンサス:約205ドル(レンジ:164ドル〜240ドル) |
RBCキャピタル(240ドル)やバーンスタイン(238ドル)、バークレイズ(224ドル)が強気評価。現在株価(192.90ドル)はコンセンサス平均を下回る水準 |
| 売上高・サブスク成長率 | Q2 FY27総売上:+12.8%(26.49億ドル) Q2サブスク売上:+13.9%(24.71億ドル) FY27通期サブスク予想:+13%(99.4〜99.5億ドル) |
年間売上100億ドル規模に到達しつつも、12カ月受注残(cRPO)が+14.2%(90.34億ドル)とサブスク売上成長率を上回る先行きの強さ |
| 売上総利益率(粗利率) | Q2 FY27全体粗利率:約75.4% サブスクリプション粗利率:82.4%(GAAP) |
クラウドインフラの効率化と高付加価値AIアドオンの拡大により、エンタープライズSaaS屈指の80%超の粗利率を維持 |
| 営業利益率(GAAP / Non-GAAP) | Q2 GAAP営業利益率:11.8%(3.13億ドル) Q2 Non-GAAP営業利益率:31.1%(8.24億ドル) FY27通期Non-GAAP予想:31.0%(上方修正) |
売上成長率(+13%)+Non-GAAP営業利益率(31%)=「40%ルール(Rule of 40)」で44%を達成する高効率経営へ進化 |
| 予想PER・EV/FCF倍率 | 実績GAAP PER:37.8倍(TTM EPS $5.10) 予想Non-GAAP PER:約17.5倍 EV / FCF倍率:約16.5倍(FY26 FCF 27.8億ドル基準) |
Non-GAAP PER約17.5倍・FCF利回り約6%は、過去のワークデイ(PER 35〜50倍)や競合ServiceNowと比較して歴史的な割安水準 |
| 株主還元・配当利回り | 配当:無配(0%) 自社株買い:FY27上半期で29.2億ドル実行+新規40億ドル枠承認 |
配当は出さないものの、時価総額(約465億ドル)の約8.6%に相当する40億ドルの追加自社株買い枠により発行済株式数が前年比-8.8%減少 |
機関投資家は現在のバリュエーション(Non-GAAP PER 約17.5倍)をどう評価しているか?
2026年春の「SaaSマルチプル収縮」を経た現在、バリュー重視の機関投資家やグロース投資家がワークデイに注目している最大の理由は、「圧倒的なキャッシュフロー創出力に対する株価の割安感」と「猛烈な自社株買いによる1株価値の押し上げ」にあります。
- Non-GAAP PER 約17.5倍・FCF利回り約6%の歴史的バリュエーション:ワークデイはFY2026通期で27.77億ドル(前年比+26.7%)のフリーキャッシュフローを創出しており、現在の時価総額(約465億ドル)に対するFCF倍率は約16.7倍(FCF利回り約6.0%)、FY27予想Non-GAAP EPS(年率11ドル前後ペース)に対する予想PERは約17.5倍にすぎません。これはS&P 500平均(約22倍)を下回る倍率であり、Fortune 500の65%をロックインしている基幹クラウド企業としては極めて保守的な評価にとどまっています。
- 発行済株式数を1年で約8.8%減らした巨額自社株買いの威力:株価が割安に放置された2026年上半期、ワークデイ経営陣は機動的に自社株買いを加速させ、6カ月間で29.24億ドル(Q2単体で980万株・13.37億ドル)の自己株式を取得しました。その結果、希薄化後加重平均株式数は前年同期の2億7,018万株から2億4,631万株へと約8.8%も減少し、さらに8月には追加40億ドルの無期限自社株買い枠を承認しています。
- 11月24日のQ3決算に向けたカタリスト:12カ月受注残(cRPO)の伸び率(+14.2%)が現在の売上成長ガイダンス(+12〜13%)を上回っていることは、ParadoxやSanaを含むAIエージェント契約が今後の売上へと着実に転換されていく先行指標として高く評価されています。
投資における注意点・リスク要因
強固な顧客基盤を持つワークデイですが、投資にあたっては以下の4つのリスク要因(死角)を把握しておく必要があります。
① 顧客企業の採用抑制(ヘッドカウント鈍化)によるシート数成長の逆風リスク
ワークデイの基本契約は顧客企業の従業員数(シート数)に連動するため、マクロ経済の不透明感やAI導入に伴う企業のホワイトカラー採用凍結・人員削減が長引くと、契約更新時の既存シート数拡大(Net Expansion)が鈍化します。実際、Q2 FY27の総サブスクリプション受注残(Total Backlog:274.03億ドル)の伸び率は前年同期比+8.0%と12カ月受注残(+14.2%)に比べて緩やかになっており、AIアドオン(Flex Credits)がシート数の伸び悩みを完全に補えるかが最大の焦点です。
② 高水準な株式報酬費用(SBC)とGAAP利益との乖離リスク
米国SaaS企業に共通する課題として、ワークデイは優秀なAIエンジニアや営業人材を確保するために多額の株式報酬(Share-based compensation)を支給しています。Q2 FY27の売上高26.49億ドルに対し、株式報酬費用は4.62億ドル(売上高の17.4%)にのぼり、Non-GAAP営業利益率(31.1%)とGAAP営業利益率(11.8%)の間に約19ポイントの差があります。巨額の自社株買いで希薄化を相殺し純減させているものの、GAAPベースの収益性を重視する投資家からは割引要因として見られやすい点に注意が必要です。
③ 大型案件の商談長期化と競合(SAP・Oracle・ServiceNow)とのAI覇権争い
財務ERPのフルスイート導入や欧州市場での大型契約は、企業のCFO・CIO決裁を伴うため商談期間が長引きやすい特徴があります。また、基幹ERP領域ではSAPやOracleがクラウド移行を猛追しており、全社AIオーケストレーション層ではServiceNowやMicrosoft(Copilot Studio)が「従業員のフロントエンド画面」を巡って競合しています。
④ 積極的な自社株買いとM&Aに伴うキャッシュ残高・負債構成の変化
Paradox、Sana、Pipedreamなどの連続的なAI企業買収と上半期約29億ドルの自社株買いにより、現預金および市場性有価証券の合計は2026年1月末の54.43億ドルから2026年7月末には34.03億ドルへ減少し、2026年10月には25億ドルのシニア債(Senior Notes)発行を実施しました。年間27億ドル超のFCFがあるため財務健全性は高いものの、資本配分のバランスには継続的なチェックが必要です。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
ミミちゃんアカアカ1. コア・サテライト戦略における位置づけ
ワークデイ(WDAY)は、新NISA(成長投資枠)や特定口座において「高収益キャッシュフローとAIアップセルによる再評価(リレーティング)を狙う準コア〜サテライト銘柄(GARP:合理的な価格でのグロース株)」として位置づけられます。エヌビディア(NVDA)やブロードコム(AVGO)などのAI半導体ハードウェア銘柄から、「AIを実際の企業業務に組み込んでマネタイズするエンタープライズ・ソフトウェア銘柄」へ資金を分散させる受け皿として適しており、推奨配分比率はポートフォリオ全体の3%〜7%程度が目安となります。
2. 買い付けのタイミングと具体的な基準
2026年11月24日に2027年度第3四半期(Q3 FY27)決算発表を控えているため、決算前後に資金を2回に分けてエントリーする戦略が安全かつ効果的です。
- 第1弾の打診買い:4月安値からの回復トレンドをサポートしている現在の株価水準(185ドル〜195ドル前後)で予定資金の半分をエントリー。
- 第2弾の買い増し:11月24日のQ3決算で12カ月受注残(cRPO)の堅調さが確認されて200ドルの節目を明確にブレイクアウトした局面、あるいはガイダンスに対する短期的な反応で170ドル〜180ドル付近(50日・200日移動平均線サポート帯)へ押し目を形成した局面で残りの半分を買い増すのが有効です。
3. 次回決算(2026年11月24日予定:Q3 FY27)で注目すべき最重要KPI(2点)
- 12カ月サブスクリプション受注残(cRPO)の成長率と新規ACVにおけるAI比率:Q2に+14.2%(90.34億ドル)だった12カ月受注残が13〜14%台の成長を維持しているか、またAIエージェント導入顧客数(Q2時点で5,500社超)とFlex Creditsの消費ペースがさらに加速しているか。
- サブスクリプション売上高ガイダンス(Q3会社予想:25.15億ドル、+12%)の上振れ幅とFY28初期展望:第3四半期の実績が会社予想(25.15億ドル・Non-GAAP営業利益率30.0%)をどれだけビートし、翌年度(FY28)に向けた12〜15%のサブスク成長軌道に自信を示すか。
関連記事(あわせて読みたい銘柄研究)
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。