
※本記事は2026年10月22日時点の公開情報・市場データに基づき調査・執筆しています。
企業のDX(デジタルトランスフォーメーション)や顧客管理において、世界中のあらゆる大企業が依存するエンタープライズSaaSの絶対的覇者、セールスフォース(Salesforce, Inc. / NYSE: CRM)。世界No.1のCRM(顧客関係管理)プラットフォームとして創業以来20年以上にわたって急成長を遂げてきましたが、昨今の生成AIの爆発的進化によって「従来のシート課金(ユーザー数課金)SaaSモデルはAIに代替されて終わるのではないか」という市場の懸念に直面しました。
しかしセールスフォースは、単なるチャットボットやCopilotの枠を遥かに超えた自律型AIエージェント「Agentforce(エージェントフォース)」と、企業のサイロ化された全データをリアルタイム統合する「Data Cloud」を投入し、AIを脅威から「最大の成長起爆剤」へと鮮やかに転換させました。さらに、アクティビスト(物言う株主)の参入を契機に断行された徹底的なコスト構造改革により、営業利益率は従来の20%未満から33%超へと驚異的な倍増を遂げ、配当金の支払い開始と巨額の自社株買いを推進しています。本記事では、新生セールスフォースの経済的な堀(モート)、AI戦略、財務健全性と投資戦略について徹底解剖します。
この記事の結論(エグゼクティブ・サマリー)
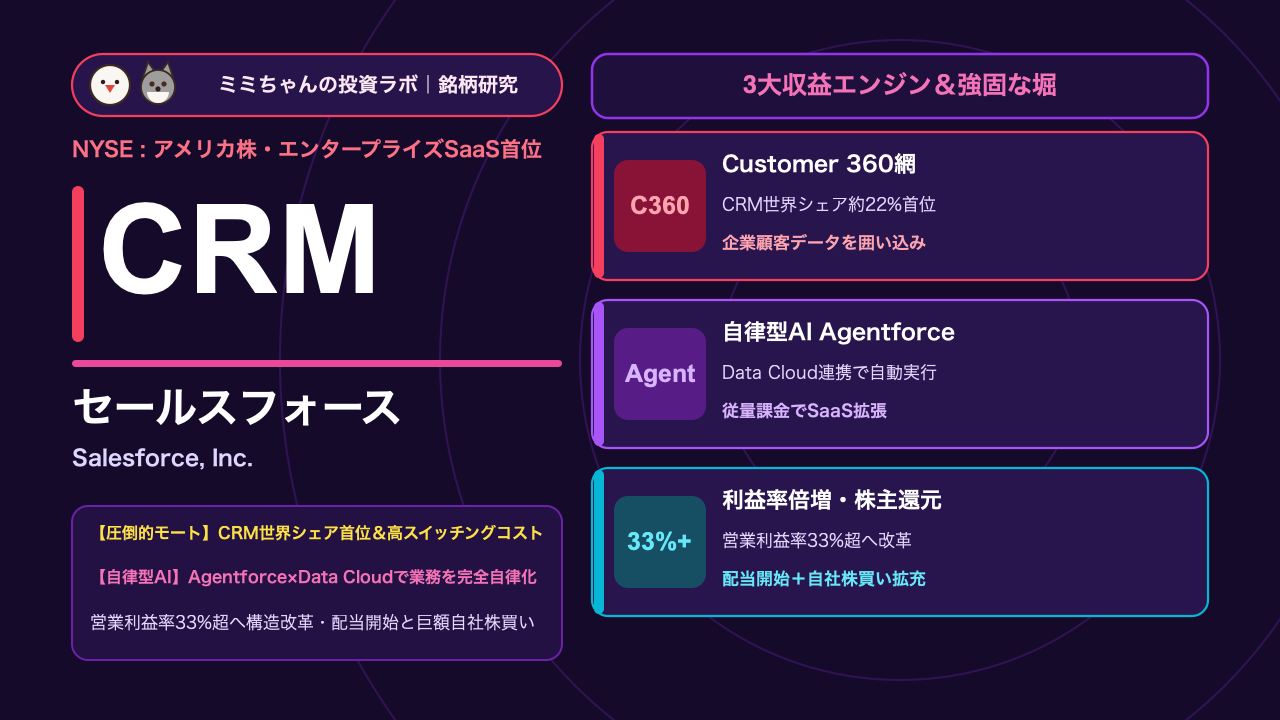
- 最大の強み(経済的な堀・モート):世界CRM市場シェア約22%を誇る「Customer 360」エコシステムと極めて強固なスイッチングコスト。企業の顧客属性、商談履歴、サポートログ、契約データが同社のメタデータアーキテクチャに深く組み込まれており、他社システムへの移行は業務麻痺を招くため実質的に不可能です。
- 業績を牽引する成長要因:自律型AIエージェント「Agentforce」の爆発的普及と、基盤となる「Data Cloud」の急伸。従来の席数単位のサブスクリプション課金に加え、AIエージェントの会話・業務処理数に応じた「従量課金(コンサンプションモデル)」が加わることで、企業のAI自動化需要を直接的な増収へと転換しています。
- 収益構造・財務の特徴:徹底的な経営効率化(人員適正化・不動産縮小・マーケティング適正化)により、Non-GAAP営業利益率33%前後、フリーキャッシュフロー(FCF)年間120億ドル超のメガキャッシュカウへと変貌。配当金の導入(利回り約0.5%)と継続的な自社株買いによる株主還元姿勢を明確にしています。
- 投資家が警戒すべき最大のリスク:マイクロソフト(Dynamics 365およびAzure Copilot)やサービスナウ(NOW)との熾烈なAIプラットフォーム覇権争い、および大企業のIT支出における厳格な予算精査(大型案件の成約期間長期化リスク)が挙げられます。
株価チャートと直近のマーケットパフォーマンス
セールスフォースの株価は、2024年のAI懸念による調整局面を脱し、足元では280ドル〜300ドル前後の安定したレンジ(52週レンジ:212.15ドル〜318.72ドル)で下値を切り上げています。2026年通期の売上高は約410億ドル(前年比約9〜11%増)、Non-GAAPベースのEPSは力強い二桁成長を維持しており、AI関連銘柄としての再評価と利益率改善の両輪が株価を強力にサポートしています。同社株の売買においては、以下の「3つの固有の値動きパターン」を押さえておくことが重要です。
- 決算発表時の反応パターン:セールスフォースの決算で最も注目されるのは、売上高実績そのものよりも「cRPO(current Remaining Performance Obligations:今後12ヶ月以内に認識される残存履行義務)」の成長率と、次四半期の利益率ガイダンスです。cRPOが市場予想を1%でも下回ると一時的な急落を招きやすい一方、強気の利益率ガイダンスや自社株買い枠の拡大が発表されると機関投資家の買い戻しが急速に入る傾向があります。
- マクロ環境・金利・為替への感応度:売上の約3割強を北米以外のグローバル市場で稼ぎ出すため、ドル高局面では為替換算による売上目減り(逆風)を受けやすい特徴があります。一方で、営業利益率の劇的な向上と無借金に近い潤沢な純キャッシュポジションにより、長期金利の高止まり局面でも以前のような極端なバリュエーション調整を受けにくいタフな銘柄へと体質改善しています。
- 連動するセクター・関連銘柄:クラウドSaaS指数(BVP Nasdaq Emerging Cloud Index)や大型テック株全体、とりわけ競合かつ協調関係にあるマイクロソフト(MSFT)、ワークフロー管理の雄サービスナウ(NOW)、ワークプレイス管理のアドビ(ADBE)と高い相関性を示します。また、同社の年次カンファレンス「Dreamforce」でのAIプロダクト発表直後はボラティリティが高まる傾向があります。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
エンタープライズソフトウェア・AI主要企業との比較
| 企業名(ティッカー) | 主力領域・市場立ち位置 | 主力AIソリューション | 営業利益率水準(Non-GAAP) | 最大の強み・経済的な堀(モート) |
|---|---|---|---|---|
| **セールスフォース(CRM)** | 世界No.1のCRM、統合型顧客DXプラットフォーム | Agentforce、Data Cloud、Einstein 1 | 約32.5%〜34.0% | 圧倒的CRMシェア(22%)、メタデータレイヤー、強固な顧客データ囲い込み |
| **マイクロソフト(MSFT)** | OS、オフィス、クラウド(Azure)、包括的ITインフラ | Microsoft 365 Copilot、Azure OpenAI | 約44.0%〜46.0% | Windows・Officeの世界的独占、Azure基盤、OpenAIとの資本・技術提携 |
| **サービスナウ(NOW)** | ITサービス管理(ITSM)、社内業務ワークフロー自動化 | Now Assist、Generative AI Workflow | 約29.0%〜31.0% | バックオフィス・IT運用の単一プラットフォーム、解約率1%未満の驚異的継続率 |
| **ハブスポット(HUBS)** | 中小・中堅企業(SMB)向けインバウンドマーケティング・CRM | HubSpot AI、Breeze | 約16.0%〜18.0% | 中小企業向けの直感的なUIと導入の手軽さ、低価格エントリー戦略 |
セールスフォースを不可逆なインフラたらしめる「メタデータアーキテクチャ」
セールスフォースの根底にある最も強力な堀は、同社が独自に構築してきた「メタデータ駆動型アーキテクチャ」です。
企業の顧客情報は、単純な名前や電話番号のリストではありません。どの顧客がどの製品を検討し、どのようなサポートを受け、請求書がいつ発行され、どのような商談進捗にあるのかという複雑なビジネスロジックが、企業の業務フローそのものと一体化しています。セールスフォースのシステムは、この業務ロジックをプログラムコードではなく「メタデータ」として抽象化して保持しているため、顧客企業はコードを書くことなく自社独自の業務システムを構築できます。
一度このプラットフォーム上に数千〜数万人の営業担当者やサポート部隊のワークフローが組み上がると、他社システムへ乗り換えるためには数年単位の時間と数百億円規模の移行コスト、さらには日々の営業活動が停止する致命的リスクを負うことになります。解約率(チャーンレート)が極めて低い水準で維持されているのは、この代替不可能な業務密着度があるからです。
そしてこのメタデータ基盤こそが、生成AI時代において他社が絶対に模倣できない決定的な差別化要因となっています。汎用のLLM(大規模言語モデル)は企業の個別事情を知りませんが、セールスフォースのAI「Agentforce」は、安全なデータガバナンス(Einstein Trust Layer)を保ったまま、自社固有の顧客データとメタデータに瞬時にアクセスして正確無比な業務アクションを実行できるため、ハルシネーション(嘘の出力)を起こさずにビジネスで即座に実用化できるのです。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
1. 自律型AIエージェント「Agentforce」と従量課金ハイブリッドモデル
従来のAIアシスタントは「人間がプロンプトを入力し、要約や下書きを出力する」という受動的なツールに過ぎませんでした。これに対し、2024年秋に発表され急速に普及している「Agentforce」は、顧客からの問い合わせ受付、注文処理、見込み顧客(リード)のスコアリング、営業フォローアップメールの送信、フィールドサービスのスケジュール調整などを、人間の介入なしに自律的に完結させる「自律型AIワーカー」です。1会話あたり約2ドルの従量課金やアドオンパッケージの導入により、SaaS市場全体の課題であった「契約アカウント数の頭打ち」を突破し、新たなアップサイド収益を創出しています。
2. 企業のサイロ化データを統合する「Data Cloud」の爆発的成長
AIが真価を発揮するためには、社内に散らばる膨大なデータ(基幹システム、ウェブサイトの行動ログ、IoTセンサー、購買データ等)をリアルタイムに集約しなければなりません。「Salesforce Data Cloud」は、ゼロコピー(データを複製・移動させずに連携する技術)アーキテクチャを採用し、SnowflakeやGoogle BigQuery、AWS Redshiftなどとシームレスに接続して顧客データを統合します。Data Cloudはセールスフォースの全製品群の中で最も急速に成長している事業であり、AI導入を急ぐあらゆる大企業のデータハブとして不可欠な存在となっています。
3. 営業利益率33%超への構造改革と積極的自社株買い・配当拡大
かつてのセールスフォースは「成長至上主義」を掲げ、SlackやTableau、MuleSoftなどの巨額買収を繰り返した結果、利益率の低迷と株式希薄化を招いていました。しかしアクティビストの介入を経て、経営陣は収益性重視へと完全に舵を切りました。従業員数の適正化やオフィスの見直し、M&Aの規律強化を徹底したことで、Non-GAAP営業利益率は33%超へ到達。創出した莫大なフリーキャッシュフローを元手に、四半期配当の支払い(年間1.60ドル水準)を開始したほか、継続的な自社株買いにより希薄化を抑制し、EPS成長率を加速させています。
主要セグメント別の市場シェアと今後のターゲット
| 事業セグメント | 売上構成比(目安) | 現在の市場立ち位置・機能 | 主要顧客・ユースケース | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| **Service Cloud(カスタマーサービス)** | 約28%〜30% | 世界シェア首位、コンタクトセンター・顧客サポートの世界的標準 | コールセンター、問い合わせ自動化、フィールドサービス管理 | Agentforceによるサポート自動化率の劇的向上、1顧客あたり単価(ARPU)拡大 |
| **Sales Cloud(営業支援・SFA)** | 約25%〜27% | 創業事業にして絶対的コア、SFA市場で圧倒的シェア独占 | 見込み客管理、商談パイプライン可視化、売上予測 | 営業特化型AIエージェントによる商談創出の完全自動化 |
| **Integration & Analytics(MuleSoft & Tableau)** | 約17%〜19% | データ連携(MuleSoft)とBI・データ可視化(Tableau)のリーダー | システム間API連携、全社経営ダッシュボード・データ分析 | Data Cloudと連携したリアルタイム全社データ基盤の構築推進 |
| **Platform & Other(Slack・Data Cloud・開発基盤)** | 約24%〜26% | 最も高い成長率を誇る次世代エンジン(前年比15%超増) | 社内コラボレーション(Slack)、データ統合基盤、ローコード開発 | AIエージェントの対話インターフェースとしてのSlack活用とData Cloud爆発普及 |
売上の柱であるService CloudとSales Cloudが極めて高い更新率で莫大な基盤キャッシュを生み出し、そのキャッシュがPlatform(Data Cloud)やIntegration(MuleSoft)の先端開発へと投資される理想的なポートフォリオシナジーが確立されています。
最新の専門家評価(アナリストコンセンサス)と業績指標
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| **アナリスト総合レーティング** | Moderate Buy 〜 Buy(平均目標株価:約340〜350ドル) | AIエージェント「Agentforce」の収益貢献と利益率拡大を評価し、過半のアナリストが強気継続 |
| **売上高成長率(YoY)** | 2026〜2027年度予想:+9%〜+11%(売上約410億ドル規模) | かつての20%成長からは成熟化も、400億ドル規模の巨大SaaSとして極めて堅実なトップライン伸長 |
| **売上総利益率(粗利率)** | 76.5%〜77.5%(Non-GAAP) | クラウドインフラの自社効率化が進み、SaaS業界トップクラスの高粗利率を盤石に維持 |
| **営業利益率** | 32.5%〜34.0%(Non-GAAP) | 構造改革により過去3年間で約1,000bps(10ポイント)以上も改善。メガテック水準に到達 |
| **予想PER(株価収益率)** | 約26倍〜29倍(Non-GAAPベース / 実績PER約45〜50倍) | 過去5年の平均PER(35〜45倍)と比較して割安感。二桁のEPS成長と株主還元を考慮すれば値頃感あり |
| **予想配当利回り・株主還元** | 配当利回り 約0.5%〜0.6% + 年間100億ドル超の自社株買い | 配当貴族への第一歩を踏み出した配当導入に加え、発行済株式数を着実に減らす積極自社株買い |
機関投資家によるバリュエーション評価の深掘り
セールスフォースに対する機関投資家の評価は、「ハイパーグロース銘柄」から「高収益・高キャッシュフローのバリューグロース銘柄(Quality Compounder)」へと決定的なパラダイムシフトを遂げました。
売上高成長率こそ約10%前後の巡航速度に落ち着いたものの、利益率改善と自社株買いによってEPSは年率15〜18%ペースで拡大しています。予想PER約27倍は、S&P 500の平均PER(約22〜24倍)に対してわずかなプレミアムにとどまっており、フリーキャッシュフロー利回り(FCF Yield)は約4.5%と、大型テック株の中でも極めて魅力的な水準にあります。Agentforceによる従量課金の上乗せが本格化すれば、売上高成長率の再加速(12〜15%)とマルチプルの拡大(PER 30倍超へのリレーティング)というダブルの株価上昇シナリオが現実味を帯びてきます。
投資における注意点・リスク要因
① バリュエーション・期待値剥落リスク
AIエージェント「Agentforce」に対する市場の期待が非常に高いため、四半期決算でAgentforceの導入社数や収益化ペースが投資家の強気予想を下回った場合、成長期待の剥落による失望売りが一時的に先行するリスクがあります。
② 競合激化・技術革新リスク
マイクロソフトが提供する「Dynamics 365」および「Copilot Studio」は、Office製品とのセット割引き(バンドル販売)を武器に大企業への攻勢を強めています。また、ITサービス管理から業務全般へ染み出しを図るサービスナウ(NOW)との競合領域も年々広がっており、激しいシェア争奪戦に伴う価格下落圧力が潜在的リスクです。
③ 地政学・規制・マクロ環境リスク
世界的なマクロ経済の減速や金利の高止まりが長期化した場合、大企業のCIO(最高情報責任者)がソフトウェア予算の執行を厳格化し、大型商談の成立が先送りされる可能性があります。また、欧州をはじめとする各国でのデータプライバシー規制(GDPR等)の強化は、顧客データ活用を強みとする同社にとってコンプライアンス費用の増大要因となります。
④ 企業固有の財務・構造リスク
過去に買収したSlackやTableauなどの巨額ののれん(Goodwill)を抱えており、万が一事業統合の成果が想定を大幅に下回った場合の減損損失リスクがゼロではありません。また、創業CEOであるマーク・ベニオフ氏の強力なリーダーシップに依存する側面が依然として強く、将来的な後継者体制への移行期における経営の不確実性には留意が必要です。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
セールスフォース(CRM)は、SaaS特有の強固なストック収益に「AIによる再成長」と「構造改革による利益率急伸」が掛け合わさった、長期投資に最も適したクオリティ銘柄の一つです。
- コア・サテライト戦略における位置づけ:
新NISA(成長投資枠)や特定口座において、「コア資産とサテライトの中間に位置する準コア成長銘柄(資産全体の8%〜15%程度)」としての保有が推奨されます。ビッグテック(MSFTやGOOGL)ほどの時価総額はないものの、配当金と強力なキャッシュフロー創出力があるため、ハイリスクな未配当グロース株よりもはるかにディフェンシブにポートフォリオのリターンを底上げできます。
- 買い付けのタイミングと具体的な基準:
cRPO成長率のわずかな未達やマクロ懸念で株価が売られ、「予想PERが25倍近辺(株価260〜270ドル前後)」まで押し目を形成した局面は、極めて安全域(マージン・オブ・セーフティ)の広い買い場となります。一括投資ではなく、四半期ごとの決算を確認しながら2〜3回に分けて買い増す時間分散アプローチが効果的です。
- 次回決算で注目すべき最重要KPI(2点):
- Agentforceの有料導入企業数とData Cloudの売上成長率:Agentforceが単なるPoC(実証実験)を超えて本格的な有償運用フェーズへ移行し、従量課金収益が具現化しているか。
- Non-GAAP営業利益率が33%台を堅持し、自社株買い枠を着実に消化できているか:コスト規律が弛緩することなく、株主還元を通じたEPS成長が持続しているか。
関連記事への内部リンク
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。