
※本記事は2026年10月21日時点の公開情報・市場データに基づき調査・執筆しています。
人類史上最大のテクノロジー変革である「生成AI(人工知能)革命」の中心に君臨し、世界中の巨大IT企業や国家が競ってその半導体を奪い合うことで、時価総額約5.6兆〜5.9兆ドル(約850兆円超:世界第1位)という前人未到の領域へ到達した絶対的覇者がエヌビディア(NVIDIA Corporation / NASDAQ: NVDA)です。
米国株や新NISA(成長投資枠)で投資を行うすべての個人投資家にとって、エヌビディアは最も注目度が高い銘柄です。しかし同時に、次のような疑問や不安の声も絶えません。「もともとゲーム用の画像処理半導体(GPU)を作っていた会社なのに、なぜAIチップで世界シェア80%〜90%以上を独占できているの?」「AMDやインテル、さらにはGoogleやAmazonが自社製AIチップを作っても、なぜエヌビディアの牙城が崩れないの?」「単四半期(3ヶ月間)だけで売上高962億ドル(約14.4兆円)を稼ぎ、粗利率75%近くを維持できる秘密は何?」「株価がここまで上がった後でも、次世代の『Rubin(ルービン)』世代でまだ成長できるの?」
本記事では、エヌビディアが20年近くかけて築き上げた「CUDAソフトウェア開発基盤×NVLink超高速通信網×1年周期のフルスタックAI工場モデル」による独自の経済的な堀(モート)から、決算発表時の株価のクセ、今後の成長ドライバー、機関投資家のバリュエーション評価、そして投資リスクまで徹底的に解剖します。
この記事の結論(エグゼクティブ・サマリー)
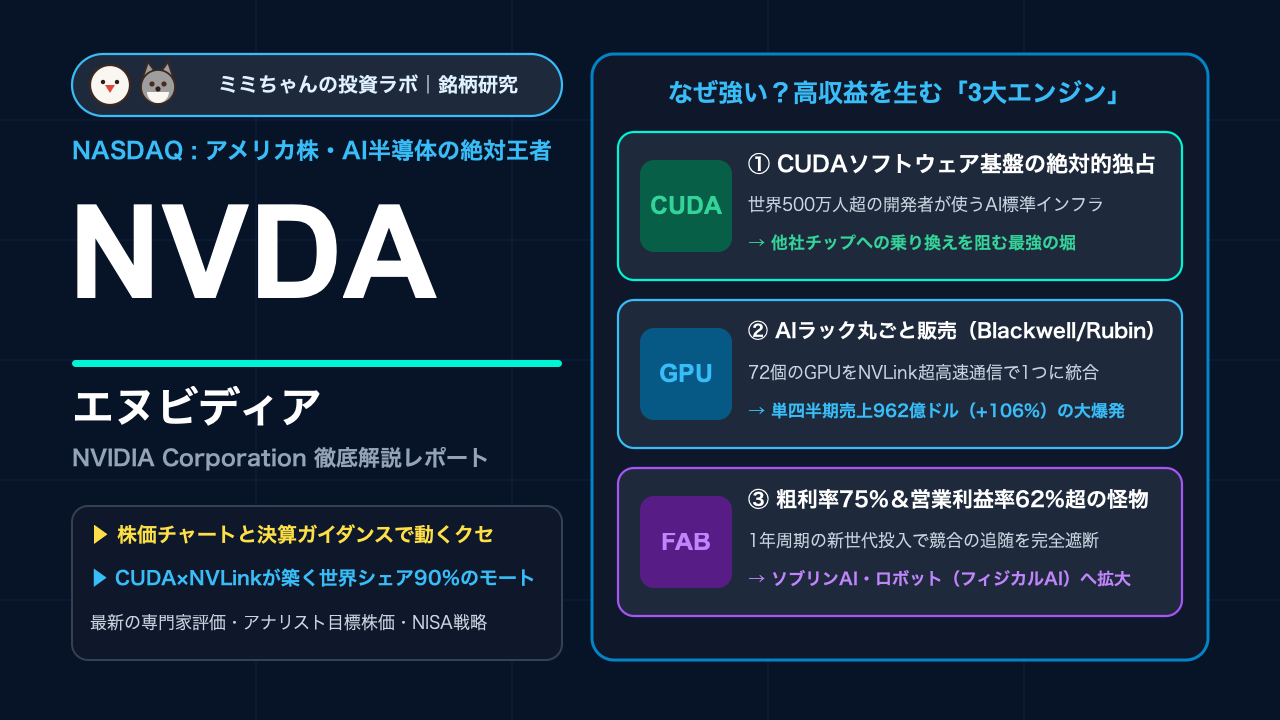
- 「CUDAソフトウェア生態系×NVLink通信規格」が築く鉄壁の経済的な堀(モート):エヌビディアの真の強みはGPUという「チップ単体」ではなく、全世界500万人以上のAI研究者・開発者が20年間使い続けてきた専用プログラミング基盤「CUDA(クーダ)」と、数万個のGPUを1つの巨大頭脳として繋ぐ超高速インターコネクト「NVLink」にあります。世界中のAIプログラムがCUDA前提で書かれているため、他社チップへの乗り換えが極めて困難なロックイン構造を確立しています(エヌビディア公式IR)。
- 単四半期売上高962億ドル(前年比+106%)という人類史上空前のハイパーグロース:2027会計年度第2四半期(2026年5〜7月期)の売上高は前年同期比106%増(前四半期比18%増)の962億ドル(約14.4兆円)と過去最高を更新。データセンター向けAIシステム「Grace Blackwell」の本格量産出荷がフル稼働し、国家・大企業のAIインフラ投資を総取りしています(2027年度第2四半期決算発表)。
- ファブレス設計特化が生む「粗利率73%〜75%・営業利益率62%超」の超高収益体質:製造をTSMC(TSM)へ委託するファブレスモデルをとり、自らはチップ設計・通信スイッチ・AIソフトウェア(NVIDIA AI Enterprise)の統合提供に集中。これによりハードウェア企業でありながら粗利率約74%、営業利益率60%超という異次元のキャッシュ創出力を誇ります(24/7 Wall St. NVDA分析)。
- 巨大クラウド企業(ハイパースケーラー)の設備投資動向と対中輸出規制に留意:売上の約半分をMicrosoft、Meta、Alphabet(Google)、Amazon等の少数のメガテック企業のAIデータセンター予算に依存しているため、顧客側のAI投資採算性(ROI)に対する市場の懸念や、米政府による対中・中東向け輸出規制の強化によって株価が短期的に15〜25%調整するボラティリティには注意が必要です。
株価チャートと直近のマーケットパフォーマンス
2026年10月21日時点におけるエヌビディア(NVDA)の株価は228.50ドル前後(2024年6月の1株→10株の株式分割調整後、時価総額:約5.6兆〜5.8兆ドル)で推移しています。2026年10月中旬には次世代アーキテクチャへの期待と旺盛なBlackwell需要を背景に上場来高値となる243.00ドルを記録し、史上初の「時価総額6兆ドル」に迫る勢いを見せています(Seeking Alpha NVDAバリュエーション分析)。
エヌビディアの株価には、世界の株式市場全体の方向性を左右する「マーケットの主役」としての3つの明確な「値動きのクセ」があります。
- 決算発表時は「コンセンサス超え」が当たり前で、「次四半期の売上ガイダンス上振れ幅」と「粗利率73%〜75%維持」で動く:エヌビディアの四半期決算(2月・5月・8月・11月下旬発表)は、世界中の投資家が固唾を飲んで見守るマクロイベントです。市場の一般的な予想(コンセンサス)を上回るだけでは株価は上がらず、機関投資家が密かに期待する「ウィスパーナンバー(裏の期待値:コンセンサスよりさらに20億〜40億ドル高い売上見通し)」を超えられるかどうかが焦点となります。また、新型チップ立ち上げ期に一時的に粗利率が71〜72%へ下がると短期筋に売られ、量産安定とともに75%へ回復すると急騰するクセがあります。
- 毎年3月の開発者会議「GTC」と、主要顧客(Microsoft・Meta・Google)の決算発表日に大きく連動する:エヌビディア自身の決算以上に株価の号砲となるのが、その約3週間前に発表されるMicrosoft、Meta、Google、Amazonの決算における「来期の設備投資額(CapEx)増額アナウンス」です。これら4社が「AIデータセンター投資をさらに数兆円積み増す」と発表した瞬間に、その資金の最大の行き先であるエヌビディア株が一気に買われます。
- 生産パートナーである「TSMCの月次売上・CoWoS増産ニュース」との完全連動:エヌビディアのAIチップは100%すべてTSMC(TSM)で製造・先端実装(CoWoS)されています。そのため毎月10日に発表されるTSMCの月次売上高や、HBMメモリを供給するSKハイニックス・マイクロンの好決算が、エヌビディアの出荷好調を裏付ける先行指標として機能します。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
AIデータセンター半導体市場におけるエヌビディア(NVDA)の立ち位置を、主要競合であるブロードコム(AVGO)、AMD(AMD)、インテル(INTC)との比較表で整理します。
| 比較項目 | エヌビディア(NVDA) | ブロードコム(AVGO) | AMD(AMD) | インテル(INTC) |
|---|---|---|---|---|
| 株価・時価総額(2026/10/21時点) | 約$228.50 / 約5.6兆〜5.8兆ドル | $328.75 / 約1.57兆ドル | 約$155〜170 / 約2,600億ドル規模 | 約$22〜25 / 約1,000億ドル規模 |
| AI半導体における立ち位置 | 汎用AI GPU・ラックシステムで世界シェア85%〜90%独占 | 特定巨大テック向け特注AIチップ(カスタムASIC/XPU)首位 | データセンターGPU第2位(MI300/MI350/MI400シリーズ) | サーバー用CPU大手(AIアクセラレータGaudiは苦戦) |
| ソフトウェア・通信の囲い込み | CUDA(500万人超)+NVLink+InfiniBand/Spectrum-X | 高速イーサネットスイッチ(Tomahawk)+VMwareソフト | オープンソース型「ROCm」でCUDAの牙城を追撃中 | x86サーバーCPUの既存エコシステム |
| 収益性(粗利率 / 営業利益率) | 粗利率 約73%〜75% / 営業利益率 約62%〜65% | 粗利率 約77% / 営業利益率 約67%(Non-GAAP) | 粗利率 約53% / 営業利益率 約24% | 粗利率 約40%前後 / 再建途上 |
| 最大の経済的な堀(モート) | CUDAエコシステムと1年周期で世代交代するシステム統合力 | Google・Meta等との数年がかりのカスタムチップ共同設計 | CPU(EPYC)とGPUをセットで提案できるコスパ優位性 | 既存のPC・汎用サーバー市場でのシェア |
なぜこれほど儲かるのか?収益源の内訳と「3つの経済的な堀(モート)」
エヌビディア(NVDA)の売上高は単四半期で962億ドル(年間換算で約3,800億ドル=約57兆円規模)に達し、その約88%〜90%を「データセンター部門」が稼ぎ出しています。単なる半導体メーカーの枠を超え、粗利率75%という驚異的な収益性を実現している背景には、以下の3つの構造的モートがあります。
- 20年かけて構築された「CUDA(クーダ)」と業界特化型AIライブラリの絶対的ロックイン:
ハードウェアとしてのGPUの計算速度だけであれば、AMDやカスタムASICが肉薄する場面もあります。しかしエヌビディアは、医療・創薬用の「Clara」、自動運転用の「DRIVE」、ロボット開発用の「Isaac」、金融・気象予測用など、何百種類もの業界特化型ソフトウェア(CUDA-Xライブラリ)を用意しています。エンジニアにとって「エヌビディアを使えば今日すぐ動くが、他社チップを使うと半年間のバグ修正が必要になる」ため、時間に追われるAI開発競争において顧客は高くてもエヌビディア製を買い続けます。
- 「チップ単体売り」から「1ラック5億円のAIスーパーコンピュータ丸ごと販売」への転換:
現在のエヌビディアは、GPUという部品だけを売っているのではありません。自社設計のARMベースCPU「Grace」と最新GPU「Blackwell」を合体させ、72個のGPUを独自の超高速通信技術「NVLink」で束ねて水冷ラックに収めた「GB200 / GB300 NVL72(1ラックあたり約300万〜400万ドル)」という完成品システム(AIファクトリー)として販売しています。さらにデータセンター内の通信スイッチ(InfiniBandおよびSpectrum-Xイーサネット)までセットで握っているため、顧客のデータセンター投資予算の大部分を1社で吸収できる構造になっています。
- 他社を絶望させる「1年周期(One-Year Rhythm)の新アーキテクチャ投入」:
かつて半導体業界では2〜3年に1度のペースで新世代チップを投入するのが常識でした。しかしジェンスン・フアンCEOは「1年ごとに全く新しい世代のAIプラットフォームを投入する(Hopper → Blackwell → Blackwell Ultra → Vera Rubin)」という猛烈な開発スピードを宣言し実行しています。競合他社がようやく「1世代前のエヌビディア製品」に追いついた頃には、エヌビディアは電力効率と推論性能を数倍に高めた次世代品を量産しているため、性能差が永遠に縮まらない仕組みとなっています。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
「AI学習(トレーニング)需要が一巡したら成長が止まるのではないか」という懐疑論を打ち破り、エヌビディアをさらなる高みへ牽引する3つの成長エンジンを解説します。
① 次世代プラットフォーム「Vera Rubin(ヴェラ・ルービン)」と推論(Inference)需要の爆発
最大の成長エンジンは、「Grace Blackwell」に続く次世代アーキテクチャ「Vera Rubin(新型CPU『Vera』+次世代GPU『Rubin』)」の展開と、AI市場の主戦場が「学習(Training)」から「推論(Inference:AIがじっくり考えて答えを出す処理)」へと拡大していることです。
OpenAIの推論モデルや自律型AIエージェントのように、AIが回答を出す前に何千ステップもの思考(Test-Time Scaling / 推論時スケーリング)を行うようになると、必要な計算量(トークン生成量)は従来の100倍〜1,000倍に跳ね上がります。エヌビディアの最新システムは推論あたりの電力コストを劇的に下げるため、世界中のクラウド企業が旧世代GPUからの総入れ替えを迫られています(2026年Q3/Q4決算プレスリリース)。
② 「ソブリンAI(国家主権AI)」とエンタープライズ・AIソフトウェアのストック収益化
第2のエンジンは、巨大IT企業以外の新たな顧客層の爆発です。日本、欧州、中東、インドなどの各国政府が「自国の言語・文化・機密データを他国のクラウドに依存せず、自国内のAIデータセンターで処理する」ために数兆円規模の予算を投じる「ソブリンAI(Sovereign AI)」需要が急拡大しています。
さらに、導入された数百万個のGPU上で動く商用OS「NVIDIA AI Enterprise(1GPUあたり年間4,500ドルのサブスクリプション)」や、企業のカスタムAI構築を支援する「NIM(NVIDIA Inference Microservices)」により、高粗利のソフトウェア継続課金(ARR)が数十億ドル規模へと急成長しています。
③ 「フィジカルAI(Physical AI)」:自動運転・ヒューマノイドロボット・デジタルツイン
第3の柱は、画面の中のチャットボットから「現実世界の物理的な機械を動かすAI(フィジカルAI)」への展開です。
仮想空間上で工場のラインや都市を完全に再現して物理法則をシミュレーションする「NVIDIA Omniverse(オムニバース)」と、人型ロボット(ヒューマノイド)の頭脳となる「Project GR00T」、そしてトヨタやメルセデス・ベンツ等が採用する自動運転プラットフォーム「NVIDIA DRIVE Thor」が融合し、世界の製造業・物流・モビリティ産業そのものをエヌビディアのAI基盤の上に乗せる長期戦略が進んでいます。
主要セグメント別の市場シェアと今後のターゲット
エヌビディアの事業セグメント別の売上構成比、現在の市場ポジション、主力製品、および今後の成長余地を以下のMarkdownテーブルに整理します。
| 事業セグメント | 売上構成比(目安) | 現在の市場立ち位置・シェア | 主力製品・プラットフォーム | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| データセンター(Compute & Networking) | 約88%〜90% | AI半導体シェア85%〜90%超の絶対独占 | Grace Blackwell(GB200/300)、Vera Rubin、NVLink、Spectrum-X | 推論AIエージェント需要、ソブリンAI、高速イーサネット通信網のシェア拡大 |
| ゲーミング&AI PC(Gaming) | 約6%〜7% | PC用ディスクリートGPUでシェア80%超 | GeForce RTX 50シリーズ、DLSS(AI超解像技術) | 全世界1億台超のゲーミングPC買い替え、ローカルで動く「AI PC」需要の取り込み |
| プロフェッショナル・ビジュアライゼーション | 約2%〜3% | 産業用メタバース・3D設計基盤で首位 | NVIDIA Omniverse、RTXワークステーション | 工場や倉庫のデジタルツイン構築、フィジカルAIのシミュレーション需要 |
| オートモーティブ&ロボティクス | 約1.5%〜2% | 次世代自動運転・人型ロボット頭脳の本命 | DRIVE Thor(自動運転SoC)、Isaac(ロボット基盤)、GR00T | ソフトウェア定義車両(SDV)の量産開始、工場向けヒューマノイドロボットの普及 |
データセンター部門の中でも、演算チップ(Compute)だけでなく、数万個のチップを繋ぐネットワーク機器(Networking:InfiniBandおよびSpectrum-Xイーサネット)だけで年間数百億ドルの売上を稼ぎ出しており、通信領域でもブロードコム(AVGO)と並ぶ巨頭となっています。
最新の専門家評価(アナリストコンセンサス)と業績指標
ウォール街のアナリスト評価と、個人投資家がエヌビディアを分析するうえで確認すべき主要財務指標を以下の3列テーブルにまとめます。
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | 「Strong Buy(強い買い)」(目標株価平均:約$260〜$300) | 60社以上のアナリストの9割超が「買い」推奨。利益成長の速さに株価が追いついていないとの評価が多数(Seeking Alpha 分析)。 |
| 売上高成長率(前年比) | 2027年度Q2実績:+106%増(単四半期 $96.2B) | 四半期だけで約14.4兆円を売り上げながら前年比2倍(+106%)で成長するという、企業史上空前のスケール。 |
| 売上総利益率(粗利率) | Non-GAAP粗利率:約73.5%〜75.5% | 圧倒的な付加価値とシステム丸ごと販売により、ハードウェア企業の限界を超える75%前後の粗利率を維持。 |
| 営業利益率・FCF創出力 | Non-GAAP営業利益率:約62.0%〜65.0% | 売上の6割以上がそのまま営業利益として残り、四半期ごとに数百億ドルのフリーキャッシュフローを創出。 |
| 予想PER(株価収益率) | Non-GAAP予想PER:約28.0倍〜33.0倍(2026年10月時点) | 株価は数倍に上昇したが、利益(EPS)がそれ以上のペースで爆発したため、予想PERはむしろ30倍前後と歴史的な割安圏に。 |
| 予想配当利回り・株主還元 | 配当利回り:約0.03%(象徴的配当) + 500億ドル超の巨額自社株買い | 配当はごくわずかだが、有り余るキャッシュを使って数兆円規模の自社株買いを継続的に実施し1株価値を向上。 |
現在のバリュエーション(割高・割安)を機関投資家はどう評価しているか?
個人投資家が最も驚く事実の一つが、「エヌビディアの株価は史上最高値圏にあるのに、予想PERは約28〜33倍と、実は過去5年平均(PER 40〜50倍)よりもはるかに割安になっている」という点です(Seeking Alpha NVDAバリュエーション論考)。
機関投資家が現在の株価水準を「依然としてアップサイドが大きい」と評価する理由は以下の2点です。
- 利益成長率を加味したPEGレシオが0.5倍〜0.7倍と驚異的に低いこと:S&P500の生活必需品株(P&Gやコカ・コーラ)が「年率6〜8%成長でPER 24〜25倍」で取引されているのに対し、エヌビディアは「年率50%〜100%の利益成長でPER 30倍」であり、成長率あたりの株価は市場で最も割安な部類に入ること。
- 次世代「Rubin」への移行による2027〜2028年のさらなる単価上昇:1年周期のロードマップにより、データセンターの更新需要が途切れない構造になっていること。
投資における注意点・リスク要因
無敵の快進撃を続けるエヌビディアですが、投資にあたっては以下の4つのリスク(死角)を冷静に把握しておく必要があります。
① 巨大クラウド企業(ハイパースケーラー)のAI投資減速と「自社開発ASIC」へのシフト
エヌビディアの売上の約45%〜50%は、Microsoft、Meta、Alphabet、Amazonの4大顧客に集中しています。これらの顧客は同時に、ブロードコム(AVGO)やマーベルと組んで「特定の推論処理に特化した安価な自社製AIチップ(Google TPU、AWS Trainium、Microsoft Maia 300等)」の内製化を進めています。将来、AI投資の収益回収(ROI)が疑問視されて設備投資が絞られた場合、需要の反動減(エアポケット)が生じるリスクがあります。
② 米国政府による対中・中東向け輸出規制の強化と地政学リスク
米商務省は先端AIチップの中国向け輸出を厳しく制限しており、エヌビディアが規制に合わせて性能を落とした中国専用チップに対しても追加規制が検討されるいたちごっこが続いています。また、製造の100%を台湾のTSMC(TSM)に依存しているため、台湾海峡の地政学リスクはエヌビディアの直撃リスクとなります。
③ 1年周期の新製品立ち上げに伴う「歩留まり・発熱・供給遅延リスク」
72個のGPUを高密度に詰め込んだ水冷ラックシステム(NVL72等)は技術的難易度が極めて高く、設計上の微細な不具合や冷却水漏れ、あるいはTSMCのCoWoSパッケージング枠不足によって量産出荷が1四半期ズレ込むだけで、株価が一時的に15%〜20%急落するリスクがあります。
④ 各国規制当局(米司法省・EU・中国)による独占禁止法調査
AIチップ市場でのシェアが90%近くに達しているため、米司法省(DOJ)や欧州委員会、中国の規制当局が「CUDAによる囲い込みやネットワーク機器の抱き合わせ販売が独占禁止法に違反していないか」の調査を行っており、将来的な制裁金や商慣行の是正命令が出る可能性があります。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
ミミちゃんアカアカ新NISA(成長投資枠)や特定口座において、エヌビディア(NVDA)を活用した実践的な投資アプローチを整理します。
- コア・サテライト戦略における位置づけと配分目安:
エヌビディアは、AI・テクノロジー投資における「絶対的リーダー銘柄(成長コア〜主力サテライト枠)」として位置づけるのが最適です。S&P500やオルカン(全世界株式)のインデックス投資を行っている場合、すでに指数内の約6%〜7%にエヌビディアが含まれていることを踏まえ、個別株として追加する場合はポートフォリオ全体の5%〜10%程度を目安に管理すると、過度な集中リスクを防ぎつつ高い超過リターンを狙えます。
- 買い付けのタイミング(押し目買いの基準):
エヌビディア株は年に2〜3回、好決算後の「事実売り(Sell the news)」や半導体規制ニュースによって高値から15%〜25%調整する局面が必ず訪れます。
- 予想PERが25〜28倍近辺まで低下するスピード調整局面(50日・100日移動平均線サポート)
- 1株約228ドル(約3.4万円)と手頃な単位で買えるため、資金を3〜5回に分けて下落時に段階的に買い増す時間分散投資
- 次回決算で注目すべき最重要KPI(2点):
- データセンター部門の次四半期売上ガイダンスと次世代「Vera Rubin」の立ち上がり状況:ハイパースケーラーおよびソブリンAIからの発注モメンタムが継続しているか。
- Non-GAAP売上総利益率(粗利率73%〜75%)の維持:新型ラックシステムの量産習熟に伴い、75%前後の超高粗利率をキープできているか。
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。