
※本記事は2026年10月21日時点の公開情報・市場データに基づき調査・執筆しています。
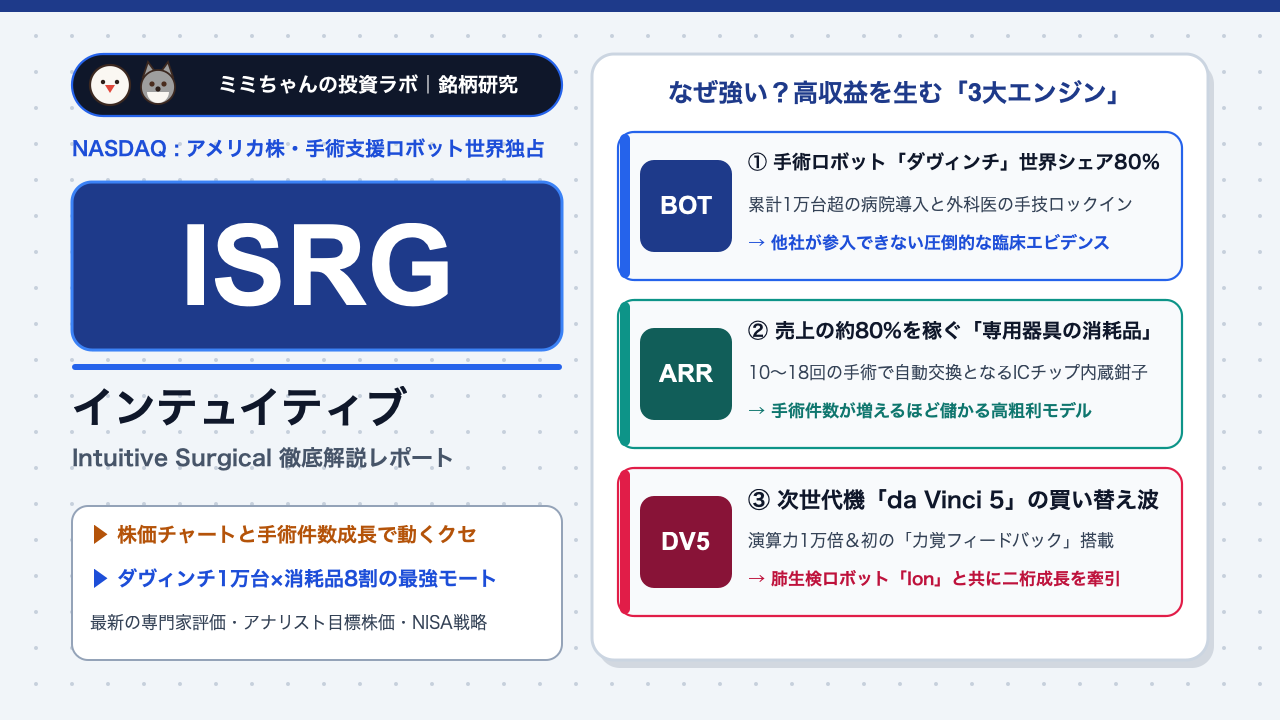
世界の外科医療の現場において、「開腹手術からロボット支援による低侵襲(患者の体に優しい)手術へ」という歴史的なパラダイムシフトを独力で切り拓き、手術支援ロボットの代名詞である「ダヴィンチ(da Vinci)」で世界市場の約80%を独占、時価総額約1,530億ドル(約23兆円)へと成長を遂げた医療テクノロジーの覇者がインテュイティブ・サージカル(Intuitive Surgical, Inc. / NASDAQ: ISRG)です。
米国株や新NISA(成長投資枠)で「10年後も絶対に廃れないワイドモート(広大な経済的な堀)銘柄」を探す投資家にとって、インテュイティブ・サージカルは常に最上位に名を連ねます。しかし同時に、個人投資家からは次のような疑問も多く寄せられます。「1台2億〜3億円もする手術ロボットを売っている会社なのに、なぜ売上の約80%が『毎月の継続課金(ストック収益)』なの?」「10年ぶりのフルモデルチェンジとなった最新鋭機『ダヴィンチ5(da Vinci 5)』は何がすごいの?」「ジョンソン・エンド・ジョンソンやメドトロニックも手術ロボットを作っているけれど、シェアを奪われないの?」「PERが50〜60倍と高い理由はどこにあるの?」
本記事では、インテュイティブ・サージカルが築き上げた「世界1万台超のダヴィンチ設置基盤×外科医の訓練ロックイン×手術ごとの消耗品ビジネスモデル」による独自の経済的な堀(モート)から、株価チャートの値動きのクセ、今後の成長ドライバー、機関投資家のバリュエーション評価、そして投資リスクまで徹底的に解剖します。
この記事の結論(エグゼクティブ・サマリー)
- 「外科医の手技ロックイン×病院の巨額投資」が築く医療界最強の経済的な堀(モート):世界中の大学病院・総合病院に納入された累計約10,000台以上の「ダヴィンチ」システムと、数千時間の訓練を積んだ数万人の外科医ネットワークが強力な参入障壁を形成。外科医も病院経営者も他社製ロボットへ乗り換えるメリットが皆無であり、事実上の独占状態(シェア約80%)を維持しています(インテュイティブ公式IR)。
- 売上の約80%を稼ぎ出す「カミソリと替刃(消耗品+保守)」の超高収益ストック構造:同社の本当の利益源はロボット本体の販売(売上比約20%〜25%)ではなく、「ダヴィンチで手術が1回行われるごとに必ず交換・消費される専用メス・鉗子(かんし)などの器具・アクセサリー(1手術あたり約1,800〜3,500ドル)」と年間保守契約です。世界の手術件数が年率15%〜18%で増え続ける限り、自動的に高粗利の現金が積み上がる究極のリカーリングモデルを誇ります(StockTitan ISRG決算分析)。
- 次世代機「ダヴィンチ5(da Vinci 5)」の買い替えスーパーサイクルと肺生検ロボット「Ion」の急伸:従来の1万倍の演算能力と初の「力覚フィードバック(臓器に触れた感覚が医師の手に伝わる機能)」を搭載した第5世代機「da Vinci 5」の本格普及により、2026年第1四半期売上高は前年同期比23%増の27億7,000万ドルを達成。気管支鏡ロボット「Ion」の手術件数も同36%増と爆発的に拡大しています(Perplexity Finance ISRG分析)。
- 予想PER 50〜60倍の高バリュエーションと病院の設備投資予算・肥満症薬の波に留意:完璧なビジネスモデルゆえに株価は常にPER 50倍超のプレミアムで取引されており、病院側の予算逼迫によるロボット導入台数の一時的な鈍化や、GLP-1肥満症治療薬の普及に伴う「肥満外科手術(胃縮小手術)」の減少といったニュースで短期的に株価が調整するリスクには注意が必要です。
株価チャートと直近のマーケットパフォーマンス
2026年10月21日時点におけるインテュイティブ・サージカル(ISRG)の株価は426.70ドル(時価総額:約1,530億ドル)で推移しています。2024年春にFDA(米食品医薬品局)から次世代機「da Vinci 5」の承認を取得して以降、世界中の病院からの引き合いが殺到し、5四半期連続で市場のEPS予想を上回る好決算を続けていることから、長期的な右肩上がりのトレンドを維持しています(Gotrade ISRG株価データ)。
インテュイティブ・サージカルの株価には、メドテック(医療機器)セクターの最高峰グロース株としての3つの明確な「値動きのクセ」があります。
- 決算発表時は「全世界のダヴィンチ手術件数の成長率(Procedure Growth)」が株価のすべてを決める:四半期決算(1月・4月・7月・10月中旬発表)において、機関投資家が最も重視するKPIは、ロボット本体の販売台数以上に「当四半期に世界中で行われたダヴィンチ手術件数の前年同期比成長率(+15%〜18%)」です。手術件数が会社側の通期ガイダンスを上回って推移していれば、高単価な消耗品(Instruments & Accessories)の売上が確実に伸びるため、決算発表翌日に5%〜10%急騰するパターンが多く見られます。
- 「肥満症治療薬(GLP-1)の普及ニュース」で一時的に売られ、実決算で見直される習性:2023年以降、イーライリリー(LLY)やノボノルディスクの肥満症治療薬が大ヒットするたびに、「薬で痩せられるようになれば、ダヴィンチを使った肥満外科手術(バリアトリック手術)が減るのではないか」との連想から一時的に株価が売られる場面がありました。しかし実際には肥満外科手術は全手術件数のわずか4〜5%に過ぎず、大腸がん・肺がん・ヘルニア・婦人科等の一般外科手術が力強く伸びていることが確認されるたびに最高値を更新しています。
- 病院の設備投資環境(米金利動向)と「オペレーティング・リース比率」への注目:1台約200万〜250万ドル(約3億〜3.8億円)する「da Vinci 5」を導入する際、金利が高い局面では病院側が一括購入ではなく「初期費用を抑えたリース契約(および手術件数に応じた従量課金契約)」を選ぶ比率が高まります。リース比率が上がると目先の本体売上計上は平準化されますが、長期的な収益の安定性はむしろ高まります。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
世界の手術支援ロボットおよび先端医療機器市場におけるインテュイティブ・サージカル(ISRG)の立ち位置を、参入を狙う巨大医療機器メーカーであるメドトロニック(MDT)、ジョンソン・エンド・ジョンソン(JNJ)、および整形外科ロボットで強いストライカー(SYK)との比較表で整理します。
| 比較項目 | インテュイティブ・サージカル(ISRG) | ストライカー(SYK) | メドトロニック(MDT / Hugo) | ジョンソン&ジョンソン(JNJ / Ottava) |
|---|---|---|---|---|
| 株価・時価総額(2026/10/21時点) | $426.70 / 約1,530億ドル | 約$360 / 約1,380億ドル規模 | 約$92 / 約1,200億ドル規模 | $255.56 / 約6,150億ドル(全社) |
| 主力ロボット・専門領域 | 軟部組織(内臓・胸部・泌尿器・婦人科)手術ロボット「da Vinci」&肺生検「Ion」 | 整形外科(人工膝関節・股関節置換)ロボット「Mako(メイコー)」 | 軟部組織手術ロボット「Hugo(ヒューゴ)」で追격中 | 手術台一体型ロボット「Ottava」、気管支ロボット「Monarch」 |
| 軟部組織ロボット世界シェア | 約80%超(累計10,000台超の圧倒的独占) | 整形外科(硬組織)に特化し同領域で首位 | 欧州・新興国中心に導入を進めるがシェア数% | 軟部組織領域は臨床試験・市場投入フェーズ |
| 収益性・成長性(2026年) | 売上成長率 +23% / 粗利率 約68% / 営業利益率 約35% | 売上成長率 約10% / 営業利益率 約25% | 売上成長率 約5% / 営業利益率 約25% | 売上成長率 +6% / 営業利益率 約31% |
| 最大の経済的な堀(モート) | 数万人の訓練済み外科医と25年分の手術データ・ICロック消耗品 | 人工関節インプラントとロボットのセット導入 | 既存の外科用ステープラー等の広範な病院営業網 | 圧倒的な資金力と手術室ソリューションの総合力 |
なぜこれほど儲かるのか?収益源の内訳と「3つの経済的な堀(モート)」
インテュイティブ・サージカル(ISRG)の年間売上高は約100億〜110億ドル規模に達し、その売上構成は「①器具・アクセサリー(消耗品):約60%」「②保守サービス:約16%〜18%」「③ロボットシステム本体販売:約22%〜24%」となっています。つまり、全売上の約78%〜80%が継続課金(リカーリング収益)です。競合の参入を25年間跳ね返し続けている理由は以下の3つのモートにあります。
- 「外科医のキャリアそのもの」に組み込まれた超高スイッチングコスト:
外科医がダヴィンチのコンソール(操縦席)に座り、3Dハイビジョン映像を見ながら手元のコントローラーで繊細な縫合や切除を行えるようになるには、シミュレーター訓練や指導医のもとでの実地トレーニングに数百時間を費やす必要があります。現在の若手〜中堅外科医は医大・研修医時代からダヴィンチで訓練を受けており、「ダヴィンチがない病院には優秀な外科医が集まらない」「ダヴィンチで手術できない病院には患者が来ない」という完全なロックイン構造が成立しています。
- 「使用回数制限チップ内蔵の専用器具」が生む確実な消耗品キャッシュフロー:
ダヴィンチのアームに装着するEndoWrist(人間の手首以上の可動域を持つ専用鉗子・電気メス・ステープラー)には暗号化されたICチップが内蔵されており、安全基準上、10回〜18回の手術で使用すると自動的に寿命を迎えて使用不能になります。サードパーティ(他社)が互換品を勝手に作ることは特許とFDAの安全規制によって厳격に禁じられており、1回の手術ごとに平均2,000ドル前後の純正器具売上が確実にインテュイティブ社へ入る仕組みとなっています。
- 累計1,500万件以上の手術データと3,000件超の特許網:
1999年の初代ダヴィンチ投入以来、世界中で累計1,500万件以上のロボット手術が行われ、そのすべてのアームの動きや手術映像、術後経過データが蓄積されています。この膨大な臨床エビデンス(開腹手術に比べて出血量が少なく、入院日数が半分になり、合併症が減るという数万本の医学論文)があるからこそ、各国の公的医療保険や民間保険会社がロボット手術に高い保険点数(償還)を認めており、後発メーカーが一朝一夕に覆すことは不可能です。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
インテュイティブ・サージカルの今後10年間の成長は、単なる既存機の販売にとどまらない「3つの強力な成長エンジン」によって牽引されます。
① 第5世代機「ダヴィンチ5(da Vinci 5)」による世界1万台の買い替えスーパーサイクル
最大の成長ドライバーは、10年ぶりのフルモデルチェンジとして投入された最新鋭フラッグシップ機「da Vinci 5(ダヴィンチ5)」です。
da Vinci 5には、従来の第4世代機(da Vinci Xi)の10,000倍のコンピューティング演算能力が搭載されているほか、外科医が長年待ち望んでいた革命的機能「フォース・フィードバック(力覚フィードバック)」が初めて実装されました。これにより、ロボットの鉗子が患者の柔らかい臓器や血管を引っ張る際の「わずかな手応え(反力)」が操縦席の医師の指先にリアルに伝わり、組織に与えるダメージを最大43%軽減できることが実証されています。さらに手術室の送気装置や電気メス発生器をすべてタワー内に一体化したことで手術準備時間が大幅に短縮され、世界中の病院で旧世代機からの大規模な買い替え・増設ラッシュが起きています。
② 気管支鏡ロボット「Ion(イオン)」と単孔式「da Vinci SP」の爆発的成長
第2のエンジンは、標準の4本アーム型ダヴィンチでは届かなかった領域を攻略する新プラットフォームです。
- 経気管支ロボット「Ion(イオン)」:口から超極細のロボットカテーテルを入れ、肺の奥深くにある初期の微小な肺がん組織を正確に採取(生検)するロボットです。肺がんの早期発見ニーズにより、2026年も手術件数が前年比+36%増と爆発的に伸びています(Perplexity Finance ISRGニュース)。
- 単孔式ロボット「da Vinci SP(シングルポート)」:わずか1箇所(約2.5cm)の小さな切開創(または口や肛門などの自然孔)から、3本の柔軟に曲がる器具とカメラを同時に挿入して手術を行うシステムで、頭頸部がんや泌尿器、大腸・婦人科領域で急速に普及しています。
③ 日本・アジア・欧州における保険適用拡大とAI手術コーチングの収益化
第3の柱は、米国以外のグローバル市場での浸透とデジタルAIサービスです。日本では胃がん・肺がん・大腸がん・膵臓がんなどへの保険適用が段階的に拡大し、アジア最大の市場として成長しています。さらに、da Vinci 5の1万倍の演算能力を活かし、熟練医と若手医の手術映像や器具の動かし方をAIがリアルタイム分析して改善点をアドバイスする「デジタル手術解析サブスクリプション」が新たな高粗利収益源として立ち上がっています。
主要セグメント別の市場シェアと今後のターゲット
インテュイティブ・サージカルの収益カテゴリー別の売上構成比、特徴、および今後の成長余地を以下のMarkdownテーブルに整理します。
| 収益セグメント | 売上構成比(目安) | ビジネスモデルの性質・利益率 | 主力製品・内容 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| 器具・アクセサリー(消耗品) | 約60%〜62% | 超高粗利のリカーリング収益(最大の利益源) | EndoWrist専用鉗子、ロボット用ステープラー、力覚センサー付き器具 | 世界の手術件数成長(年率+15〜18%)、da Vinci 5専用の高付加価値器具による単価上昇 |
| システム本体販売(Systems) | 約22%〜24% | 将来の消耗品需要を生むインストールベース拡大 | da Vinci 5、da Vinci Xi、da Vinci SP、肺生検ロボットIon | 全世界10,000台超の既存Xiから「da Vinci 5」への更新サイクル、新興国・地方病院への普及 |
| 保守・サービス(Services) | 約16%〜18% | 解約率ほぼゼロの安定ストック収益 | 24時間遠隔監視・定期メンテナンス契約、デジタルAI解析ソフト | 稼働台数の純増に伴う毎年の自動的な保守売上増加、AIトレーニングソフトの付加価値化 |
用途別の手術領域では、かつて中心だった「泌尿器科(前立腺がん)」や「婦人科(子宮摘出)」から、現在では市場規模が何倍も大きい「一般外科(ヘルニア修復、胆嚢摘出、大腸切除、胸部・肺がん手術)」が最大の牽引役となっており、ロボット手術の浸透余地(TAM)はまだ全体の20%〜30%程度しか開拓されていません。
最新の専門家評価(アナリストコンセンサス)と業績指標
ウォール街のアナリスト評価と、個人投資家がインテュイティブ・サージカルを分析するうえで確認すべき主要財務指標を以下の3列テーブルにまとめます。
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | 「Buy(買い優勢)」(目標株価平均:約$460〜$500) | da Vinci 5の圧倒的な競争力と5四半期連続のEPSビートを高く評価し、強気見通しが多数(StockTitan ISRG概要)。 |
| 売上高・手術件数成長率 | 2026年Q1売上:+23%増($2.77B) / 手術件数成長:+15%〜18% | 時価総額1,500億ドル超の医療機器企業として驚異的な20%超のトップライン成長を達成。 |
| 売上総利益率(粗利率) | Non-GAAP粗利率:約68.0%〜70.0% | 新型機da Vinci 5とIonの初期量産コストを吸収しながら約70%の高い粗利率を維持。 |
| 営業利益率・純利益 | Non-GAAP営業利益率:約35.0%〜37.0%(Q1 GAAP純利益:$822M) | 売上の8割を占める消耗品・保守収益が固定費を吸収し、医療機器業界で群を抜く利益率を実現。 |
| 予想PER(株価収益率) | Non-GAAP予想PER:約50.0倍〜58.0倍(2026年10月時点) | 常にPER 50倍前後で取引されるプレミアム銘柄。完全独占に近いモートと長期成長の確実性が根拠。 |
| 予想配当利回り・財務健全性 | 無配(0%) / 手元現金・短期証券:約80億ドル超(完全無借金) | 配当は出さず次世代R&Dと生産設備、機動的自社株買いへ充当。長期負債ゼロの極めてクリーンな財務。 |
現在のバリュエーション(割高・割安)を機関投資家はどう評価しているか?
インテュイティブ・サージカルの予想PERは約50〜58倍であり、医療機器セクター平均(PER 22〜25倍)の約2倍のプレミアムがついています。
それにもかかわらず、世界中のクオリティ・グロース・ファンドがこの銘柄を10年以上保有し続ける理由は以下の2点です。
- 「今後10年間の利益がほぼ確実に計算できる」稀有な視認性:一度病院に設置されたダヴィンチは最低7〜10年間稼働し続け、毎年確実に消耗品売上を生み出します。しかも世界中で高齢化が進み、がんやヘルニアの手術件数は景気に関係なく増え続けるため、長期DCF(割引キャッシュフロー)モデルにおいてこれほど確度の高い企業はほとんど存在しないこと。
- da Vinci 5による向こう5年間のアップグレード波:2025〜2029年にかけて世界中の病院がda Vinci 5へ入れ替えることで、本体価格の上昇(ASP向上)と力覚センサー付き新型器具による消耗品単価の上昇が同時に起きること。
投資における注意点・リスク要因
鉄壁のビジネスモデルを誇るインテュイティブ・サージカルですが、投資にあたっては以下の4つのリスク(死角)を把握しておく必要があります。
① 高PER(50倍〜60倍)ゆえの「手術件数ガイダンス保守化」による株価調整リスク
市場は常に「年間15%以上の手術件数成長」を期待しています。年の初めに経営陣が発表する通期の手術件数成長ガイダンスが保守的(例:+13%〜16%など)だった場合や、米長期金利の急騰局面では、業績が好調でもPERの縮小によって株価が10%〜20%程度調整するリスクがあります。
② 巨大医療機器メーカー(メドトロニック・J&J)および中国現地メーカーの参入
メドトロニック(MDT)の「Hugo」やジョンソン・エンド・ジョンソン(JNJ)の「Ottava」、さらには中国政府の国産化優遇策を追い風にした中国現地メーカー(微創医療ロボット等)が低価格を武器に参入を図っています。先進国の主要病院での地位は揺るぎないものの、中国市場や価格重視の中小病院での競争には注視が必要です。
③ 病院の経営悪化・医療従事者不足に伴う設備投資(CapEx)の先送り
インフレによる看護師・麻酔科医の人件費高騰や、金利高止まりによって欧米の病院の財務状況が悪化した場合、1台200万ドル超のロボット新規購入が翌期へ先送りされる(またはリースへの移行で短期の本体売上が抑えられる)リスクがあります。
④ サードパーティによる「再生(リマニュファクチャリング)器具」の規制動向
一部のサードパーティ企業が、使用回数制限に達したダヴィンチの器具を洗浄・修理して安価に再販する動きを見せています。インテュイティブ社は患者の安全性と特許保護の観点から厳しく対抗していますが、独占禁止法や規制当局の判断には目配りが必要です。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
ミミちゃんアカアカ新NISA(成長投資枠)や特定口座において、インテュイティブ・サージカル(ISRG)を活用した実践的な投資アプローチを整理します。
- コア・サテライト戦略における位置づけと配分目安:
インテュイティブ・サージカルは、ヘルスケア・テクノロジー領域における「超長期ワイドモート・グロース銘柄(成長サテライトの中核)」として位置づけるのが最適です。ITや半導体の景気サイクルとは無関係に成長できるため、ハイテク株に偏ったポートフォリオの分散先として資産全体の5%〜8%程度を配分し、5年〜10年以上の長期スパンで保有し続ける戦略が最も輝きます。
- 買い付けのタイミング(押し目買いの基準):
常にプレミアム価格で取引される銘柄であるため、以下の押し目局面を逃さず段階的にエントリーしましょう:
- GLP-1肥満症薬の適応拡大ニュースや、年初(1月)の保守的な会社ガイダンス発表直後に株価が8%〜12%スピード調整した局面
- 100日移動平均線または200日移動平均線(400〜415ドル近辺)への接近時
- 次回決算で注目すべき最重要KPI(2点):
- 全世界のダヴィンチ手術件数の前年同期比成長率(+15%〜18%の維持):消耗品売上を直結して牽引する手術件数が力強いモメンタムを保っているか。
- 新型機「da Vinci 5」の四半期納入台数と気管支ロボット「Ion」の成長率:次世代機への買い替えサイクルが順調に加速し、粗利率(68%〜70%)を押し上げているか。
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。