
※本記事は2026年10月20日時点の公開情報・市場データに基づき調査・執筆しています。
生成AIブームが「半導体インフラの整備(第1波)」から「企業・政府の現場業務で実際にAIを動かして利益を生むソフトウェア(第2波)」へと完全に移行するなか、米国株式市場で最も爆発的な業績成長と株価上昇を遂げ、時価総額約4,632億ドル(約69.5兆円)の巨大エンタープライズAI企業へと躍り出たのがパランティア・テクノロジーズ(Palantir Technologies Inc. / NASDAQ: PLTR)です。
米国株や新NISA(成長投資枠)でハイテク・AI銘柄を探す個人投資家の間で、パランティアは常に話題の中心にあります。しかし同時に、次のような疑問や戸惑いの声も絶えません。「もともとCIAや米国防総省向けの謎めいた軍事データ分析会社だったのに、なぜ今になって一般の民間企業がこぞって導入しているの?」「他社のAIチャットボットと、パランティアの『オントロジー(Ontology)』や『AIP』は何が決定的に違うの?」「売上成長率と利益率の合計(40%ルール)が150を超える驚異的な数値って本当?」「PERが140〜160倍と極めて高いけれど、今から買っても大丈夫?」
本記事では、パランティアが20年以上の歳月をかけて築き上げた「オントロジー×AIP(人工知能プラットフォーム)×ブートキャンプ営業モデル」による独自の経済的な堀(モート)から、決算発表時の激しい株価のクセ、今後の成長ドライバー、機関投資家のバリュエーション評価、そして投資リスクまで徹底的に解剖します。
この記事の結論(エグゼクティブ・サマリー)
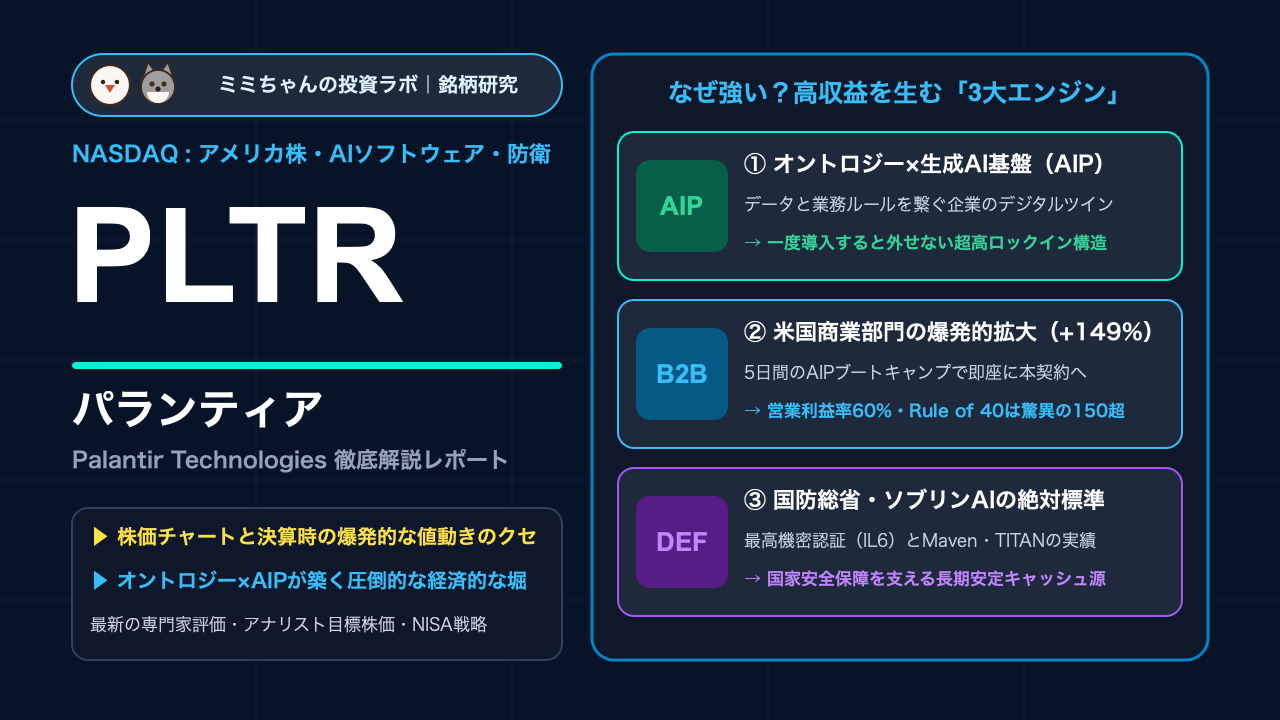
- 「オントロジー(企業のデジタルツイン)」が築く圧倒的な経済的な堀(モート):単なる大規模言語モデル(LLM)の呼び出しではなく、企業内のバラバラなERP・顧客データ・工場のセンサー情報と「現場の意思決定ロジック」を1つの仮想モデル(オントロジー)に統合。その上でAIエージェントを安全に稼働させるため、一度業務の中枢に組み込まれると他社製ソフトへの乗り換えが不可能な超高スイッチングコストを構築しています(パランティア公式IR)。
- 米国商業(民間)部門の前年比+149%成長と「AIPブートキャンプ」の破壊力:2026年第2四半期(Q2)の全社売上高は前年同期比93%増の15億7,000万ドルへと急加速し、なかでも米国商業(民間企業向け)売上高は同149%増の7億6,400万ドルを達成。従来の数ヶ月かかる営業プロセスを廃止し、わずか5日間で顧客の実データを使ったAIシステムを構築する「AIPブートキャンプ」により、大口顧客の獲得ペースが劇的に短縮されています(2026年第2四半期決算発表)。
- SaaS業界の常識を覆す「Rule of 40(150超)」と調整後営業利益率60%の超高収益体質:2026年の調整後売上総利益率(粗利率)は88%、調整後営業利益率は60%(GAAP営業利益率でも47%)に到達。SaaS企業の健全性指標である「Rule of 40(売上成長率+営業利益率)」は153という前代未聞の水準を記録しており、成長加速と利益率急拡大が同時に進む稀有な財務構造を誇ります(Q1/Q2 2026 Business Update)。
- 実績PER 140〜165倍の超高バリュエーションと期待値剥落リスクに要警戒:市場の熱狂を背景に、株価には今後数年間の完璧な高成長(Priced for Perfection)が織り込まれています。四半期決算でのガイダンスのわずかな鈍化や、米長期金利の急騰、政府予算の執行遅れが生じた際には、20〜30%規模の急激な株価調整(マルチプル収縮)が発生するリスクに厳重な注意が必要です。
株価チャートと直近のマーケットパフォーマンス
2026年10月20日時点におけるパランティア・テクノロジーズ(PLTR)の株価は184.05ドル(時価総額:約4,632億ドル)で推移しています。2024年9月のS&P500指数採用、およびNASDAQ100指数への移管を経て機関投資家の買いが殺到し、2026年10月11日には上場来高値となる212.94ドルを記録しました。その後は高バリュエーションに対する警戒感から180ドル台でのスピード調整をこなす展開となっています。
パランティアの株価には、米国グロース株の中でも際立った3つの明確な「値動きのクセ」があります。
- 決算発表時は「全社売上」以上に「米国商業売上(US Commercial)の成長率」と「通期ガイダンス引き上げ幅」で爆発的に動く:パランティアの四半期決算(2月・5月・8月・11月上旬発表)では、機関投資家やアルゴリズムは「AIPが民間企業にどれだけ浸透しているか」を示す「米国商業部門の前年同期比成長率」と「残存契約価値(RDV / RPO)」を最重視します。2026年Q1(売上+85%・米国商業+104%)、Q2(売上+93%・米国商業+149%)のように成長率が加速し通期ガイダンスが大幅引き上げられた局面では、決算翌日に15〜25%ものギャップアップ(窓開け急騰)を演じる一方、期待値が高すぎるがゆえに少しでも成長鈍化の兆しが見えると急落する極端なボラティリティを持ちます(TradingKey パランティア決算分析)。
- 国防総省・NATO等の大型防衛契約およびエヌビディア等の提携ニュースに強く反応する:米国陸軍の次世代地上局システム「TITAN」やAI軍事作戦基盤「Maven Smart System」の大型契約獲得、さらには2026年秋のエヌビディア(NVDA)とのソブリンAI(国家主権AI)共同展開の発表時には、1日で時価総額が200億ドル以上急増するなど、地政学緊張や防衛AI関連のヘッドラインニュースに対して極めて強い順行高の習性があります(Memeburn AI市場レポート)。
- 個人投資家(リテール)の人気が高く、モメンタム相場での上値追いが過熱しやすい:パランティアは米国および日本の個人投資家から熱狂的な支持を集める銘柄であり、SNSや投資フォーラムでの注目度が極めて高い特徴があります。そのため、上昇トレンドに乗ると空売り筋の踏み上げ(ショートスクイーズ)を巻き込んで理論株価を大きく超えてオーバーシュートしやすい反面、グロース株全体の地合い悪化局面ではベータ値(市場感応度)の高さからナスダック指数の2〜3倍の振れ幅で下落するクセがあります。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
エンタープライズAIおよびデータ分析市場におけるパランティア(PLTR)の立ち位置を、主要競合であるスノーフレイク(SNOW)、セールスフォース(CRM)、マイクロソフト(MSFT)との比較表で整理します。
| 比較項目 | パランティア(PLTR) | スノーフレイク(SNOW) | セールスフォース(CRM) | マイクロソフト(MSFT / Fabric・Copilot) |
|---|---|---|---|---|
| 株価・時価総額(2026/10/20時点) | $184.05 / 約4,632億ドル | 約$140〜160 / 約500億ドル規模 | 約$290〜310 / 約2,900億ドル規模 | 約$450〜470 / 約3.4兆ドル規模 |
| 主力領域・提供形態 | 意思決定オペレーティングシステム(Gotham / Foundry / AIP) | クラウドデータウェアハウス・データレイク基盤 | 顧客関係管理(CRM)+自律型AIエージェント(Agentforce) | クラウド基盤(Azure)+オフィス業務AI(Copilot)・データ統合 |
| データ活用の深さ | データ統合+業務ロジック化(オントロジー)+自律実行まで一貫 | データの保管・高速クエリ・共有が主軸(業務実行層は別) | 営業・マーケ・カスタマーサポート領域の業務アプリに特化 | 汎用オフィス文書・開発環境・クラウドインフラ全般を網羅 |
| 収益性・成長性(2026年) | 売上成長率 +93% / 調整後営業利益率 60%(GAAP 47%) | 売上成長率 約20% / Non-GAAP営業利益率 約5〜10% | 売上成長率 約8〜10% / Non-GAAP営業利益率 約32% | 売上成長率 約15% / 営業利益率 約44% |
| 最大の経済的な堀(モート) | オントロジーによる全社デジタルツイン化と国防最高機密認証(IL6) | マルチクラウド対応のデータ共有ネットワーク効果 | 世界最大の顧客データベースと営業ワークフローの定着 | Windows・Office・Azureの圧倒的バンドル支配力 |
なぜこれほど儲かるのか?収益源の内訳と「3つの経済的な堀(モート)」
パランティア(PLTR)の事業は、政府・防衛機関向けの「Gotham(ゴッサム)」、民間大企業向けの「Foundry(ファウンドリ)」、あらゆる過酷なエッジ環境(戦場の潜水艦や工場のオフライン環境等)にソフトを自動配備する「Apollo(アポロ)」、そして生成AIを統合制御する「AIP(Artificial Intelligence Platform)」の4大基盤で構成されています。同社が粗利率88%・調整後営業利益率60%という驚異的な収益性を叩き出せる背景には、以下の3つのモートが存在します。
- 「オントロジー(Ontology)」による企業活動の完全デジタルツイン化(究極のロックイン):
一般的なデータ分析会社は「データベースの整理」までしか行いません。しかしパランティアの核である「オントロジー」は、企業内の「工場・トラック・注文・在庫・従業員」といった現実世界の対象物と、「在庫が切れたらどのサプライヤーに発注し、どのルートを書き換えるか」という業務の行動ルール(アクション)を完全に紐づけたデジタル上の双子(デジタルツイン)を構築します。現場の社員も生成AIエージェントもこのオントロジーの上で業務を行うため、一度導入すると「会社の神経系そのもの」となり、解約が事実上不可能なロックイン構造が生まれます。
- 「AIPブートキャンプ」による営業コスト激減と爆発的なスケーラビリティ:
かつてのパランティアは、優秀なエンジニア(Forward Deployed Engineer)を顧客企業へ数ヶ月間派遣してシステムを構築していたため、人件費が重くスケールしにくい弱点がありました。しかし2023年後半から導入した「AIPブートキャンプ」では、見込み客が自社の実データを持ち込み、わずか1〜5日間のワークショップで実際に動くAI業務アプリを完成させます。これにより「数ヶ月の商談と概念実証(PoC)」が不要となり、営業費用を抑えたまま売上が前年比2倍ペースで増える強烈な営業レバレッジ(固定費の希薄化)が働いています。
- 米国防総省の最高機密レベル(IL6)認証と20年超の実戦データ:
政府・防衛セクター(売上構成比の約45%)においては、米国防総省の「インパクトレベル6(IL6:最高機密情報を扱える民間企業の最高ランク認証)」を保持し、CIA、FBI、米陸軍・空軍・宇宙軍の基幹システムとして20年以上の稼働実績を持ちます。戦場や国家安全保障の現場で鍛え抜かれたセキュリティ権限管理(どの役職の人間・AIにどのデータ断片だけを見せるかの厳密なガバナンス機能)が、そのまま金融機関や医療機関、巨大メーカーがAIを導入する際の決定的な安心材料となっています。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
パランティアの売上高を年間60億ドル規模から将来的に数百億ドル規模へと押し上げる成長シナリオは、以下の3つのエンジンによって牽引されます。
① 米国商業部門(US Commercial)の「Land & Expand(上陸と拡大)」戦略
最大の牽引役は、2026年Q2に前年同期比+149%の爆発的成長を記録した米国商業部門です。ブートキャンプを通じて契約した企業は、まず1〜2個の部門(サプライチェーン管理や顧客対応など)でAIPを導入(Land)し、数千万ドルのコスト削減効果を実感すると、全社数十部門へと利用範囲を拡張(Expand)していきます。
実際に、年間契約額100万ドル以上の大口案件数が急増しており、既存顧客からの追加売上を示す純売上継続率(NDR)も120%を大きく超えて推移しています。米国企業で実証されたこの成功モデルを、今後欧州やアジア(日本を含む)の同盟国企業へ横展開する余地が広大に残されています。
② 国家主権AI(ソブリンAI)と次世代防衛システム(Maven・TITAN)の独占的拡大
第2のエンジンは、AIによる国防・インテリジェンスの近代化需要です。現代の安全保障では、衛星画像、ドローン映像、通信傍受データをAIでリアルタイムに統合し、数秒以内に標的特定と作戦立案を行うソフトウェアが勝敗を決します。
パランティアは米軍のAI作戦中枢である「Maven Smart System」の大型契約を拡大しているほか、ソフトウェア主導の次世代戦術車両システム「TITAN」の主契約者(プライムコントラクター)として従来の防衛産業の枠組みを破壊しています。さらにエヌビディア(NVDA)との提携により、各国政府が自国内に構築する「ソブリンAIデータセンター」の標準オペレーティングシステムとしてAIPを組み込む動きが加速しています。
③ 自律型AIエージェント群と「Warp Speed(製造業OS)」による産業界の制覇
第3の柱は、ソフトウェア企業だけでなく、航空宇宙・防衛・自動車・重工業などの「物理的なモノづくり産業」そのものを動かす新プラットフォーム「Warp Speed」です。
従来のレガシーなERP(基幹システム)では対応できなかった複雑な部品調達、製造ラインのボトルネック解消、設計変更の自動反映をAIエージェントが自律的に制御します。これにより、パランティアは単なるITツールベンダーではなく、「米国の再工業化とサプライチェーン強靭化を支える産業インフラ」として顧客単価(ARPU)を数千万ドル単位へ引き上げています。
主要セグメント別の市場シェアと今後のターゲット
パランティアの事業セグメントを4つの主要領域に分類し、売上構成比、現在の市場ポジション、主要顧客・用途、および今後の成長余地を以下のMarkdownテーブルに整理します。
| 事業セグメント | 売上構成比(目安) | 現在の市場立ち位置・シェア | 主要顧客・導入事例 | 今後の成長余地・ターゲット |
|---|---|---|---|---|
| 米国商業(US Commercial) | 約48%〜50% | エンタープライズAI実装で圧倒的首位(前年比+149%成長) | 医療機関(Cleveland Clinic)、航空(ユナイテッド航空)、エネルギー、金融、製造大手 | AIPブートキャンプからの本契約転換、中堅企業層への浸透、自律型AIエージェントの従量拡大 |
| 米国政府・防衛(US Government) | 約32%〜35% | 防衛・情報機関AIのデファクトスタンダード | 米国防総省(陸・海・空・宇宙軍)、CIA、DHS、保健福祉省(HHS) | TITAN量産フェーズ、Maven全軍展開、国防予算におけるソフトウェア比率の引き上げ |
| 国際商業(Intl Commercial) | 約10%〜12% | 欧州・日本の大企業を中心に開拓中 | 欧州自動車メーカー、BP(エネルギー)、SOMPOホールディングス、富士通等 | 日本・韓国・中東・欧州におけるソブリンAI提携を通じた民間企業へのAIP導入加速 |
| 国際政府(Intl Government) | 約6%〜8% | NATOおよび西側同盟国の標準基盤 | 英国国民保健サービス(NHS)、NATO諸国防衛省、ウクライナ復興・防衛支援 | 欧州各国の防衛費増額(対GDP比2%超)に伴うインテリジェンス基盤の共通化需要 |
かつては政府向け売上が過半を占めていましたが、現在は米国商業部門が最大の成長牽引役となり、政府部門の長期安定キャッシュフローと民間部門の爆発的グロースが噛み合う理想的な収益構造へと進化しています。
最新の専門家評価(アナリストコンセンサス)と業績指標
ウォール街のアナリスト評価と、個人投資家がパランティアを分析するうえで押さえるべき主要財務指標を以下の3列テーブルにまとめます。
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | 「Buy(買い優勢)」(目標株価平均:$210.38 / 上限$240超) | かつては高PERを理由に「中立・売り」も多かったが、四半期ごとの業績爆増を受けて強気引き上げが相次ぐ(Public.com コンセンサス)。 |
| 売上高成長率(前年比) | 2026年Q2実績:+93%($1.57B) / FY2026通期見通し:+82%上方修正 | 時価総額4,600億ドル規模のソフトウェア企業が前年比9割増で成長するという、IT史上でも極めて稀有なハイパーグロース期。 |
| 売上総利益率(粗利率) | Non-GAAP粗利率:約88.0%(GAAP粗利率:約82%超) | エンジニア派遣型からAIPソフトウェア完結型へ移行したことで、ソフトウェア業界最高峰の粗利率を達成。 |
| 営業利益率(マージン) | 調整後営業利益率:約60.0%(GAAP営業利益率:47.0%) | 売上高の半分近くがそのまま本業の利益(GAAPベース)として残る驚異的な収益力。「Rule of 40」は153に到達。 |
| 予想PER(株価収益率) | 実績PER:約139倍〜165倍 / 予想PER:約95倍〜110倍 | 株価指標だけを見れば超割高圏。ただし利益が前年比2〜3倍ペースで急増しているため、PEGレシオ(約1.1〜1.3倍)では説明可能な範囲。 |
| 予想配当利回り・財務健全性 | 無配(0%) / 手元現金・短期証券:約60億ドル超(実質無借金) | 配当は出さずAI開発と事業拡大へ再投資。有利子負債ゼロで巨額の現預金を持ち、受取利息だけで多額の金融収益を計上する鉄壁の財務。 |
現在のバリュエーション(割高・割安)を機関投資家はどう評価しているか?
パランティアの投資判断において最大の論点となるのが、実績PER 140倍〜165倍(株価売上高倍率PSRでも60倍超)という圧倒的に高いバリュエーションです。従来の伝統的なバリュー投資のモノサシでは「到底買えない割高株」と映ります。
しかし、成長株ファンドや機関投資家がこのプレミアムを支払ってでも買い続けている背景には、以下の3つのロジックがあります。
- 「Rule of 40」が150を超える唯一無二のファンダメンタルズ:SaaS・ソフトウェア業界では「売上成長率+営業利益率≧40%」であれば優良企業とされますが、パランティアは「売上成長率93%+調整後営業利益率60%=153%」を達成しています。セールスフォースやスノーフレイクと比較しても成長スピードが3〜7倍速く、かつ利益率も圧倒しているため、既存ソフトウェア株からの資金シフトが一極集中しています(24/7 Wall St. 比較分析)。
- EPS(1株利益)の3倍増ペースによる急速なPER低下:直近12ヶ月の純利益は前年比+295%増の30.2億ドルへと急拡大しています。利益が年率80〜100%で成長すれば、株価が横ばいでも1〜2年でPERは半分以下に低下するため、機関投資家は2028〜2030年の将来利益を基準に株価を評価しています。
- S&P500およびNASDAQ100採用によるパッシブ資金の強制流入:主要株価指数の上位ウェイト銘柄となったことで、世界中のインデックスファンドから毎月自動的に巨額の買い需要が発生する需給面の強みがあります。
投資における注意点・リスク要因
飛ぶ鳥を落とす勢いのパランティアですが、投資にあたっては以下の4つのリスク(死角)を冷静に認識しておく必要があります。
① 超高バリュエーション(Priced for Perfection)に伴う決算後の暴落リスク
現在の株価は「毎四半期、市場予想を大幅に上回り、ガイダンスを引き上げ続けること」を前提に形成されています。将来、売上成長率が90%から60%〜50%へと自然に減速した際や、マクロ景気悪化で企業のAI予算承認がわずかでも遅れた場合、業績自体が好調であってもPERの切り下がり(マルチプル・コントラクション)によって株価が短期間で30%〜40%急落するリスクが常にあります。
② 創業者・経営陣への特別な議決権集中(クラスF株式)とガバナンス構造
パランティアはピーター・ティール氏やアレックス・カープCEOら創業者3名が保有する「クラスF株式」により、保有株数に関わらず常に総議決権の49.999999%を実質的にコントロールできる特殊な資本構造を持っています。長期的なビジョンを貫けるメリットがある反面、一般株主の議決権が制限される点はコーポレートガバナンス上の留意点となります。
③ 政府・防衛契約特有の大型案件の時期ズレ(Lumpiness)と政治リスク
売上の約4割を占める政府・防衛部門は、米議会の予算承認プロセスや政権交代、同盟国の防衛予算配分の変更によって、大型契約の締結時期が四半期単位でズレ込みやすい性質(Lumpiness)があります。特定四半期に政府案件の計上が遅れると、見かけの成長率が急減速したように見えるリスクがあります。
④ 株式報酬費用(SBC)とインサイダー売却による需給悪化
優秀なAIエンジニアを確保するため株式報酬(SBC)を活用しているほか、株価急騰局面では経営陣や初期従業員による計画的な持ち株売却(Rule 10b5-1に基づくインサイダー売却)が定期的に発生し、上値を抑える需給要因となることがあります。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
ミミちゃんアカアカ新NISA(成長投資枠)や特定口座において、パランティア・テクノロジーズ(PLTR)を組み入れる際の実践的な投資戦略をまとめます。
- コア・サテライト戦略における位置づけと配分目安:
パランティアは、ポートフォリオ全体のリターンを大きく引き上げるための「攻撃的サテライト銘柄(ハイパーグロース枠)」として位置づけるのが最適です。ボラティリティ(価格変動)が非常に高いため、S&P500インデックスや高配当株(アッヴィやジョンソン・エンド・ジョンソン等)をコアに据えたうえで、金融資産全体の3%〜5%程度(最大でも8%以内)に配分をコントロールすることを推奨します。
- 買い付けのタイミング(押し目買いの基準):
最高値更新直後のユーフォリア(熱狂)局面での一括購入は高値掴みのリスクを伴います。過去のチャート特性から、以下のタイミングでの分割エントリーが有効です:
- AIバリュエーション懸念や米長期金利上昇によって、直近高値から15%〜20%程度スピード調整した局面(直近では165〜175ドル近辺の50日移動平均線サポート)
- 四半期決算発表後、好決算にもかかわらず短期筋の「事実売り(Sell the fact)」で一時的に窓を開けて下げた押し目
購入資金を3〜5回に分け、下落局面で段階的に買い増す時間分散を徹底しましょう。
- 次回決算で注目すべき最重要KPI(2点):
- 米国商業部門(US Commercial)の売上成長率と顧客数純増ペース:前年比+100%超の成長モメンタムを維持し、ブートキャンプから大口年次契約への転換が順調に進んでいるか。
- Rule of 40スコア(売上成長率+調整後営業利益率)の推移:事業規模が拡大するなかでも、調整後営業利益率60%前後と極めて高いフリーキャッシュフロー変換率を維持できているか。
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。