
※本記事は2026年10月17日時点の公開情報・市場データに基づき調査・執筆しています。
生成AIブームの主役としてエヌビディア(NVDA)に注目が集まるなか、そのエヌビディアと並びAIデータセンターの中枢を支配し、時価総額約1.57兆ドル(約235兆円)規模へと躍進したもう一つの半導体・ソフトウェアの巨人がブロードコム(AVGO)です。
米国株や新NISAの成長投資枠でハイテク銘柄を調べていると、必ずと言っていいほど上位に顔を出す銘柄ですが、個人投資家の多くは次のような疑問を抱きがちです。「エヌビディアと同じくAI向けの半導体を作っている会社なの?」「なぜ半導体メーカーなのに、仮想化ソフト大手のVMware(ヴイエムウェア)を巨額買収したの?」「売上高に対する調整後EBITDAマージンが約69%という桁外れの利益率は、一体どんな仕組みから生まれているの?」
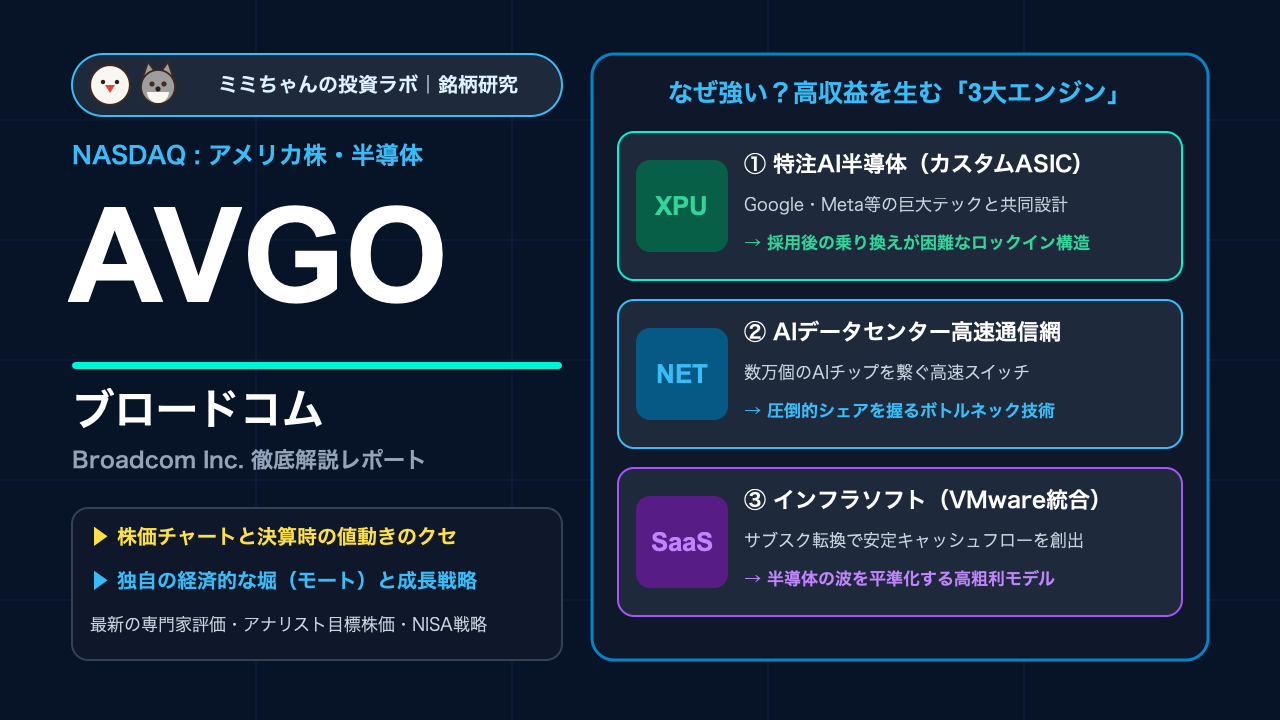
本記事では、ブロードコムが築き上げた「カスタムAI半導体(ASIC/XPU)×高速ネットワーク通信チップ×ミッションクリティカル(業務に不可欠な)インフラソフトウェア」という独自の経済的な堀(モート)から、決算時の株価のクセ、今後の成長戦略、そして投資リスクまで徹底的に解剖します。
この記事の結論(エグゼクティブ・サマリー)
- 特注AIチップと通信網による強固な経済的な堀(モート):GoogleやMetaなどの巨大クラウド企業(ハイパースケーラー)と数年がかりで共同設計する「カスタムAIアクセラレータ(XPU)」と、数万個のAI半導体を遅延なく繋ぐ高速イーサネットスイッチで圧倒的なシェアを握り、一度採用されると他社へ乗り換えられない高いスイッチングコスト(乗り換え障壁)を構築しています(2026年度第2四半期決算発表)。
- AI半導体売上の爆発的成長とVMware統合のシナジー:2026年度第2四半期(2026年2〜4月期)の売上高は前年同期比48%増の221億8,700万ドルと過去最高を更新し、なかでもAI半導体売上は同143%増の108億ドルへ急拡大しました。さらに第3四半期にはAI半導体売上が同200%超増の160億ドルに達する見通し(ガイダンス)が示されています(2026年度第2四半期決算発表)。
- 製造工場を持たないファブレス構造とソフト事業が生む超高収益体質:Non-GAAPベースの売上総利益率(粗利率)は77.1%、営業利益率は67.3%、売上高に対するフリーキャッシュフロー(FCF:純現金収支)比率は46%(単四半期で102億6,200万ドル)に達しており、半導体のシリコンサイクル(好不況の波)をソフトウェアの継続課金(サブスクリプション)収益が下支えする稀有な財務構造を誇ります(2026年度第2四半期決算発表)。
- 上位顧客への集中リスクとバリュエーションの変動に要注意:売上の大部分を少数の巨大IT企業(ハイパースケーラー)のAI投資予算とApple向け通信チップに依存しているため、特定顧客の発注タイミングのズレや、実績PER約42.0倍(2026年10月16日時点)という高い市場期待に対するガイダンスのわずかな下振れでも株価が急変動するリスクに注意が必要です。
株価チャートと直近のマーケットパフォーマンス
2026年10月16日時点におけるブロードコム(AVGO)の株価は328.75ドル(時価総額:約1兆5,693億ドル)で推移しています。直近52週間の株価レンジは289.96ドル〜495.00ドルとなっており、2025年から2026年前半にかけてAIカスタムチップ需要の急拡大を背景に495ドルの高値を記録した後は、半導体セクター全体の利益確定売りやバリュエーション調整をこなしながら330ドル前後での値固め局面に入っています。
ブロードコムの株価には、一般的な半導体メーカーとは異なる3つの明確な「値動きのクセ」があります。エントリーのタイミングを計るうえで、以下の特徴を必ず押さえておきましょう。
- 決算発表時は「足元の実績」以上に「AI半導体の次期ガイダンスと新規XPU顧客の動向」で大きく動く:ブロードコムの四半期決算(3月・6月・9月・12月上旬に発表)では、売上高やEPS(1株あたり利益)が市場予想を上回るだけでは株価が上昇しないケースが少なくありません。機関投資家やアルゴリズム取引が最も重視するのは、経営陣が示す「次四半期のAI半導体売上見通し(ガイダンス)」と「新規ハイパースケーラー顧客からの受注・量産移行ペース」です。たとえば2026年度第2四半期決算でAI半導体売上が前年同期比143%増の108億ドルに達し、続く第3四半期に160億ドル(同200%超増)という驚異的なガイダンスが提示された際のように、AI特注チップの量産フェーズ入りが確認されると窓を開けて急騰する一方、非AI分野(産業用・ブロードバンド等)の在庫調整や顧客の発注端境期が意識されると一時的に10〜15%程度のスピード調整が入りやすい傾向があります(2026年度第2四半期決算発表)。
- 米長期金利の変動よりも「巨大テック企業のAI設備投資(CapEx)計画」に強く反応する:無配の中小型ハイテク株は米10年債利回りの上昇局面で理論株価(割引現在価値)が低下して売られやすいですが、ブロードコムは年間400億ドル規模の豊富なフリーキャッシュフローと10年以上にわたる連続増配実績(直近の四半期配当は1株あたり0.65ドル、予想配当利回り約0.79%)を持つため、単なる金利変動に対する下値抵抗力は比較的強い銘柄です。それ以上に株価を左右するのは、主要顧客であるGoogle(Alphabet)やMeta、Amazon(AMZN)、Microsoftといった巨大クラウド企業の決算で発表される「来期のAIデータセンター向け設備投資額(CapEx)の増額・減額」です。
- フィラデルフィア半導体株指数(SOX)およびカスタムチップ競合と連動しやすい:日々の値動きは半導体セクター全体の地合いを示すSOX指数や、AI半導体の双璧であるエヌビディア(NVDA)、さらにはカスタムASIC・光通信チップ領域で競合するマーベル・テクノロジー(MRVL)と高い相関性を持ちます。特に2026年10月中旬のように「AI投資の採算性や半導体輸出規制」に関するヘッドラインニュースが出た局面では、セクター全体のバスケット売りによってファンダメンタルズ(基礎的条件)に関わらず同方向に3〜5%程度連れ安するクセがあるため、セクター全体の需給悪化による押し目は冷静に見極める必要があります(moomoo証券 マーケットニュース)。
業界における立ち位置と「独自のビジネスモデル」
 ミミちゃん
 アカアカ
AI半導体およびデータセンター市場におけるブロードコム(AVGO)の立ち位置を正確に理解するために、主要競合であるエヌビディア(NVDA)、マーベル・テクノロジー(MRVL)、アドバンスト・マイクロ・デバイセズ(AMD)との違いを比較表で整理しましょう。
| 比較項目 | ブロードコム(AVGO) | エヌビディア(NVDA) | マーベル・テクノロジー(MRVL) | AMD(AMD) |
|---|---|---|---|---|
| 株価・時価総額(2026/10/16時点) | $328.75 / 約1.57兆ドル | $214.13 / 約5.16兆ドル | $227.83 / 約1,998億ドル | $528.75 / 約8,632億ドル |
| AI領域の主力製品・立ち位置 | 特注AIチップ(カスタムXPU/ASIC)+データセンター高速通信網 | 汎用AIアクセラレータ(GPU)の絶対的王者 | カスタムASIC+光電融合(DSP)通信半導体 | 汎用AI向けGPU(Instinct)+サーバー用CPU(EPYC) |
| ビジネスモデルの特徴 | 半導体(68%)×インフラソフト(32%)のハイブリッド高収益型 | ハード(GPUシステム)+独自開発環境(CUDA)の垂直統合 | データセンター通信・クラウド特化型ファブレス半導体 | CPU・GPUの両輪によるハイパフォーマンス演算特化 |
| 収益性・PER目安 | Non-GAAP粗利率 77.1% / 営業利益率 67.3% / PER 42.0倍 | 超高粗利(70%超) / 圧倒的成長率 / PER 27.1倍 | 成長投資フェーズ / カスタム案件拡大中 / PER 75.2倍 | シェア拡大による利益レバレッジ局面 / PER 135.7倍 |
| 最大の経済的な堀(モート) | ハイパースケーラーとの共同設計ロックイン+通信IP独占+VMware | CUDAソフトウェア生態系によるAI開発者の囲い込み | 光通信DSP技術とクラウド大手向けカスタム設計力 | x86 CPU設計力とオープン系AIソフト(ROCm)での追撃 |
なぜこれほど儲かるのか?収益源の内訳と「3つの経済的な堀(モート)」
ブロードコム(AVGO)の2026年度第2四半期(2026年2〜4月期)の売上高221億8,700万ドルは、大きく分けて「半導体ソリューション部門(売上構成比68%:150億900万ドル)」と「インフラストラクチャ・ソフトウェア部門(同32%:71億7,800万ドル)」の2つの柱で構成されています。なぜ同社がNon-GAAP粗利率77.1%、営業利益率67.3%という、製造業の常識を覆す利益率を叩き出せるのか、その秘密はバリューチェーン(事業価値の連鎖)の急所を握る3つの仕組みにあります。
- 「ファブレス×独占的通信IP」による圧倒的な価格決定権:ブロードコム自身は巨額の減価償却費がかかる半導体製造工場(ファブ)を持たず、製造を台湾TSMCなどに委託する「ファブレス(工場なし)」形態をとっています。そのうえで、半導体チップ同士を超高速で通信させるための基礎技術である「SerDes(サーデス:直列・並列変換回路)」や、データセンター内の通信を束ねるハイエンド・イーサネットスイッチ(Tomahawkシリーズ等)において事実上の業界標準(デファクトスタンダード)を握っています。AIデータセンターでは、高価なAIチップを何万個並べても、それらを繋ぐ通信網が遅ければ計算速度が落ちてしまうため、顧客はブロードコムの高性能通信半導体を高単価でも購入せざるを得ません。
- 巨大テック企業と共同開発する「カスタムXPU(ASIC)」の超高スイッチングコスト:AI市場が「モデルの学習(トレーニング)」から「実際のサービス運用(推論)」へと広がるにつれ、Google(TPU)やMeta(MTIA)などの巨大テック企業は、高価で電力消費の大きい汎用GPUだけでなく、自社のアルゴリズムに最適化した特注AI半導体(ASIC / XPU)の独自導入を急加速させています。しかし、最先端の微細加工技術や超高速通信回路(IP)をゼロから内製することは困難なため、基本設計のパートナーとしてブロードコムが選ばれています。共同設計には数年単位の開発期間と莫大な検証コストがかかるため、一度ブロードコムの設計基盤でシステムを構築した顧客は、次世代・次々世代のチップでもブロードコムを使い続ける「強力なロックイン(囲い込み)」が発生します。
- 「ホック・タンCEO流のM&A規律」とVMwareのサブスクリプション転換:2006年から同社を率いる名経営者ホック・タン(Hock Tan)CEOの真骨頂は、「世界中の大企業がすでに導入していて、絶対に解約できないミッションクリティカルな企業(CA Technologies、Symantecの法人部門、そして2023年末に買収完了したVMwareなど)」を買収し、不採算部門を切り離して主力製品のみに研究開発と営業資源を集中させる徹底した経営規律にあります。特にVMwareについては、従来の買い切り型ライセンスから統合基盤「VMware Cloud Foundation(VCF)」の継続課金(サブスクリプション)モデルへと全面移行させたことで、ソフトウェア部門の営業利益率は70%台後半へと急上昇しました(VectorShift Q3 2025 決算分析)。このソフトウェア部門が生み出す安定した莫大なキャッシュフローが、半導体開発への再投資と株主還元(増配・自社株買い)の原資となっています。
今後の成長戦略:売上と利益を牽引する「成長エンジン」
ブロードコム(AVGO)の売上高は、2025年度通期の639億ドル(前年比24%増)から、2026年度にはさらに成長が加速しています。今後3〜5年にわたって同社の売上と1株あたり利益(EPS)を力強く牽引する「3つの成長エンジン」を具体的に見ていきましょう。
① ハイパースケーラー向け「カスタムAIアクセラレータ(XPU)」の顧客拡大と量産加速
最大の成長ドライバーは、巨大クラウド企業(ハイパースケーラー)向けに共同開発している特注AI半導体「カスタムXPU(ASIC:特定用途向け集積回路)」です。GoogleのAI半導体「TPU(Tensor Processing Unit)」を初代から共同開発してきた実績を皮切りに、Metaの推論・学習チップ「MTIA」やByteDanceなどへ顧客基盤を広げてきました。
さらに注目すべきは、既存3社に加えて「第4・第5の大型ハイパースケーラー顧客」が本格量産フェーズへ移行している点です。1社あたりのAIクラスター規模が従来の数万チップから「数十万〜100万チップ規模」へと大型化し、次世代品では高帯域幅メモリ(HBM)の搭載容量拡大と3ナノメートル・2ナノメートル世代への微細化が進むため、「出荷数量の増加」×「1チップあたりの平均販売単価(ASP)の上昇」が同時に起きています。その結果、2026年度第2四半期のAI半導体売上は前年同期比143%増の108億ドルに達し、第3四半期には同200%超増の160億ドルへ拡大する計画です(2026年度第2四半期決算発表)。
② 100万XPUクラスター時代を支える「次世代AIネットワーク半導体(Tomahawk・Jericho3-AI・光電融合)」
AIデータセンターが巨大化するほど、演算チップ以上に深刻な課題となるのが「チップ間の通信渋滞(ボトルネック)と消費電力の増大」です。エヌビディアが独自規格の「InfiniBand(インフィニバンド)」を推進する一方、クラウド大手の多くは特定のメーカーに縛られないオープン規格の「次世代イーサネット(Ethernet)」によるAIネットワーク構築を進めています。
ブロードコムはこのAI向けイーサネットスイッチ市場で圧倒的な首位を走っており、超高速スイッチチップ「Tomahawk 5」や、AIワークロードの通信混雑を自動制御する「Jericho3-AI」、さらに銅線から光ファイバーへの移行を支える800G・1.6T世代の光学DSP(デジタル信号処理チップ)やCPO(Co-Packaged Optics:光電融合パッケージ)を次々と投入しています。汎用GPU(NVIDIA製)を採用するデータセンターであっても、ネットワーク部分にはブロードコムの通信チップやPCIeスイッチが採用されるケースが多く、「どのAIチップが勝っても通信網で儲かる」ポジションを確立しています。
③ 「VMware Cloud Foundation(VCF)」によるプライベートAI基盤の標準化と高収益ストック化
第3の成長エンジンは、インフラストラクチャ・ソフトウェア部門の中核である「VMware Cloud Foundation(VCF)」です。パブリッククラウドの利用料高騰や機密データのセキュリティ懸念から、近年では金融機関・医療機関・政府・大手製造業の間で「自社のデータセンター(オンプレミス)やプライベートクラウド環境で安全に生成AIを動かしたい」というニーズが急増しています。
ブロードコムは3,000時間以上の開発資源を投じて統合基盤「VCF 9.0」を投入し、従来バラバラに販売されていたサーバー仮想化・ストレージ・ネットワーク・セキュリティ機能をワンプラットフォームのサブスクリプション契約へと一本化しました(VectorShift Q3 2025 決算分析)。これにより、顧客1社あたりの契約単価(ARPU)が引き上げられるとともに、ソフトウェア部門の売上高は2026年度第2四半期に71億7,800万ドル(前年同期比9%増)へと着実に拡大し、全社利益率を押し上げる強力なキャッシュカウとして機能しています(2026年度第2四半期決算発表)。
主要セグメント別の市場シェアと今後のターゲット
ブロードコム(AVGO)の事業ポートフォリオは、高成長を牽引する「AI半導体」と、莫大な現金を生み出す「非AI半導体・インフラソフトウェア」が絶妙なバランスで組み合わさっています。各セグメントの売上構成比と市場での立ち位置は以下の通りです。
| 事業セグメント(細分類) | 売上構成比(2026年度Q2実績) | 現在の市場立ち位置・推定シェア | 主要顧客・代表的な用途 | 今後の成長余地・ターゲット市場 |
|---|---|---|---|---|
| 半導体ソリューション:AI半導体(カスタムXPU・AIネットワーク) | 約49%(108億ドル / 半導体部門の約72%) | カスタムAI ASIC市場で推定70%超の圧倒的首位・ハイエンドスイッチ首位 | Google、Meta、ByteDance等の巨大クラウド・AI企業 | 最重要成長牽引役:新規XPU顧客の量産開始と800G/1.6T光通信網への世代交代で高成長継続 |
| 半導体ソリューション:非AI半導体(ワイヤレス・通信・産業用等) | 約19%(約42億1,000万ドル / 半導体部門の約28%) | スマホ向け高周波(RF)フィルター・Wi-Fi/Bluetoothチップ・法人ストレージ接続で上位 | Apple(iPhone向け通信部品)、通信キャリア、サーバー・産業機器メーカー | 成熟キャッシュカウ:スマホ・通信機器の在庫調整一巡による底打ち回復とWi-Fi 7等の規格更新需要 |
| インフラストラクチャ・ソフトウェア(VMware・CA・Symantec) | 約32%(71億7,800万ドル) | サーバー仮想化ソフトで世界標準・メインフレーム管理ソフトで独占的地位 | 世界の大手金融機関、通信、製造業、政府機関(フォーチュン500企業の大半) | 高収益ストック基盤:永久ライセンスからVCFサブスクへの完全移行と「プライベートAI」需要の取り込み |
このように、売上全体の約半分(49%)を急成長中の「AI半導体」が占めるまでに構造転換が進む一方、残りの約51%を「インフラソフトウェア(32%)」と「非AIの必須半導体(19%)」が支えているため、純粋なAI専業メーカーに比べて業績の下方硬直性(不況時の粘り強さ)が高い点が大きな特徴です。
最新の専門家評価(アナリストコンセンサス)と業績指標
ウォール街のアナリストおよび機関投資家が注目しているブロードコム(AVGO)の最新業績指標(2026年度第2四半期実績および2026年10月16日時点の市場データ)を3列のテーブルで整理します。
| 指標・評価項目 | 最新数値・コンセンサス目安 | 個人投資家視点での読み解きポイント |
|---|---|---|
| アナリスト総合レーティング | 強気買い(Strong Buy / Buy優勢) | AIデータセンター投資の「第2の主役(カスタムASIC+イーサネットの本命)」として機関投資家のコア保有比率が極めて高い銘柄です。 |
| 売上高成長率 | 前年同期比 +48%(2026年度Q2実績:221.9億ドル) ※Q3会社ガイダンス:前年同期比 +84%(約294億ドル) |
時価総額1.5兆ドル超の超大型企業でありながら、AI半導体の量産加速により四半期ベースで+48%→+84%見通しへと成長率が再加速しています。 |
| 売上総利益率(粗利率) | GAAP:69.5% / Non-GAAP:77.1%(2026年度Q2実績) | ファブレス半導体設計力と高粗利なVMwareソフトウェア事業の融合により、一般的な製造業・ハードウェア企業を大きく凌駕する粗利率を維持しています。 |
| 営業利益率・EBITDAマージン | GAAP営業利益率:48.6% / Non-GAAP営業利益率:67.3% 調整後EBITDAマージン:68.7%(152.4億ドル) |
売上の約3分の2が本業の営業利益(Non-GAAP)として残る驚異的な営業レバレッジ(固定費の吸収力)を発揮しており、Q3見通しでも営業利益率67%維持が示されています。 |
| PER(株価収益率) | 実績PER:約42.0倍(株価 $328.75 / 直近EPS $7.83) | 数値だけを見るとS&P500平均(約22〜25倍)より割高に見えますが、年率50%超の利益成長率を加味したPEGレシオ(PER÷利益成長率)では1倍を下回る水準です。 |
| 予想配当利回り・株主還元 | 予想配当利回り:約0.79%(四半期配当 $0.65 / 年間 $2.60) ※Q2単四半期FCF:102.6億ドル(売上比46%) |
2026年度上期(6ヶ月間)だけで配当61.8億ドル+自社株買い84.5億ドル(計146.3億ドル)を還元しており、AIグロース株でありながら連続増配を続ける株主還元株でもあります。 |
現在のバリュエーション(割高・割安)を機関投資家はどう評価しているか?
2026年10月16日時点の株価328.75ドルは、実績PERで見ると約42.0倍と、過去の半導体サイクル平均(20〜30倍程度)と比較すればプレミアム(割増評価)がついています。しかし、機関投資家の多くが現在の株価水準を「単なる割高なバブルではない」と評価する理由は、①フリーキャッシュフロー(FCF)創出力の異常な高さと②利益成長スピードの2点にあります。
2026年度第2四半期において、ブロードコムは営業キャッシュフロー104億9,300万ドルに対し、設備投資(CapEx)をわずか2億3,100万ドルに抑え、単四半期だけで102億6,200万ドル(年率換算で410億ドル超)のフリーキャッシュフローを生み出しました(2026年度第2四半期決算発表)。さらに第3四半期には売上高が前年同期比84%増の294億ドル、Non-GAAP営業利益率67%へと急拡大するガイダンスが出ているため、来期以降の予想EPSをベースにしたフォワードPER(予想株価収益率)は急速に低下していく計算になります。機関投資家は表面的な過去実績PERではなく、「1株あたりフリーキャッシュフローの成長率」を基準にバリュエーションを評価しています。
投資における注意点・リスク要因
どれほど優れたビジネスモデルを持つ企業であっても、死角のない銘柄は存在しません。ブロードコム(AVGO)へ投資する際は、以下の4つのリスク要因を必ず頭に入れておきましょう。
① バリュエーション・AI期待値剥落リスク(ガイダンス感応度の高さ)
現在の株価には「AI半導体売上が前年比2倍以上のペースで伸び続ける」という極めて高い市場期待が織り込まれています。万が一、主要クラウド企業のデータセンター建設スケジュールや電力確保の遅れによって四半期ガイダンスが市場コンセンサスをわずかにでも下回った場合、利益成長が続いていてもPERの縮小(マルチプル・コントラクション)によって株価が短期間で15〜25%程度下落するリスクがあります。
② 特定大口顧客への売上集中と競合・内製化リスク
ブロードコムは上位5社の顧客だけで売上高全体の約40%を占める顧客集中構造にあります(DeepResearch Global ファンダメンタル分析)。AIカスタムチップではマーベル・テクノロジー(MRVL)がAmazon(AWS)やMicrosoft案件で猛追しているほか、ネットワーク領域でもエヌビディア(NVDA)が独自のイーサネット規格「Spectrum-X」でシェア奪取を狙っています。また、ワイヤレス部門の大口顧客であるAppleが将来的に通信モデムや無線チップの内製化範囲を広げた場合、非AI半導体部門の収益が圧迫される可能性があります。
③ 地政学リスク・米中半導体規制およびTSMCへの製造委託集中
ブロードコムは工場を持たないファブレス企業であるため、最先端のカスタムAIチップ(XPU)や高速スイッチの製造・先端パッケージング(CoWoS等)を台湾TSMCに大きく依存しています。台湾海峡をめぐる地政学リスクやTSMCの生産枠逼迫、さらには米国政府による先端AI半導体の輸出規制強化が、サプライチェーンや特定地域向けの売上に悪影響を及ぼすリスクがあります。
④ 大型M&Aに伴う巨額の有利子負債とVMware顧客の離反リスク
VMware買収等に伴い、2026年5月3日時点のバランスシートには長期負債626億5,500万ドル(短期負債を含めると約649億ドル)およびのれん(Goodwill)978億100万ドルが計上されています(2026年度第2四半期決算発表)。潤沢なフリーキャッシュフロー(四半期100億ドル超)で着実に債務返済を進めていますが、VMwareの大幅なライセンス体系変更(バンドル化・値上げ)に対して一部の中堅企業がオープンソースや他社クラウド基盤へ流出する動きには継続的な注視が必要です。
まとめ:NISA等を活用した具体的な投資戦略とポートフォリオ配分
ミミちゃんアカアカ最後に、個人投資家が新NISA(成長投資枠)や特定口座でブロードコム(AVGO)に投資する際の具体的な戦略をまとめます。
- コア・サテライト戦略における位置づけと配分目安:S&P500やオルカン(全世界株式)をポートフォリオの「中核(コア:70〜80%)」とする場合、ブロードコムは「コア寄りの主力グロース&増配サテライト銘柄」として位置づけるのが最適です。1銘柄への過度な集中リスクを避けるため、株式ポートフォリオ全体の5%〜10%以内を目安に配分すると、半導体セクターの急落時にもメンタルを保ちながら長期保有を続けやすくなります。
- 買い付けのタイミング(時間分散と押し目買いの基準):半導体銘柄はセクター全体のニュースや決算前後の思惑で1日に4〜7%程度動くことが珍しくありません。そのため、買付資金を3〜4回に分け、①直近52週安値圏(290〜310ドル付近)や200日移動平均線に接近した局面、②ハイパースケーラー(Google・Meta等)の決算で来期のAI設備投資(CapEx)増額が確認された直後、③四半期決算発表後のガイダンスを確認してからの順張りエントリーなど、時間分散(段階的買い付け)を徹底しましょう。
- 次回決算で必ずチェックすべき最重要KPI(2点):
- AI半導体売上高の達成度と次期ガイダンス:会社側が掲げた第3四半期のAI半導体売上ガイダンス「160億ドル(前年同期比200%超増)」および全社売上ガイダンス「294億ドル」をクリアし、カスタムXPUの第4・第5顧客の量産ペースが順調に推移しているか。
- Non-GAAP営業利益率(67%水準)とフリーキャッシュフローの推移:比較的粗利率がソフトウェアより低いカスタムAIチップ(XPU)の売上比率が急上昇するなかでも、全社のNon-GAAP営業利益率67%前後・調整後EBITDAマージン68%前後という高い収益性と、債務圧縮・増配の原資となるフリーキャッシュフロー創出力を維持できているか。
※本記事は一部AIによる情報収集・要約を含んでおり、可能な限り正確な情報を掲載するよう努めておりますが、正確性や安全性を保証するものではありません。また、当サイトに記載される金融商品や投資に関する情報は、あくまで情報提供を目的としたものであり、特定の商品の購入や投資を推奨するものではありません。最終的な投資判断は、最新の公式IR資料等をご確認のうえ、ご自身の責任で行ってください。